Ecco perché la crisi bancaria non è ancora finita

Ecco perché la crisi bancaria non è ancora finita

Michel Hudson
unz.com

I crolli di Silvergate, Silicon Valley Bank, Signature Bank e le relative insolvenze bancarie sono molto più gravi del crollo del 2008-2009. All'epoca il problema era rappresentato da banche disoneste che concedevano cattivi prestiti ipotecari. I debitori non erano in grado di pagare e risultavano inadempienti, si era inoltre scoperto che gli immobili che avevano dato in garanzia erano fraudolentemente sopravvalutati, mutui spazzatura realizzati con valutazioni false e assolutamente “di fantasia” del prezzo di mercato effettivo dell'immobile e del reddito del mutuatario. Le banche vendevano questi prestiti ad acquirenti istituzionali come i fondi pensione, le casse di risparmio tedesche e altri acquirenti creduloni che si erano bevuti la frottola neoliberista credendo, insieme ad Alan Greenspan, che le banche non li avrebbero truffati.

Gli investimenti della Silicon Valley Bank (SVB) non presentavano questo rischio di insolvenza. Il Tesoro è sempre in grado di pagare, semplicemente stampando moneta, e anche i mutui prime a lungo termine di cui SVP aveva acquistato i pacchetti erano solvibili. Il problema è il sistema finanziario stesso, o meglio, il vicolo cieco in cui la Fed post-Obama ha messo il sistema bancario. Non si può uscire da 13 anni di Quantitative Easing senza invertire l'inflazione dei prezzi degli asset e senza far scendere il valore di mercato di obbligazioni, azioni e immobili.

In poche parole, l’aver voluto risolvere la crisi di illiquidità del 2009 in modo da salvare le banche dalle perdite (a costo di gravare l'economia con enormi debiti), ha spianato la strada alla crisi sistemica di illiquidità che si sta manifestando solo ora, anche se non posso fare a meno di sottolineare che ne avevo già evidenziato le dinamiche di base nel 2007 e, nel 2015, nel mio libro Killing the Host.

Finzioni contabili contro la realtà del mercato

Gli investimenti in titoli di Stato o in pacchetti di mutui a lungo termine acquistati da SVB e da altre banche non presentavano rischi di insolvenza. Il problema è dovuto al fatto che la valutazione di mercato di questi mutui è diminuita a causa dell'aumento dei tassi di interesse. Il rendimento delle obbligazioni e dei mutui acquistati qualche anno fa è molto inferiore a quello dei nuovi mutui e delle nuove obbligazioni del Tesoro. Quando i tassi d'interesse aumentano, questi "vecchi titoli" scendono di prezzo in modo da portare il rendimento per nuovi acquirenti in linea con l'aumento dei tassi d'interesse della Fed.

Un problema di valutazione del mercato, questa volta, non è un problema di frode

Il pubblico ha appena scoperto che il quadro statistico che le banche riportano sulle loro attività e passività non riflette la realtà del mercato. I contabili delle banche sono autorizzati a valutare le loro attività al "valore contabile" in base al prezzo pagato per acquisirle, senza tenere conto di quanto valgono oggi questi investimenti. Durante i 14 anni di boom dei prezzi delle obbligazioni, delle azioni e degli immobili, questo aveva portato a sottovalutare il guadagno effettivo realizzato dalle banche grazie all'abbassamento dei tassi di interesse da parte della Fed per gonfiare i prezzi delle attività. Ma questo Quantitative Easing (QE) era terminato nel 2022, quando la Fed aveva iniziato ad inasprire i tassi di interesse per rallentare l'aumento dei salari.

Quando i tassi d'interesse aumentano, i prezzi delle obbligazioni scendono (e i prezzi delle azioni tendono a seguirli). Ma le banche, se si limitano a conservare le obbligazioni o i mutui ipotecari, non sono obbligate a ridurre il prezzo di mercato delle loro attività per adeguarsi a questo calo. Devono rivelare la perdita del valore di mercato solo se i depositanti ritirano il loro denaro e la banca deve effettivamente vendere questi asset per raccogliere il contante necessario a pagare i depositanti.

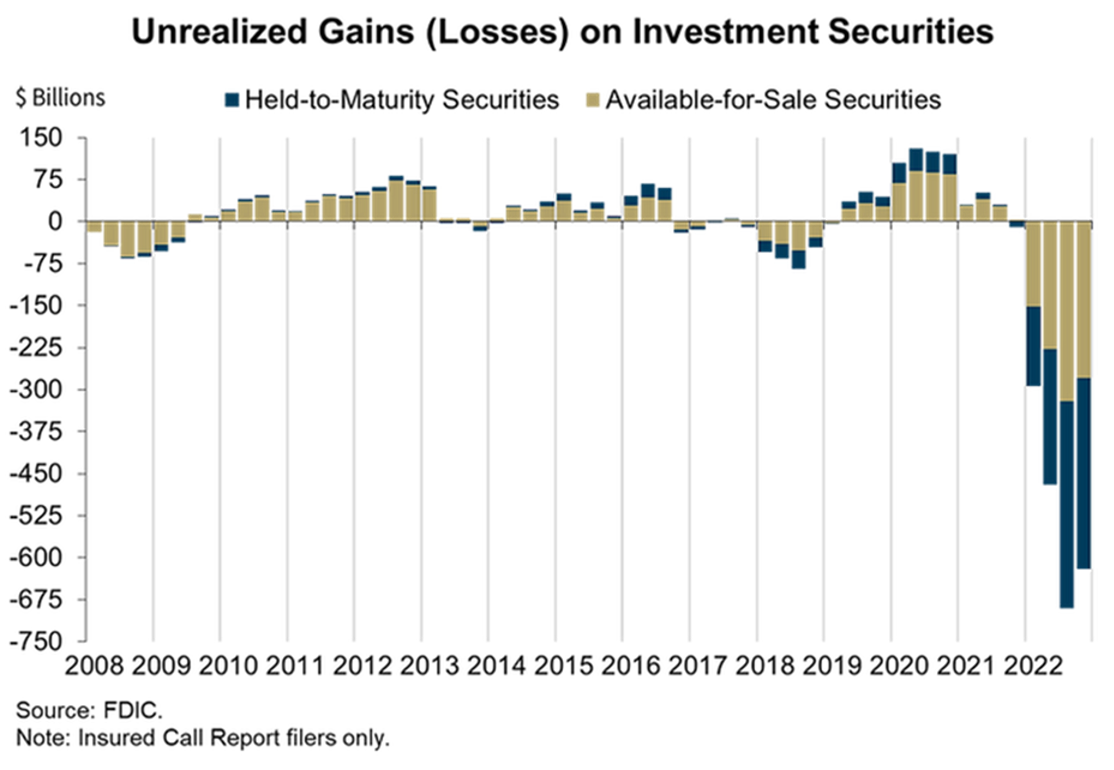
È quello che è successo alla Silicon Valley Bank. In realtà, è stato un problema per l'intero sistema bancario statunitense. Il grafico seguente proviene da Naked Capitalism, che ha seguito tutti i giorni la crisi bancaria:
Come la politica a breve termine della SVB non è riuscita a capire dove si sta dirigendo il settore finanziario

Durante gli anni dei bassi tassi di interesse, il sistema bancario statunitense aveva scoperto che il suo potere monopolistico era così forte da consentirgli di pagare ai depositanti solo lo 0,1 o lo 0,2% sui depositi. Era tutto quello che il Tesoro pagava sui buoni del Tesoro a breve termine privi di rischio. I depositanti avevano quindi poche alternative, ma le banche applicavano tassi molto più alti per i prestiti, i mutui e le carte di credito. E, quando nel 2020 era scoppiata la crisi Covid, le imprese avevano ridotto i nuovi investimenti e avevano inondato le banche del denaro che non spendevano.

Le banche erano state in grado di ottenere un guadagno di arbitraggio - ottenendo dagli investimenti tassi più alti di quelli che pagavano per i depositi - acquistando titoli a più lungo termine.

La SVB aveva acquistato titoli del Tesoro a lungo termine. Il margine non era ampio, meno di 2 punti percentuali. Ma era l'unico "denaro libero" sicuro in circolazione.

L'anno scorso il presidente della Federal Reserve, Jay Powell, aveva annunciato che la banca centrale avrebbe aumentato i tassi di interesse per rallentare la crescita dei salari che si era sviluppata con l'inizio della ripresa economica. Questo aveva fatto capire alla maggior parte degli investitori che un aumento dei tassi d'interesse avrebbe fatto scendere il prezzo delle obbligazioni, soprattutto quelle a più lunga scadenza. La maggior parte dei gestori di fondi aveva evitato questo calo dei prezzi spostando il proprio denaro in buoni del Tesoro a breve termine o in fondi del mercato monetario, mentre i prezzi degli immobili, delle obbligazioni e delle azioni erano scesi.

Per qualche motivo SVB non aveva fatto questa mossa ovvia. Aveva mantenuto le proprie attività concentrate in obbligazioni del Tesoro a lungo termine e in titoli simili. In mancanza di ritiri netti di depositi, la banca non aveva dovuto dichiarare il calo del valore di mercato delle sue attività.

Tuttavia, la banca era rimasta con il cerino in mano quando Powell aveva annunciato che non c'erano abbastanza lavoratori americani disoccupati per contenere gli aumenti salariali, e che, per questo motivo, aveva in previsione un aumento dei tassi di interesse ancora maggiore di quello programmato. Aveva affermato che, per tenere alti i profitti delle aziende statunitensi e, di conseguenza, le loro quotazioni azionarie, era necessaria una grave recessione che mantenesse i salari sufficientemente bassi.

In questo modo aveva ribaltato il Quantitative Easing del piano di salvataggio di Obama, che aveva costantemente gonfiato i prezzi degli asset immobiliari, delle azioni e delle obbligazioni.

Così facendo la Fed si è ficcata in un vicolo cieco: se ripristinerà l'era dei tassi d'interesse "normali" annullerà l'aumento dei prezzi degli asset del settore FIRE [finanza, assicurazioni, proprietà immobiliari], durato 15 anni.

Questo cambiamento improvviso, avvenuto tra l'11 e il 12 marzo, aveva lasciato la SVB "di fronte a minusvalenze non realizzate per quasi 163 miliardi di dollari - più della sua base azionaria. I deflussi di depositi avevano poi iniziato a cristallizzare questa perdita in una perdita realizzata"[1] SVB non era l’unica. Le banche di tutto il Paese stavano perdendo depositi.

Non si tratta di una "corsa agli sportelli" dovuta a timori di insolvenza. È dovuto al fatto le banche sono monopoli talmente forti da poter fare a meno di condividere i loro crescenti guadagni con i depositanti. Realizzano profitti vertiginosi sui tassi applicati ai mutuatari e sui tassi di rendimento dei loro investimenti, ma continuano a pagare ai depositanti solo lo 0,2% circa.

Il Tesoro americano paga molto di più e, giovedì 11 marzo, il titolo del Tesoro a 2 anni rendeva quasi il 5%. Il crescente divario tra ciò che gli investitori possono guadagnare acquistando titoli del Tesoro privi di rischio e la miseria che le banche elargiscono ai loro depositanti ha indotto i depositanti più abbienti a ritirare il loro denaro per ottenere un rendimento di mercato più equo altrove.

Sarebbe sbagliato pensare ad una "corsa agli sportelli" e ancor di più al panico. I depositanti, nel voler ritirare il loro denaro, non erano irrazionali o in preda alla "pazzia delle folle." Il problema è che le banche sono semplicemente troppo egoiste. E, mentre i depositanti ritiravano i loro depositi, le banche avevano dovuto vendere il loro portafoglio di titoli, compresi i titoli a lungo termine detenuti dalla SVB.

Tutto questo fa parte dello smantellamento dei salvataggi bancari e del Quantitative Easing di Obama. Come risultato del tentativo di tornare a livelli di tassi di interesse storicamente più normali, il 14 marzo l'agenzia di rating Moody's ha ridotto la valutazione del sistema bancario statunitense da stabile a negativo, citando il "rapido cambiamento del contesto operativo." Il riferimento è al crollo della capacità delle riserve bancarie di coprire i debiti verso i depositanti, che hanno ritirato il loro denaro e costretto le banche a vendere titoli in perdita.

L'ingannevole copertura del Presidente Biden

Il Presidente Biden sta cercando di confondere gli elettori assicurandoli che il "salvataggio" dei ricchi depositanti non assicurati della SVB non è un salvataggio. Ma, ovviamente, si tratta di un salvataggio. Intendeva dire che gli azionisti della banca non sono stati salvati. Ma i suoi grandi depositanti non assicurati non hanno perso un solo centesimo, nonostante il fatto che non avessero i requisiti per la sicurezza e che, in realtà, avessero deciso di comune accordo di abbandonare la nave, provocando così il collasso della banca.

Biden intendeva dire che non si trattava di un salvataggio da parte dei contribuenti. [Il salvataggio] non comportava la creazione di denaro o di un deficit di bilancio, così come i 9.000 miliardi di dollari di Quantitative Easing della Fed per le banche dal 2008 non erano stati una creazione di denaro o un aumento del deficit di bilancio. Si trattava di un esercizio di bilancio - tecnicamente una sorta di "scambio" con compensazioni di crediti buoni della Federal Reserve in cambio di titoli bancari "cattivi" dati in garanzia - molto al di sopra dei prezzi di mercato, tanto per essere sicuri. È proprio questo che aveva "salvato" le banche dopo il 2009. Il credito federale era stato creato senza alcuna tassazione.

La visione a tunnel del sistema bancario

Si potrebbe citare la Regina Elisabetta II e chiedersi: "Nessuno se lo aspettava?" Dov'era la Federal Home Loan Bank che avrebbe dovuto regolamentare la SVB? Dov'erano gli ispettori della Federal Reserve?

Per rispondere a questa domanda, bisogna capire chi sono i regolatori e gli ispettori delle banche. Sono controllati dalle banche stesse, scelti per la loro negazione dell'esistenza di un problema strutturale del nostro sistema finanziario. Credono veramente che i mercati finanziari siano in grado di autocorreggersi grazie agli "stabilizzatori automatici" e al "buon senso."

La corruzione deregolamentata ha giocato un ruolo importante nella selezione di questi regolatori dalla visione a tunnel. La SVB era supervisionata dalla Federal Home Loan Bank (FHLB). La FHLB è nota per essere sotto cattura normativa da parte delle banche che scelgono di operare sotto la sua supervisione. Tuttavia, l'attività della SVB non riguardava i prestiti ipotecari,si trattava di private equity ad alta tecnologia che venivano preparati per le IPO [offerte pubbliche iniziali] - emesse a prezzi elevati, pubblicizzate e poi spesso lasciate cadere in un gioco di pump and dump. I funzionari o gli ispettori delle banche che si rendevano conto di questo problema venivano esclusi dall’incarico in quanto "troppo qualificati."

Un'altra considerazione politica è che la Silicon Valley è una roccaforte del Partito Democratico e una ricca fonte di finanziamenti per le sue campagne elettorali. L'amministrazione Biden non aveva intenzione di uccidere la sua gallina elettorale dalle uova d'oro. Ovviamente, avrebbe salvato la banca e i suoi clienti a capitale privato. Il settore finanziario è il fulcro del sostegno del Partito Democratico e la leadership del partito è fedele ai suoi sostenitori. Proprio come il Presidente Obama aveva detto ai banchieri che temevano che potesse dare seguito alle promesse fatte in campagna elettorale di svalutare i debiti ipotecari per riportarli a valutazioni di mercato realistiche, in modo da consentire ai clienti sfruttati dei mutui spazzatura di rimanere nelle loro case: "sono l'unico che si frappone tra voi [i banchieri in visita alla Casa Bianca] e la folla con i forconi." Questa era la sua opinione sugli elettori che avevano creduto alle sue chiacchiere sulla "speranza e il cambiamento."

La Fed si spaventa e riduce i tassi di interesse

Il 14 marzo i prezzi delle azioni e delle obbligazioni si erano impennati. I compratori a margine avevano fatto il botto vedendo che il piano dell'amministrazione era sempre il solito: procrastinare il problema delle banche, inondare l'economia di salvataggi (per i banchieri, non per gli studenti indebitati) fino al giorno delle elezioni, nel novembre 2024.

La grande domanda è se i tassi di interesse potranno mai tornare alla "normalità" storica senza trasformare l'intero sistema bancario in qualcosa di simile alla SVB. Se la Fed rialzerà davvero i tassi d'interesse a livelli normali per rallentare la crescita dei salari si verificherà un crollo finanziario. Per evitarlo, la Fed deve creare un flusso esponenzialmente crescente di Quantitative Easing.

Il problema di fondo è che il debito fruttifero cresce in modo esponenziale, ma l'economia segue una curva a S e poi si abbassa.

E se l'economia rallenta - o viene deliberatamente rallentata quando i salari tendono a raggiungere l'inflazione dei prezzi causata dal monopolio e dalle sanzioni antirusse degli Stati Uniti, che fanno aumentare i prezzi dell'energia e dei generi alimentari - l'entità delle richieste finanziarie all'economia supera la capacità di pagamento.

Questa è la vera crisi finanziaria che l'economia deve affrontare. Va oltre il settore bancario. L'intera economia è afflitta dalla deflazione del debito, anche a fronte dell'inflazione dei prezzi degli asset sostenuta dalla Federal Reserve. Quindi, la grande domanda - letteralmente la "linea di fondo" - è come la Fed possa manovrare per uscire dal vicolo cieco del Quantitative Easing a interessi bassi in cui ha spinto l'economia statunitense. Quanto più a lungo continuerà a salvare dalle perdite gli investitori del settore FIRE, tanto più violenta dovrà essere la risoluzione finale.

La cosa grave è la scelta politica di continuare a "dare un calcio al barattolo," cercando di mettere una pezza ad una crisi finanziaria dopo l'altra, almeno fino al prossimo anno elettorale.

Michel Hudson

Fonte: unz.com
Link: https://www.unz.com/mhudson/why-the-bank-crisis-is-not-over/
14.03.2023
Scelto e tradotto da Markus per comedonchisciotte.org

Note:
[1] Huw van Steenis, “History can instruct us on the fallout from SVB’s collapse,” Financial Times, March 13, 2023.
Michael Hudson è presidente dell’Institute for the Study of Long-Term Economic Trends (ISLET), analista finanziario di Wall Street, professore ricercatore di economia presso l’Università del Missouri, Kansas City.

Commenti (40)

Per commentare accedi all area riservata con un account abilitato.

Mostra commenti 40 caricati
    1. danone 18 marzo 2023

      Per rispondere a questa domanda, bisogna capire chi sono i regolatori e gli ispettori delle banche. Sono controllati dalle banche stesse, scelti per la loro negazione dell’esistenza di un problema strutturale del nostro sistema finanziario. Credono veramente che i mercati finanziari siano in grado di autocorreggersi grazie agli “stabilizzatori automatici” e al “buon senso.”

      I regolatori e gli ispettori delle banche, ovvero le autorità monetarie del nostro sistema economico-monetario-finanziario, da almeno 3 secoli, sono sempre e solo gli usurai internazionali stessi, coloro che da 3 secoli stanno mangiando a sbaffo sulla miseria di popoli e nazioni, non so se è chiaro a sufficienza questo fatto.
      E siamo ancora qui a chiedere che essi risolvano che cosa, di grazia?
      Questi maledetti e schifosi usurai sono la causa di tutti i nostri mali collettivi, lo sappiamo in realtà, epperò ce li teniamo sempre e comunque sul groppone, perchè siamo comunque noi che li legittimiamo nel loro ruolo di legislatori e regolatori delle dinamiche economiche, mica altri.
      I più, almeno in occidente, avendo due soldi da parte, il famoso sacro risparmio, due lire in croce in realtà, ma tanto basta per farsi ingabbiare dalle logiche egoiste-neo-liberiste, credono che se mandassero affanculo ora lor signori, perderebbero anche quel poco che pensano di possedere come loro proprio tesoretto, ma che in realtà gli stessi usurai gli possono portare via in due secondi con una scusa qualunque, come ormai è evidente ai più, spero.
      Siamo noi che vogliamo questo sistema monetario usuraio, inutile colpevolizzare chi ne approfitta, se prima non si è fatto un esame di coscienza per capire a chi noi diamo il nostro assenso consenso.
      Io è da 20 anni che ho mandato affanculo le banche e vivo senza conti correnti.
      Non lo dico certo per essere imitato, già il fatto di avere un buon lavoro, o una famiglia, rende impossibile vivere senza conti bancari.
      Ma almeno fatevela questa riflessione.
      Lo scrivo per far capire ai più che scegliere di aderire passivamente ad una condizione di cattività collettiva manifesta, pensando che a te personalmente e alla tua cerchia ristretta di amici e parenti possa andare bene, è da gonzi con le ali, non da veri furbi, e più si andrà avanti in questo crepuscolo occidentale, più sarà evidente.

    2. Luigi Pastorello 18 marzo 2023

      bravo! Hai detto tutto Danone. Gli usurai al vertice della piramide rispecchiano la meschinità piddocchiosa avida della stragrande maggioranza del gregge! Usurai e usurati, padroni e sottomessi sono un Giano bifronte ed il karma compensa la mancanza di coscienza e consapevolezza di tutti quanti. Il destino è chiaro ormai. Come nel '900 nazionalismi esasperati, razzismi, il sentirsi gli unici del Gott mit uns e tutti gli altri sfigati inferiori ha generato due guerre mondiali. L' idolatria del Dio denaro provocherà miseria e catastrofe economica diffusa. Tutto ciò é matematico, è il primo principio della termodinamica ad azione corrisponde un' altra azione di forza uguale e contraria.

    3. Cachafaz 18 marzo 2023

      Cioe' in pratica sostieni, la gente non scende in piazza perche' ha un piccolo gruzzoletto e con quello pensa di risolvere/tirare avanti, anzi magari teme che se scende in piazza potrebbe fare peggio, provocare il crack del sistema e quindi perdere il suddetto gruzzoletto. Questo e' il pensiero di quelli piu' evoluti! La maggioranza, temo, neanche arriva a questo. Diciamo la verita' se risolvono il problema degli allevatori olandesi e dei futuri pensionati francesi in altro modo, magari obbligando l'italia a pagare per loro (cosa possibilissima visto i precedenti), le proteste rientrerebbero! Quindi si, si puo' verificare
      "L’ idolatria del Dio denaro provocherà miseria e catastrofe economica diffusa. Tutto ciò é matematico, è il primo principio della termodinamica ad azione corrisponde un’ altra azione di forza uguale e contraria."

    1. Senna 18 marzo 2023

      La Cina non finanzia più gli Usa, la Cina non compra più Us-Bond almeno dal 2018, agli Usa mancano 800/900 miliardi di $ all'anno che arrivavano dalla Cina.

      Ecco perché la farsa del fake virus della fake pandemia che non c'è stata, 3 anni di lockdown, blocco delle economie, blocco con attentato dei North Stream I e II, quindi aumento del prezzo dell'energia, di gas, gasolio e benzina, 2% del PIL all'anno alla Nato, guerra e armi in Ucraina, sono centinaia di miliardi di € e $ che finiscono negli Usa, per sostituire il ruolo della Cina.

    2. carla 18 marzo 2023

      Bel riassunto

    3. Senna 18 marzo 2023

      Tutti dovrebbero leggere questo articolo/analisi del 21 giugno 2018 del CFR
      "What Would Happen if China Started Selling Off Its Treasury Portfolio?"
      Ripeto, del giugno 2018, suona l'allarme cosa succederebbe o meglio succederà ed è successo, se la Cina dovesse liberarsi dei bond Usa e non comprarne più, cioè un buco di ca 900 miliardi di $, come si vede bene nei grafici in fondo all'articolo e lo spaventoso buco era atteso nella seconda metà del 2019 e guarda caso cos'è iniziato in ottobre/novembre 2019, è iniziata la farsa del coviddi, della pandemia inesistente, del massacro di Bergamo marzo 2020, per fermare le economie del mondo, per nascondere il fallimento degli Usa e del mondo anglo. Ovviamente le colonie servili e striscianti hanno obbedito ed iniziato con lockdown, fascismo nei confronti di chi osava anche solo respirare, attacco ai PIL di mezzo mondo, poi hanno aggiunto le somministrazioni di merda tossica da gennaio 2021, causando nella sola Italia tra il 2020/21/22 almeno 350.000 morti, per mantenere alta la tensione, per poi obbligare con il ricatto e forza l'Europa a sostituire la Cina, cioè noi dobbiamo finanziare il debito pubblico Usa

    4. Megas Alexandros 18 marzo 2023

      Gli USA non hanno bisogno che i cinesi comprino i dollari per avere dollari che essi stessi producono in regime di monopolio. Sei fuori strada!
      Vi ripeto per l’ennesima volta non è una lotta fra Stati come vi fanno credere, ma bensì una lotta di classe, spesso all’Interno degli Stati stessi. Noi ci dobbiamo liberare dei massoni che hanno preso il possesso delle nostre istituzioni. Credere che gli USA abbiano bisogno di essere finanziati in dollari dalla Cina, significa voler continuare a credere alla frode sulla moneta che ci impartiscono da oltre 30 anni.

    5. Megas Alexandros 18 marzo 2023

      Leggi quello che ti ho scritto sopra…. chi scrive queste cose, è a servizio di chi vuol far credere la frode.
      Tutt’al più il dollaro può perdere la natura di moneta di riserva ma mai gli USA andranno in defaul in dollari. Chi scrive questo articoli non conosce la materia e ripeto, ha solo la funzione di confondere ancora la gente, per non fargli vedere la verità.

    6. Senna 18 marzo 2023

      Tu sei fuori strada con le tue teorie che poi nella pratica non funzionano o ti rode che il cagatoio Usa sia fallito?

    7. Megas Alexandros 18 marzo 2023

      Cosa mi rode a me??? ma tu sei fuori!!!! ti rendi conto di cosa hai affermato…. hai scritto che gli USA produttori di dollari hanno bisogno di farsi finanziare in dollari dalla Cina!!! come affermare che il proprietario di un pozzo di petrolio ha bisogno di comprare il petrolio!!!! questo hai scritto….. a questo hai dato credito….. ti portano via!!!
      Che gli USA sono gli unici produttori al mondo di dollari non è una mia teoria ma la realtà che tu disconosci andando dietro a chi ti fa credere le minchiate scritte nell’articolo che citi….. ti ripeto sono gli stessi che hanno provocato tutto questo. Che vuoi che me ne freghi a me degli USA…. io difendo la Verità!!! Ed in questo caso la verità la comprende anche un bambino!!!

    8. Senna 18 marzo 2023

      Ma tu sei fuori di testa, te l'hanno già spiegato diversi utenti qua dentro, le tue sono teorie che funzionano in teoria, nella realtà e nella pratica sono un ammasso di merda! Il dollaro USA è una divisa militare imposta ai suoi sudditti e colonie nel mondo. Possono stampare quello che vogliono, ma se il mondo, ed è quello che lentamente sta succedendo, non accetta più il dollaro usa per pagamenti internazionali ad es. petrolio etc., ne puoi stampare miliardi di tonnellate come nel 29 in Germania, ma ti ci pulisci il culo e li sbatti nel cesso!!

    9. Megas Alexandros 18 marzo 2023

      Ora stai dicendo un’altra cosa rispetto a quello che hai detto prima. Ora stai dicendo che il mondo non accetta più dollari in cambio di beni e servizi. Prima hai scritto che gli USA hanno bisogno di essere finanziati in dollari dalla Cina. Cina e Russia non stanno più tenendo riserve in dollari perché hanno visto che con le sanzioni possono essere bloccate. Questo è il motivo per cui disinvestono in dollari e vendono beni in cambio delle proprie valute nazionali…… che poi alla fine è la stessa cosa, perché gli USA per comprare le valute nazionali di questi paesi forniscono sempre dollari.
      Lascia perdere non capisci nulla di sistemi monetari….. continua a credere a quello che ti fanno credere quello di Davos e dormi sonni tranquilli

    10. Pfefferminz 18 marzo 2023

      Megas, sul Vaso di Pandora c'è un tale che dice che il sistema della moneta fiat creata dal nulla sta implodendo e che in futuro la moneta sarà coperta da asset (materie prime come oro e petrolio). Infatti le banche centrali starebbero comprando oro in grandi quantità. Anche la futura moneta digitale sarebbe coperta da asset.
      https://youtu.be/PJaBglNVypg
      (a partire dal minuto 7:08 circa)
      Secondo me possono anche cercare di farci credere che la CBDC è coperta da asset, tanto nessuno sarà in grado di controllare...

    11. Pfefferminz 18 marzo 2023

      L'aumento dei prezzi dell'energia serve anche, nel lungo termine, a rendere accettabili le centrali nucleari.

    12. Megas Alexandros 19 marzo 2023

      Vedi Pfeff, sul fare previsioni di come sarà il mondo futuro si può dire tutto ed il contrario di tutto, ma se parliamo di temi economici ampiamente dimostrati e spiegati dalla dottrina, dobbiamo attenerci a quella che è la realtà delle cose.. e come funziona la moneta moderna è ben definito dalla scienza.
      Tornare alla moneta coperta ed al tempo che fu, non è certamente un favore che l'élite fa al popolo, questo deve essere chiaro.
      Anzi, se vuoi la mia opinione, tornare alla moneta coperta - lasciando il reddito di sussistenza al popolo sotto controllo fornito con la CBDC - è proprio il fine ultimo di Davos e di che ha progettato il GR.
      Chi, come il signore nel video, prospetta la moneta coperta, dovrebbe anche indicarci con che cosa si copre ma soprattutto come sarà possibile coprire tutta la moneta oggi esistente ed emessa.
      A meno che, come da tua intuizione finale, la moneta coperta sarà solo quella in mano a ristrette élite ed il resto sarà tutta CBDC che ci faranno credere coperta!!!
      Insomma, ripeto, chi prospetta questo.... fa solo l'interesse di chi ha spadroneggiato fino ad ora.
      Secondo Megas, allo stato attuale (a meno di invenzioni nuove "alla danone" - per indenderci - che però, vedo molto lontane per non dire impossibili), se vogliamo perseguire il bene dei popoli, non possiamo prescindere che dal tornare ad un uso corretto della moneta moderna fiat.
      Questo vuol dire toglierla dalle mani dei banchieri e delle élite private e restituirla agli stati democratici.
      La moneta moderna fiat è un numero elettronico che serve per scambiarci bene i servizi in un'ottica di benessere comune... non è scarsa e nemmeno a debito... questo deve tornare ad essere chiaro tra la maggioranza, per una speranza di poter cambiare le cose.
      Gente come questo signore del video, che quasi si gratificano di questa previsione, mi fanno paura, perché nella migliore delle ipotesi, non hanno ancora compreso cosa è la moneta moderna e nella peggiore invece sono insider dei poteri che vogliono completare il disegno del GR.

    13. Pfefferminz 19 marzo 2023

      Concordo. Grazie che ti sei preso il tempo di guardare il video. Perlomeno adesso sappiamo con quali argomentazioni cercheranno di rendere appetibile la CBDC.

    14. Megas Alexandros 19 marzo 2023

      Si, credo anch'io che questo sarà uno degli argomenti. "Portate i vostri risparmi alla BC che così non rischiate di perderli come succede per i fallimenti del mondo bancario".
      Stanno sfruttando la loro frode per frodare ancora.
      Mi spiego meglio (appena ho tempo farò anche un articolo sull'argomento): la frode attuale è che le BC non garantiscono i depositi presso i loro agenti... è da qui che nasce tutto il problema!!!
      Sappiamo tutti che la moneta è emessa in regime di monopolio dalle BC e da esse perviene nelle nostre tasche, poi quando noi la depositiamo presso i loro agenti (le banche commerciali), tali depositi non sarebbero più garantiti dal monopolista... è una assurdità oltre che un frode. Dopo di che gli Agenti (le banche commerciali), creano ulteriori depositi attraverso la concessione di prestiti.... anche questi frutto di precedenti creazioni di riserve da parte delle BC (vedi rifinanziamenti, ecc).... ed anche questi non sarebbero garantiti!!!! o meglio come ha detto Biden: "garantiremo solo i depositi delle banche sistemiche" - come dire garantiremo solo i depositi di chi interessa a noi!!!
      Ma ci rendiamo conto a che livello è arrivata la frode!!!
      Questo Mosler e la MMT lo affermano da 30 anni..... le BC devono garantire i depositi, è merce emessa da loro e dai loro Agenti dal nulla..... su precisa legislazione degli Stati democratici......
      Non so se mi spiego..... !!! da qui nasce tutto il resto... dallo spread, dai mercati che comandano, dalla moneta a debito alla moneta scarsa, ecc.

    15. Pfefferminz 19 marzo 2023

      Concordo. Penso anch'io che quella che hai descritto sarà la strategia adottata. Probabilmente creeranno un clima di paura facendo fallire dapprima le banche più piccole, quelle più importanti per i cittadini perché legate al territorio, quelle che finanziano le piccole e medie imprese, in modo che i correntisti si sposteranno via via verso le banche più grandi. La mossa finale sarà un gioco da ragazzi e, strada facendo, ne approfitteranno per predare a destra e a manca. Il livello della frode è mostruoso, come dici giustamente. È uno tsunami che ci coglie impreparati.

    16. Deheb 19 marzo 2023

      Ciò che dice il tipo del video mi pare un minestrone o una macedonia, siccome il mondo va verso la de-dollarizzazione allora bla bla bla.

      Il punto non è che le BC comprano oro o chissà cosa e allora, il problema è il valore STABILE dell’asset a garanzia, altrimenti non cambia molto da adesso.
      “…il calo del valore di mercato delle sue attività.”
      Lo dice anche nell’articolo cosa ha scatenato questo casino ed è quello che si diceva con T2, il valore dell’attività a garanzia che è variato (drasticamente ridotto).
      Anche se dovessero usare il petrolio o l’oro come stabilizzi il valore se questo viene deciso dalla domanda e offerta? Nel Gold Standard il prezzo dell’oro era fissato per legge ad un certo valore. Agganceresti una moneta (che deve avere un valore stabile nel tempo, o il più possibile o per lo meno prevedibile) con un qualcosa che varia nel tempo (e nei momenti di crisi ancora di più). Non funzionerebbe.
      Poi, eliminerebbe (o vorrebbero eliminare) la finanza a vantaggio dell’economia reale….senza finanza non esisterebbe economia reale, piccolo particolare trascurato.

      “Vorrebbero” sostituire il LIBOR con il SOFR….
      TRAD: “Il Secured Overnight Financing Rate (SOFR) è un'ampia misura del costo del prestito di contante overnight garantito da titoli del Tesoro. Il SOFR comprende tutte le operazioni del Broad General Collateral Rate più le operazioni bilaterali di pronti contro termine del Tesoro liquidate attraverso il servizio Delivery-versus-Payment (DVP) offerto dalla Fixed Income Clearing Corporation (FICC), che viene filtrato per eliminare una parte delle operazioni considerate "speciali". Si noti che gli special sono operazioni di pronti contro termine per garanzie di emissioni specifiche, che avvengono a tassi di prestito di contante inferiori a quelli delle operazioni di pronti contro termine per garanzie generali, perché i fornitori di contante sono disposti ad accettare un rendimento inferiore sul loro contante per ottenere un particolare titolo.
      Il SOFR è calcolato come mediana ponderata per il volume dei dati sulle transazioni repo tripartite raccolti dalla Bank of New York Mellon, nonché dei dati sulle transazioni repo GCF e sulle transazioni repo bilaterali del Tesoro compensate attraverso il servizio DVP della FICC, ottenuti dall'Office of Financial Research (OFR) del Dipartimento del Tesoro statunitense. Ogni giorno lavorativo, la Fed di New York pubblica il SOFR sul sito web della Fed di New York alle 8:00 circa.”

      E’ una contraddizione rispetto a tutto quello che ha detto nella prima parte.

      La questione della “moneta unica mondiale” successore del dollaro…ehm…

      La CBDC forse è un passo verso la separazione tra la concessione del credito e la creazione della moneta, forse. Anche se fosse il migliore dei sistemi tutto dipende da come lo useranno.

    17. Pfefferminz 19 marzo 2023

      "Anche se dovessero usare il petrolio o l’oro come stabilizzi il valore se questo viene deciso dalla domanda e offerta?"

      Speriamo che non venga loro in mente di creare una moneta dal valore variabile, a seconda dell'asset sottostante. 😉
      Il bitcoin, in questo caso, avrebbe fatto da apristrada.

    18. Megas Alexandros 19 marzo 2023

      Una moneta coperta per un ristretta élite che si scambieranno tra loro ed una moneta (CBDC) apparente coperta per rendere schiavi ed accaparrarsi le menti ed i servigi dei popoli.
      Wallcome in the new middleage!!!
      Speriamo che gli “white hat” siano in azione….. altrimenti sarà dura per noi comuni mortali.

    19. Megas Alexandros 19 marzo 2023

      Semmai senza l’economia reale non esisterebbe la finanza…. del resto che tu fossi assuefatto da questo mondo era già chiaro.
      Il mondo ed i sistemi economici esistevano prima della finanza se tu non te ne fossi accorto.
      Se non ci fosse chi coltiva il grano non ci sarebbe neanche chi specula sul grano attraverso derivati e c.
      Tornando all’inizio il problema non è il “calo del valore”…. il problema è chi gestisce deliberatamente il calo del valore, ovvero il monopolista della moneta e la relativa frode con la quale viene consentito alle BC di non garantire i depositi che loro stesse creano!!!
      Questo, come ho detto a Pfeff, è il problema e la frode essenziale.
      Qe, Qt, creazione di riserve e quindi depositi, gestione dei tassi, ecc. sono tutte operazioni messe in atto non da Dio o dalla Natura ma dal monopolista della moneta.
      Quindi evitiamo di indicare falsi problemi o falsi soggetti per spiegare quanto sta avvenendo.
      Rendere liquide le banche per andare ad investire in borsa e derivati è una operazione messa in atto dalle BC non da Dio.
      Queste cose e quello che sarebbe successo, io l’ho scritto mesi e mesi fa… ci sono gli articoli. L’ho scritto mentre tutti indicavano il QE come la causa principale dell’inflazione.

    20. Megas Alexandros 19 marzo 2023

      Riguardo alla moneta coperta il tema non è il valore ma la possibilità di emissione. Ovvero tu Stato dovrai emettere moneta in base alle riserve auree che hai. Stiamo parlando dell’ impossibile …. ovvero di quello che è stato ma che nella realtà non è mai stato.
      Non starei tanto a ci concentrarmi su questo futile tema…. ma sul fatto che hai ben individuato, ovvero che ci daranno una moneta fiat facendoci credere che sia coperta e ce la daranno solo se faremo quello che dicono loro.

    21. Pfefferminz 19 marzo 2023

      Poniamo che la CBDC venga introdotta dopo aver provocato l'iperinflazione. A quel punto il popolo potrebbe decidere di dare vita ad una moneta propria o a più monete relative a diverse sottocomunità. Forse non sarebbe male avere dei piani nel cassetto, se si dovesse veramente presentare l'ora zero. Una nuova moneta sovrana a livello nazionale potrebbe venire vietata o usurpata, ma tante a livello locale potrebbero sopravvivere e espandersi. In sintesi: "loro" hanno bisogno di noi, per implementare la prigione digitale, ma noi possiamo organizzarci senza di loro.

    22. Megas Alexandros 19 marzo 2023

      Una moneta locale può essere equiparata ad un baratto contabilizzato oppure ci costruiamo la nostra comunità stato moderno locale ed usiamo correttamente la moneta fiat…. potrebbe essere un’idea. Mi hai dato un’idea: potremmo provare a costruire uno Stato partendo da un paese e facendoci la nostra moneta locale sciegliendici i governanti. Chissà magari Putin ci sostiene anche militarmente e ci vende il gas.
      Quindi vedi che torniamo alla mia idea di smettere tutti insieme di pagare le tasse allo Stato italiano e pagarle a livello di comunità per dare valore alla nostra moneta locale.
      I poteri massonici italiani ci faranno la guerra ma se abbiamo Putin dalla nostra parte siamo a posto😂😂😂

    23. Pfefferminz 19 marzo 2023

      Il problema vero sarà che nell'ora zero, dopo un'eventuale iperinflazione che distrugge totalmente il valore della moneta, la maggioranza sceglierà di usare la CBDC e non la moneta autogestita dei "complottisti". Non resta che diffondere le informazioni sulla frode come fai tu, sperando di raggiungere il maggior numero di persone possibile.

    24. Deheb 20 marzo 2023

      Punti di vista Megas.
      Economia e finanza vanno da sempre a braccetto, il concetto di debito e credito è finanza; l’attuale sistema economico (ma anche quello passato) non esisterebbe in questa forma senza la finanza. Il mutuo è finanza, il prestito per la macchina idem. La finanza non è solo speculazione.

      Il monopolista che gestisce i valori lo ha sempre fatto, è li per quello, hanno sempre agito su tassi e cambi, in tempi di tranquillità (quindi con meno evidenza) e in tempi di crisi.
      Hanno creato problemi come conseguenza dei loro interventi.
      L’inflazione che hanno creato non riguarda “l’economia reale” ma l’economia finanziaria, hanno permesso (o stimolato) l’aumento dei prezzi dei beni mobiliari (borse e TdS ad esempio). Il DJ dal 2009 è passato da 7000 a 35000 l’anno scorso. Anche questa è inflazione. O per contro hanno evitato un deprezzamento di altri titoli (TdS) stimolati dalla politica dei tassi a 0% o sottozero. Hanno creato le premesse per bolle e casini vari e assortiti, prima o poi devono strornare.

    25. Deheb 20 marzo 2023

      Il bitcoin è sempre stato troppo volatile, non era affidabile. Hanno però fatto un ottimo esperimento in "campo aperto" sulla blockchain (mia opinione).

    26. Megas Alexandros 20 marzo 2023

      A Firenze si dice: "con te si discute dell'acqua calda"..... non è questione di punti di vista, è questione di sapere come funzionano le cose. E la finanza esiste perché esiste l'economia reale e non viceversa come tu hai sostenuto.
      E mentre l'economia reale deve esistere per forza della finanza non ne esisterebbe il bisogno.
      Questo è un dato di fatto accertato, non un opinione!!!
      Per il resto tu confondi inflazione con speculazione... ed i problemi che tu adduci al monopolista, sono dovuti al fatto che il monopolista agisce deliberatamente in modo contrario a quanto indica la dottrina, con il preciso intento di crearli i problemi... nelle crisi tanti perdono e pochi guadagnano.
      Il sistema economico e la moneta fiat (come indica e consiglia la MMT), potrebbero esistere, vivere e funzionare perfettamente con i tassi a zero, senza Tds, senza le borse, senza i derivati, senza prestiti, con il sistema bancario tutto dipendete dal settore pubblico ed i depositi bancari garantiti dalla BC....
      Tu non hai colto l'aspetto principale che ha provocato l'ennesima crisi bancaria e che ho riportato a Pfeff nei post precedenti. Tutto il problema nasce dal fatto che le BC non garantiscono i depositi che i suoi agenti (le banche commerciali), creano nella loro funzione di concedere credito.
      Questa è una folle frode.... che può essere accettata solo da chi ha il cervello intriso dalla diabolicità insita nel mondo della sfrenata finanza speculativa. Un mondo dove i numeri della "fuffa" dei derivati supera di gran lunga i numeri dell'economia reale. Basta vedere al riguarda la quantità di derivati (ormai fuffa), detenuti da Deutsche Bank.. tanto per fare un esempio, rispetto al PIL tedesco.
      Io, BC consento ad alcuni soggetti (banche commerciali), di creare la merce che produco in regime di monopolio e non garantisco questa merce!!!!
      Come se Armani che produce abbigliamento Armani in regime di monopolio, consentisse ad altri di creare abbigliamento Armani, senza garantire il prodotto finale con il suo marchio!!!!
      Ripeto, se Voi che operate nel Grande Casinò della Finanza, non comprendete la portata delinquenziale di questa cosa.... continueremo ancora per generazioni in questa situazione.

    1. maghi 18 marzo 2023

      https://worldoil.com/news/2023/3/16/pimco-u-s-oil-gas-production-may-decline-amidst-multiple-banking-crises/
      se dietro queste crisi bancarie ci fosse il progetto di far mancare i crediti e i sussidi ai fossili, significa un bel acceleramento del GR.

    2. carla 18 marzo 2023

      Stanno già creando problemi al fossile, le banche si aggiungono, lacceleramento lo vogliono sicuramente anche perchè molti cittadini si stanno giocoforza svegliando, vedi olanda (come mi stanno simpatici ora gli allevatori olandesi che ho sempre odiato) e i lavoratori francesi.

    1. carla 18 marzo 2023

      Tutto si sta avviando ad una conclusione occidentale che potrebbe fare il paio con:
      "Non ti vaxxini, ti ammali e poi muori"

      oppure a scelta
      "L'Ucragna sta vincendo, grande offensiva primaverile"

      Con l'aggiunta satanica della beffa al danno

    1. carla 18 marzo 2023

      "..il quadro statistico che le banche riportano sulle loro attività e passività non riflette la realtà del mercato"
      Entrare in banca oggi è come entrare in manicomio (quello di una volta).
      Persone/entità convinte sin dallo scorso anno che Putin è un axxaxxino, che la Russia sono 4 case in croce sopra un atollo di sabbia, che noi (occidente)siamo il massimo dell'efficienza, della genialità e soprattutto del programma greeeeen.
      Del resto che ci si può aspettare da entità che si tengono i tuoi soldi e ti lasciano addirittura fuori dall'immobile perchè qualche pazzo ha deciso di sterminarci ?
      Al massimo si comportano come il migliore che ha suggerito di rubare tutti i capitali russi depositati in occidente, violando così le sue stesse leggi e buttando la maschera davanti al resto del pianeta, che potrà così giustamente soppesare con quali delinquenti fa affari.

    2. ric 18 marzo 2023

      il problrma sarebbe risolto massacrando 300 milioni di yankees e gas-ando 8 milioni dei loro padroni...

    3. carla 18 marzo 2023

      Mi basterebbero gli 8 mil. gas ati. Cosa vuoi che facciano gli altri 300 mil. discendenti di detenuti e signorine allegre.

    4. ric 18 marzo 2023

      ok ..cominciamo con quelli..

      poi i 300 milioni di deportiamo come schiavi in africa...

    5. carla 18 marzo 2023

      a lavorare per i cinesi

    1. Eugiorso 18 marzo 2023

      Chiaro che ci saranno "escamotage" fed e "palliativi", davanti alla crisi in atto, senza affrontarla con interventi veramente efficaci, per arrivare alla rielezione della mummia biden-bidet telecomandata dai neocon, che peraltro si varrà di brogli elettorali come accade per il primo "mandato".
      Inoltre,c'è òa spada di Damocle della compressione neoliberista dei salari e dei redditi popolari che potrà dare effetti non voluti, ad esempio sul piano politico e dell'"ordine pubblico", ma questo aspetto è importante per le colonie sottomesse dell'Europa occidentale, ed è già cennato, se si pensa alle manifestazioni in Francia (tutt'ora in corso) contro la compressione delle pensioni.
      L'orizzonte è quello di una sconfitta militare nel Donbass, di un aumento delle tensioni con la Cina, innescando forse nuove situazioni belliche e dell'esplosione del sistema bancario, senza che gli avvoltoi fed possano impedirla, nonché future rivolte popolari nelle colonie dell'Europa occidentale.
      Queste possibilità tutt'altro che remote, delineeranno il quadro del declino usa concretandosi, che potrà acellerare nel prossimo futuro, non fra decenni, ma fra pochi annetti.
      Anche noi italiani, legati a doppio filo a quel carro marcio ne faremo le spese, forse più degli statunitoidi.

      Cari saluti

    2. Cachafaz 18 marzo 2023

      Hanno anche altre carte da giocare; Ad esempio, potrebbero anticipare a quest'anno l'anno delle elezioni, e neanche andare a votare, decretando la vittoria di Bidet a tavolino. Porcata piu', porcata meno...accidenti, gli ho dato un'idea;

    1. Chicxulub2.0 18 marzo 2023

      Ve l'ho detto che se c'è il crollo sistemico comincia dalla finanza

      Comunque vada l'Europa precipiterà in una decadenza senza possibilità di rinascita a meno che non risorga il vero spirito animale della nostra koinè, quello della Rivoluzione

      In Francia qualche pur vago segnale sembra ci sia

Visualizzati 40 di 40 commenti approvati.