
FONTE: LEAP2020.EU
GEAB n. 82 – 15 Febbraio 2014 – SOMMARIO
2014: la crisi sistemica globale riprende il suo corso "normale"
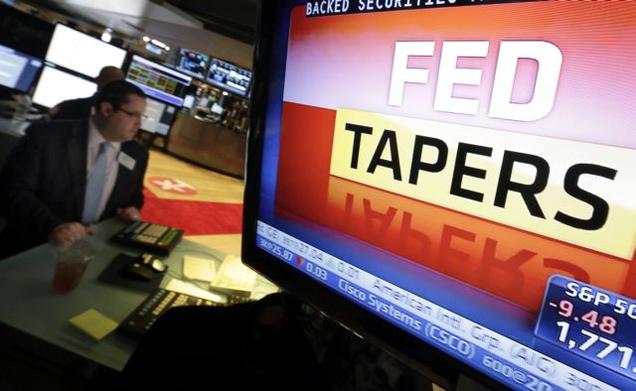
La valanga di liquidità che la Fed ha emesso nel 2013 attraverso il Quantitative Easing [QE], ha permesso il risveglio delle logiche del “mondo di prima”: il debito, le bolle, la globalizzazione, la finanziarizzazione ... Ma è stato sufficiente un lieve rallentamento nell’astronomica quantità di denaro creata ogni mese dalla Banca Centrale degli Stati Uniti perché la crisi, sepolta sotto cumuli di liquidità, abbia ripreso vigore ...
La Corte Costituzionale tedesca, la BCE e la Corte di Giustizia europea – Un nodo che soffoca l'Unione Europea
La decisione della Corte Costituzionale tedesca di mettere in discussione la legittimità del programma OMT [creato dalla BCE], chiedendo alla Corte di Giustizia europea un’interpretazione pregiudiziale, è uno di quegli eventi il cui significato storico si svelerà molto più in là nel tempo [obiettivo della Outright Monetary Transactions è quello d’impedire tensioni sul mercato dei Titoli di Stato, per evitare il rialzo eccessivo dei tassi d’interesse, che potrebbe impedire a banche ed imprese di finanziarsi a tassi accettabili, rallentando conseguentemente l’economia reale, ndt]
Investimenti, tendenze e raccomandazioni
Crisi valutaria nei paesi emergenti
Oro
Azioni
GlobalEurometre – Risultati ed analisi
Se da un lato la situazione politica a livello nazionale, europeo e mondiale è ancora inquietante [rischio di disordini sociali e politici in Europa, crescita delle forze anti-democratiche, situazione geopolitica], dall’altro, però, le questioni economiche e finanziarie non sembrano più costituire la principale preoccupazione ...
Piano completo dell’articolo:
2 . FINE DELLA LOGICA DEL PASSATO
3 . FAR “SALTARE” LE BANCHE?
4 . LA COLLERA DEI POPOLI
La seconda è probabilmente dovuta al desiderio di "spettacolarizzare" il fatto che la situazione stava migliorando, e che la Fed poteva conseguentemente ritirarsi in modo sicuro.

Il massiccio impiego di questi dollari nei paesi emergenti [caratterizzati da una crescita sufficientemente grande da poterli assorbire], spiega in gran parte la mancata svalutazione del dollaro e la mancata inflazione negli Stati Uniti, nonostante la politica della Fed: la svalutazione sarebbe dovuta andare di pari passo con la creazione della moneta, ma è stata assorbita dal dinamismo economico del resto del pianeta.
Ma, da Gennaio del 2014, la Fed ha ridotto il ritmo mensile dei suoi acquisti di 10 miliardi di dollari, e di altri 10 miliardi a Febbraio. Gli acquisti, ora, consistono di 30 miliardi di dollari in Titoli Ipotecari, e di 35 miliardi di dollari in Buoni del Tesoro [65 miliardi/mese complessivi].
Questa riduzione del sostegno, tuttavia, significa che un quarto degli "aiuti" indiretti ai paesi emergenti è volato via ... E' quindi logico che l'attività economica di quei paesi sia declinata, trascinando con sé anche le rispettive valute (6).

Ed è proprio a questo punto che comincia l'”effetto boomerang”. Gli investimenti occidentali nelle economie emergenti, infatti, valgono meno se la valuta di questi ultimi si svaluta. Una parte del patrimonio degli investitori, conseguentemente, è scomparso, causando un grave stress sui mercati finanziari.
Ma, fatto ancor più importante, per arrestare il declino delle loro valute le Banche Centrali dei paesi emergenti hanno cominciato a vendere le loro riserve in dollari, per riacquistare le loro monete sul mercato valutario (7), causando un surplus nell’offerta di dollari, ed un aumento della domanda di moneta locale [causandone la crescita] (8).
In questo periodo, ad esempio, la Turchia, l'India, il Brasile e l'Indonesia – tra gli altri paesi – stanno offrendo sul mercato decine di miliardi di dollari al mese (9). Tutto ciò significa che coloro che acquistavano dollari, ovvero i paesi emergenti, sono diventati dei venditori. In altre parole, gli unici paesi in grado di assorbire i dollari in eccesso, ora li respingono.
Ricapitolando: la Fed ed il Tesoro continuano ad inondare il pianeta con 65 miliardi di dollari al mese … ma nessuno li vuole. Dov’è che li possono vendere, allora? In alcuni di quei paesi produttori di petrolio [che ancora usano dollari], naturalmente, ma in particolare negli stessi Stati Uniti. E cosa può fare l’economia stagnante di questo paese? Non molto ... certamente meno di quanto hanno potuto fare gli stessi paesi emergenti (10).
[ ... ]
Fonte: www.leap2020.eu
Link: http://www.leap2020.eu/Francais_r26.html
16.02.2014
Traduzione per www.comedonchsciotte.org a cura di FRANCO
1 Fonte: Reuters (29/01/2014).
2 Fonte : Reuters (07/02/2014), CNBC (07/02/2014).
3 Fonte: « Chicago is on the road to Detroit », Chicago Tribune (05/02/2014).
4) Misure adottate in segreto, successivamente alla riforma dei sussidi agricoli. Fonte: New York Times, 2014/02/05.
5 Fonte: Washington Informer, 08/02/2014.
6) Il nostro team ritiene che, per una volta, i tassi delle valute emergenti non siano relativi ai movimenti del dollaro, ma rappresentano una vera e propria realtà economica.
7) Valute locali che i paesi emergenti dovevano invece vendere massicciamente, soprattutto nel 2013, per far fronte alla svalutazione “de facto” del dollaro, che rischiava di rallentare le loro esportazioni.
8) Il dollaro, per non subire un’immediata piccola svalutazione, dovrebbe compensare la diluizione delle quantità di dollari in circolazione, sfruttando il suo status di moneta-rifugio [contro le beccheggianti valute locali].
9) Fonti : CentralBanking.com ["la Banca Centrale della Turchia vende 2,5 miliardi di dollari in un solo giorno", 2014/01/23], Vox [la "Banca Centrale del Brasile è intervenuta pesantemente, spendendo più di 50 miliardi di dollari e promettendo di raddoppiare questa quantità entro la fine dell'anno", 25/09/2013], etc.
10) Un po’ a sproposito, bisogna ammettere.
Commenti (0)
Per commentare accedi all area riservata con un account abilitato.
Accedi per commentare Registrati