
Se vi è un provvedimento che, più ancora di altri, dà la piena misura del carattere regressivo del governo Draghi, questo è senza dubbio la riforma dell’Irpef approvata nel mese di dicembre. La versione definitiva varata è, per alcuni aspetti, persino peggiore delle bozze che circolavano sino a pochi giorni prima della definitiva presentazione [1]. Vediamo in breve cosa è cambiato e chi guadagna dalla nuova situazione.
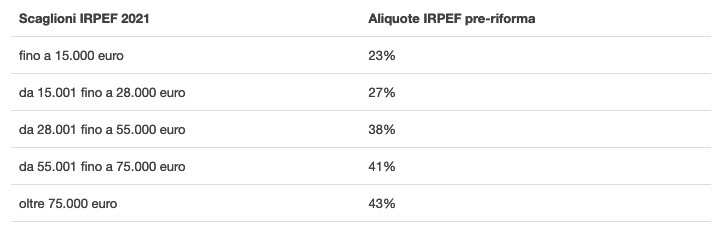
L’Irpef, imposta sul reddito delle persone fisiche, è l’imposta che colpisce i redditi della stragrande maggioranza dei residenti in Italia, colpendo tutti i redditi da lavoro dipendente, autonomo, da pensione e i redditi delle imprese individuali e delle società di persone. Nel corso del tempo l’Irpef (istituita nel lontano 1974) ha drasticamente perso progressività [2], con una fortissima riduzione sia del numero di scaglioni sia della distanza tra il primo e l’ultimo, ed ha ridotto il perimetro delle tipologie di reddito che colpisce. Ad oggi, infatti, sono esclusi dall’Irpef i redditi delle società di capitali soggetti all’imposta proporzionale IRES e la variegata pletora di redditi finanziari e immobiliari soggetti ad aliquote agevolate separate, nonché i redditi da lavoro autonomo fino a 65.000 euro annui ,che godono di un regime forfettario. Dal 2007 e fino alla riforma perpetrata dal governo Draghi, nell’ambito dell’Irpef si era giunti ad uno schema a cinque aliquote legali, come delineato nella tabella che segue.
La presenza di alcune agevolazioni, le cosiddette detrazioni, e più di recente del bonus Renzi di fatto modificava e modifica le aliquote effettive – cioè quelle che la lavoratrice effettivamente paga sul proprio reddito – rispetto a quelle legali. Le detrazioni sono somme di denaro che, in presenza di condizioni previste dalla legge, è possibile sottrarre dall’imposta, abbassando così il carico fiscale. Vi sono, ad esempio, detrazioni legate allo status di lavoratore dipendente, di lavoratore autonomo o di pensionato. Inoltre, vi sono detrazioni per i familiari a carico e per spese ritenute socialmente rilevanti (come le spese sanitarie). Le aliquote effettive, calcolate con la considerazione delle detrazioni, erano e tutt’ora sono un po’ più basse di quelle legali, ma solo per quanto riguarda i redditi bassi e medio-bassi, poiché al crescere del reddito le detrazioni si riducono fino a scomparire oltre una certa soglia.
La riforma Draghi interviene modificando sia gli scaglioni sia il sistema di detrazioni per redditi da lavoro dipendente e autonomo e da pensione. Inoltre, riforma radicalmente il sistema di detrazioni per i figli a carico, abolendolo e sostituendolo con un assegno unico, spettante per ogni figlio a carico fino a 21 anni di età.
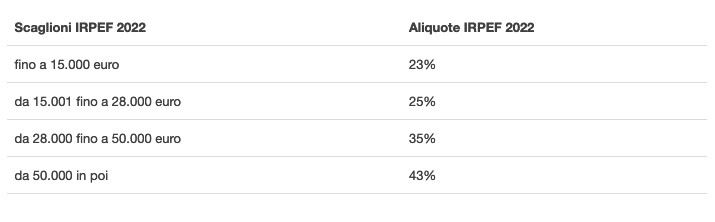
Andiamo con ordine: l’intervento sulle aliquote porta gli scaglioni da 5 a 4, proseguendo in quell’opera storica di demolizione dell’ampiezza della progressività. L’aliquota del 41% viene eliminata e quella del 43% scatta, anziché a partire dai 75.000, dai 50.000 euro. 50.000 euro lordi annui o poco oltre possono essere immaginati come il tipico reddito di un lavoratore dipendente ben pagato o di un lavoratore autonomo con un buon reddito. Queste figure, nel nuovo schema dell’imposta, vengono di fatto trattate, per quanto concerne la quota di reddito eccedente la soglia dei 50.000 euro, alla stregua di un reddito di milioni di euro percepito da un imprenditore o da un top manager. Se già prima della riforma la soglia al di sopra della quale scattava l’ultima aliquota del 43% risultava ridicola, oggi appare semplicemente grottesca. A titolo comparativo, in altri paesi europei dove vi è stata comunque una brutale riduzione della progressività e un drastico calo delle imposte sui più ricchi e delle aliquote più alte, lo scaglione di imposta più alta scatta per soglie ben più elevate, creando così una più evidente discriminazione positiva tra redditi medi e redditi alti o altissimi. In Francia si paga il 45% dai 150.000 euro, in Spagna il 47% dai 300.000 euro, in Gran Bretagna il 45% sopra le 150.000 sterline (circa 180.000 euro), in Germania l’aliquota del 45% scatta sopra i 260.000 euro.
In secondo luogo, la riforma ha previsto una rimodulazione della seconda e della terza aliquota, scese rispettivamente dal 27% al 25% e dal 38% al 35%, che sicuramente comporta un certo risparmio d’imposta per i redditi medi o medio-alti.
Oltre alla revisione delle aliquote vi è stata poi una modifica delle detrazioni per redditi da lavoro dipendente e autonomo e da pensione (rese leggermente più incisive), insieme però ad una rivisitazione al ribasso dei livelli di accesso al cosiddetto bonus Renzi (operativo ora solo fino a 15.000 euro annui).
Senza entrare eccessivamente in tecnicismi, ciò che ci interessa è capire, alla luce dei cambiamenti varati, quali fasce reddituali otterranno dei vantaggi dalla rivisitazione delle aliquote effettive (ottenute come combinazione delle aliquote legali, delle detrazioni e del bonus).
Ci aiuta nei calcoli l’Ufficio Parlamentare di Bilancio (UPB). Un recente studio [3] ha stimato che il complesso degli interventi comporta una riduzione del prelievo di circa 264 euro medi pro-capite per 27,8 milioni di contribuenti (pari a circa due terzi del totale). Tuttavia, il ‘risparmio’ in termini di tasse da pagare è molto eterogeneo tra le varie classi di reddito, con i guadagni che tendono a decrescere perversamente al diminuire del reddito, fino ad essere pressoché insistenti per fasce di reddito basse e medio-basse. Ecco alcuni esempi, riportati dallo studio:
- un reddito annuo di 10.000 euro risparmia 158 euro;
- un reddito annuo di 15.000 euro risparmia 422 euro;
- un reddito annuo di 40.000 euro risparmia 1143 euro;
- un reddito annuo di 50.000 euro risparmia 990 euro.
Visto per fasce di reddito, il risultato è quello visibile nel grafico sottostante, elaborato dall’UPB lo scorso dicembre.
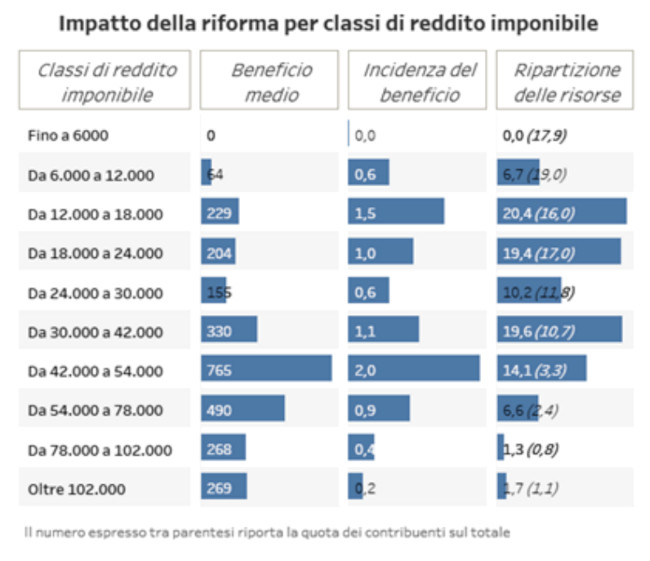
Il picco dei risparmi si ha nella fascia tra 40.000 e 50.000 euro, con un apice di oltre 1.100 euro annui di risparmio di imposta attorno ai 40.000 euro di reddito e un picco negativo di soli 64 euro nella fascia tra 6.000 e 12.000 euro (il risparmio nullo per i redditi inferiori è dovuto al fatto che si tratta di una fascia di fatto già esentasse). Da notare che, salendo verso redditi poco più alti, si ha un secondo picco negativo tra 24.000 e 30.000, con un risparmio di imposta modestissimo di soli 165 euro annui. Dopo il picco positivo della fascia 40-50.000 euro e continuando a salire, per i redditi alti e altissimi invece il risparmio si assottiglia sino a diventare di 269 euro per i redditi oltre i 102.000 euro annui. Insomma, i vantaggi significativi sono confinati a specifici livelli di reddito medio o medio-alto.
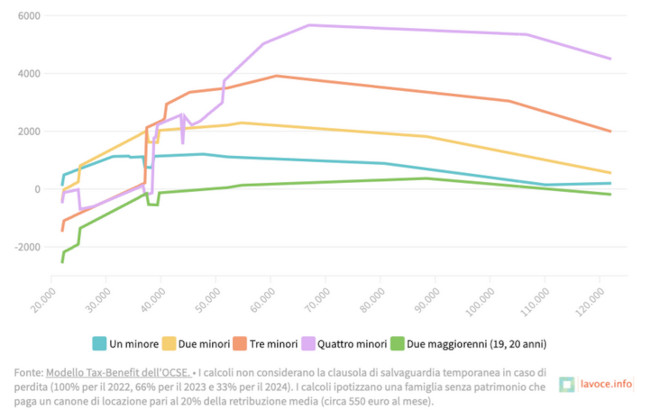
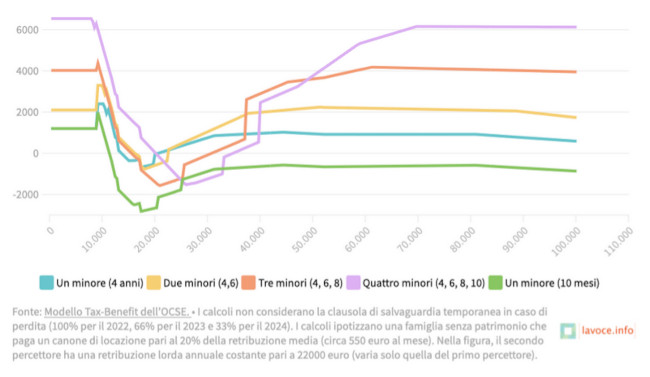
La situazione si aggrava se andiamo ad analizzare gli effetti della modifica del trattamento dei figli a carico. Secondo uno studio de La Voce.info [4], think tank iper-liberista e generalmente sempre molto in linea con il governo Draghi, nel passaggio dal vecchio sistema delle detrazioni al nuovo sistema dell’assegno unico i vantaggi economici si riducono drasticamente al decrescere del reddito percepito, trasformandosi in svantaggi per i redditi bassi in alcune situazioni tipo. I due grafici che seguono lo dimostrano con chiarezza, mostrando le variazioni di reddito che comporta la riforma dell’assegno unico su famiglie bi-reddito e famiglie mono reddito per diverse quantità di figli a carico.
-Variazioni del reddito disponibile delle famiglie con due percettori prima e dopo la riforma e per livelli della retribuzione complessiva lorda dei due genitori
-Variazioni del reddito disponibile delle famiglie monoreddito prima e dopo la riforma e per diversi livelli della retribuzione lorda
Cosa dobbiamo evincere dall’insieme delle considerazioni fin qui svolte? Essenzialmente tre cose.
- La riforma assegna un discreto risparmio di imposta ai redditi collocati nella fascia che potremmo definire media e media-alta.
- Si decide esplicitamente di non intervenire pressoché in alcun modo o in modo molto debole sui redditi bassi e medio-bassi, concedendo risparmi irrisori e, nel caso del trattamento dei figli a carico, in alcune situazioni comportando persino delle perdite. Si tratta di una scelta deliberata, assunta in spregio alle condizioni di crescente difficoltà economica di milioni di famiglie che vivono con redditi da fame appena sufficienti a sbarcare il lunario o persino al di sotto di una ragionevole soglia di sopravvivenza sociale, specie nelle grandi città a causa dell’alto costo della vita.
- La riforma non affronta in alcun modo i due nodi più gravi del sistema tributario italiano: a) l’assenza di progressività nella fasce più alte dei redditi all’interno dell’Irpef, situazione che oggi viene persino aggravata con la previsione di un’aliquota massima che insorge per redditi superiori ad una soglia incredibilmente bassa (50.000 euro); b) la nota e gravissima assenza dal calderone Irpef di una parte cospicua dei redditi da capitale, che nella compiacenza di tutti i governi degli ultimi decenni continuano a godere di regimi fiscali agevolati e ad avvantaggiarsi dei pervasivi fenomeni dell’elusione e dell’evasione fiscale.
Insomma, una riforma regressiva e ingiusta e l’ennesima dimostrazione di come l’unica priorità che il governo Draghi conosce è la difesa degli interessi e dei privilegi dei pochi, sulle spalle di chi deve fare i salti mortali per arrivare alla fine del mese. Ma d’altronde l’agenda politica di Draghi era chiara fin dal primo momento [5] [6] [7] e la riforma fiscale è solamente l’ultimo di una lunga serie di tasselli della lotta di classe condotta dalle classi dominanti del nostro Paese, il biglietto da visita con cui è stata lanciata la campagna elettorale per il Quirinale.
coniarerivolta.org
NOTE:
[4] https://www.lavoce.info/archives/91310/assegno-unico-per-i-figli-molti-guadagnano-pochi-perdono/
[5] https://coniarerivolta.org/2021/02/03/draghi-presidente-ce-lo-spiega-lunione-europea/
[7] https://coniarerivolta.org/2021/03/03/il-lavoro-e-i-piani-bellicosi-del-governo-draghi/
--
link fonte: https://coniarerivolta.org/2022/01/22/la-riforma-fiscale-di-draghi-per-gli-ultimi-il-solito-nulla/
22.01.2022
uomospeciale 4 febbraio 2022
io avrei messo ;
Fino a 20.000€ zero aliquota, solo tasse indirette.
Da 20.000€ a 40.000€ 10% irpef
Da 40.000€ a 80.000€ 20% irpef
Da 80.000€ a 160.000€ 30% irpef
Da 160.000€ a 320.000€ 40% irpef
Da 320.000€ a 640.000€ 50% irpef
Da 640.000€ Fino a 5 milioni 60% irpef
Dai 5 milioni in su 90% irpef.
Dante Bertello 4 febbraio 2022
In questo modo, chi ha redditi alti, espatria in Svizzera o a Montecarlo, (come tanti hanno già fatto).
Chi ha i grandi patrimoni ha spostato la residenza o i capitali nei paradisi fiscali; ma non si può far pagare il 90% di tasse.
Si ricordi che "fatta la legge, trovato l'inganno".
Meglio un 20% sicuro del 90% di nulla.
uomospeciale 4 febbraio 2022
Infatti andrebbe fatta anche una tassazione globale e resa impossibile l'elusione fiscale di multinazionali che incassano più del prodotto interno lordo di interi stati.
Va posto un limite all'accumulo compulsivo e senza fine di denaro e ricchezze immense per ragioni non solo di giustizia sociale, ma anche di puro e semplice buon senso.
Una singola persona per quanto spenda non può comprare milioni di automobili e centinaia di migliaia di case creando indotto e occupazione per milioni di altri esseri umani.
Inoltre l'eccesso di reddito ridistribuito nelle fasce medio-basse della popolazione migliorerebbe enormemente il tenore di vita di tutti ( anche quello dei ricchi) facendo la differenza tra il vivere in un paese sicuro e civile, e il vivere in certi infernali stati sud americani dove ormai anche i ricchi vanno via con un bersaglio dipinto sulla schiena e hanno bisogno della scorta anche per andare al cesso.