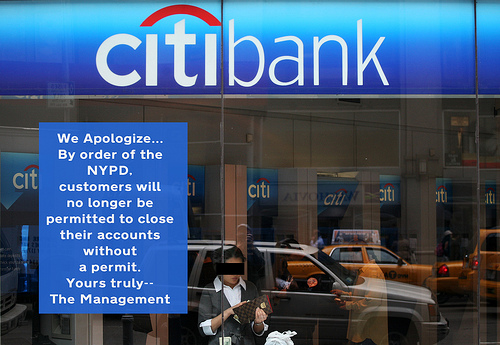
CHIUDI IL CONTO SUBITO

CHIUDI IL CONTO SUBITO

DI SUSANNE POSEL

occupycorporatism.com

Negli Stati Uniti I DEPOSITI SONO SOLDI DELLA BANCA ma anche da noi le cose non sono troppo differenti. I nostri faranno la stessa fine?


Nel mese di giugno del 2012, Eric Bloom, ex Amministratore Delegato, e Charles Mosely, Capo dei brokers del Sentinel Management Group (SMG) sono stati incriminati per aver rubato 500 milioni di dollari dai fondi garantiti dei clienti. Sia Mosely che Bloom sono stati accusati di "aver esposto" alcuni fondi di clienti selezionati "ad un portafoglio di derivati ad alto rischio."

Questi fondi dei clienti sono stati usati per "eseguire il backup di investimenti personali" - che facevano parte della - "garanzia di un prestito ottenuto dalla Bank of New York Mellon" (BNYM). Questo finanziamento deriva dalle somme rubate ai clienti che sono state "utilizzate per l'acquisto di titoli illiquidi ad alto rischio per milioni di dollari, tra cui obbligazioni di debito collaterali, o CDO, per un portafoglio di negoziazione che ha prodotto benefici ai dirigenti di Sentinel, tra cui Mosley, Bloom e alcuni membri della famiglia Bloom."

C’è stata una sentenza (1) del 9 agosto del 2012 emessa della Settima Corte d'Appello (CCA) che afferma il diritto della BNYM di essere creditore privilegiato rispetto ai clienti a cui la SMG aveva rubato i depositi usati come garanzia.

Quando un cliente deposita i suoi soldi nel suo conto bancario, la Federal Deposit Insurance Corporation (FDIC) e la Securities Investor Protection Corporation (SPIC) hanno il compito di proteggere il cliente contro frodi o furti. La sentenza della CCA afferma che questi sistemi di regolamentazione non garantiranno i fondi dei clienti, gli investimenti, i risparmiatori e pensionati titolari di conti in banca.

In realtà, l'istituto bancario è già legalmente autorizzato a utilizzare questi fondi depositati dai clienti come garanzia, per il pagamento di debiti per i prestiti effettuati, o per l'uso gratuito sul mercato azionario, per l'acquisto di investimenti che la banca ritenga più convenienti.

Fred Grede, fiduciario della SMG, ha spiegato (2) che i brokers non sono più obbligati a tenere una gestione dei loro soldi separata da quella dei clienti. "Non è il mezzo migliore per proteggere i soldi dei clienti."

Dopo questa sentenza, le banche hanno il diritto di mischiare i fondi dei clienti con i propri, senza commettere nessun reato per l’uso del denaro depositato dai clienti.
Secondo Walker Todd, ex avvocato della Federal Reserve Bank di New York e Cleveland:

"Fondamentalmente, vi è una nuova interpretazione della Settima Corte che afferma che non c’è nessuna ragione per chiedere di garantire obbligatoriamente a una banca che presta i soldi che prende dai fondi depositati dei suoi clienti o dalla disponibilità delle ditte dei clienti che sono stati usati (inappropriatamente) per assicurare prestiti al altre imprese. Tutto questo è lecito a condizione che il creditore affermi che non sapeva CON CERTEZZA che i fondi usati provenivano da denaro dei clienti della banca dato in garanzia.

Negligenza e appropriazione indebita (con intenti criminali) sono ormai una scusante sufficiente perché il creditore si tenga i soldi e salti anche in testa alla graduatoria per la distribuzione della disponibilità residua in caso di bancarotta."

Quando un cliente deposita i suoi soldi in una banca, la banca emette essenzialmente una promessa di tenere i fondi a disposizione quando il cliente ritornerà a ritirare la somma depositata. Quando lo stesso cliente ritira i fondi dal proprio conto (sia corrente che di risparmio) il cliente presume che la banca abbia fondi sufficienti per coprire il pagamento; compresa la presunzione che i suoi soldi siano conteggiati separatamente dal patrimonio della banca.

Ora, questi fondi sono nella piena discrezione della banca, senza dover dare spiegazioni al cliente - e non è alla banca che compete l'obbligo di recuperare quel denaro che il cliente potrebbe "perdere" in caso di sofferenze, di fallimento o di perdite sul mercato azionario.

In Texas, Pamela Cobb, Manager della Bank of America (BoA), ha rubato una cifra stimata di 2 milioni di fondi dei clienti per uso personale. La Cobb aveva preso i fondi accantonati (dei clienti) dal 2002.

I clienti si sono lamentati di addebiti fraudolenti trovati sui loro conti e che la BoA non può giustificare. Quando il cliente presenta questi addebiti all’Ufficio frodi della banca, lo portano in giro fino a quando non lascia perdere.

Ad altri clienti sono stati rubati degli oggetti di loro proprietà dalle loro cassette di sicurezza (3) tenute nella BoA. Una cassetta di sicurezza è stata perforata e il contenuto inviato al centro aziendale della BoA in South Carolina.

Dal 1992 al 2003, la Citibank ha definito i suoi furti dei fondi dei clienti come "conto di passaggio" ed hanno rubato più di $ 14 milioni a clienti di tutta la nazione. L’uso di processi informatici per le carte di credito per eliminare i saldi positivi e negativi da parte dei clienti, include il regime dei doppi pagamenti o dei fondi erogati per acquisti restituiti e che poi non sono stati riaccreditati al cliente.

Alla Chase Bank, un dipendente anonimo ha aperto un conto con il nome di un cliente (malato di Alzheimer), con tanto di carta di debito personale e ha ritirato circa $300 al giorno dal conto fraudolento. Quando la famiglia che rappresenta la vittima ha informato la Chase, hanno cancellato tutto con una indagine interna - anche se la famiglia aveva promosso una azione legale.

Le frodi bancarie contro gli anziani sono in aumento negli ultimi tempi, dato che le banche hanno capito che possono rubare enormi quantità di denaro dai loro clienti anziani con pochi rischi di conseguenze.

La recente sentenza sul SMG ha fornito al settore bancario il sostegno legale che ancora mancava, quando rubavano ai loro clienti.

Le nostre istituzioni finanziarie hanno previsto un collasso finanziario per il giorno in cui il governo degli Stati Uniti non offrirà nessuna assistenza. La risoluzione (4) richiesta dalla Federal Reserve Bank, ha studiato gli schemi per mantenere le maggiori banche nazionali a galla vendendo i propri beni, cercando fonti alternative di finanziamento, e riducendo il margine di rischio in modo da poter fare soldi alla svelta. Queste strategie dovranno essere messe in atto "senza nessuna ipotesi di intervento straordinario da parte del settore pubblico."

Le mega-banche, per mezzo di Wall Street, stanno comprando anche armi da fuoco, munizioni e prendendo il controllo su società private di mercenari come DynCorp e "Blackwater", come autorizzato dal Dipartimento della Difesa (DoD) direttiva 3.025,18. (5)

Il DynCorp è un imprenditore militare mercenario privato che fornisce (tra gli altri servizi), la formazione e il supporto di intelligence, la sicurezza internazionale, piani di emergenza e delle operazioni. Il 96% del loro finanziamento si basa sulle entrate annuali del governo federale degli Stati Uniti. Il ramo internazionale della DynCorp ha operato come "forza di polizia" anche in supporto di forze dell'ordine locale durante l'uragano Katrina.

Sono tra quelli che sostengono la produzione delle armi e delle munizioni la Citibank, BoA, Barclays e Deutsche Bank, che stanno versando i soldi a Cerebus e a Veritas Equity, che hanno rilevato le società private coinvolte nelle situazioni di controllo anti-sommossa.

La Federal Reserve Bank, uno dei capi dei cartelli bancari, ha una propria forza di polizia che opera come garanzia di protezione per la Federal Reserve contro il pubblico americano. Come parte del Federal Reserve Act firmato nel 1913, è stata designata una Federal Law Enforcement - gli agenti di polizia speciali sono esclusivamente regolati da autorità della Fed (sia in uniforme che in borghese). Questi agenti di polizia specializzati (che si allenano con le Special Response Team) possono lavorare in tandem con le forze dell'ordine locali o con le agenzie federali degli Stati Uniti. Questi ufficiali sono pesantemente armati con pistole semi-automatiche, mitragliatrici e fucili –sub d'assalto oltre che con giubbotti antiproiettile.

Di recente, per i prelievi da un bancomat, l'importo quotidiano assegnato è diminuito per alcune banche, costringendo il cliente a entrare in banca e prendere la differenza da un cassiere. A questo punto, secondo informatori anonimi, il cliente viene portato in ufficio per essere interrogato sul perché vuole i soldi, per sapere quello che sta acquistando, perché non ha scelto di usare una carta di debito o un'altra forma di commercio digitale per effettuare l'acquisto. Queste domande non sono solo invadenti ma sono illegali.

Alcune fonti anonime hanno detto che esponenti delle banche che fanno gli interrogatori devono tenere traccia delle risposte dei clienti su un file online da inviare all'FBI in osservanza del “ Patriot Act” sull'attività bancaria di monitoraggio.

I fondi dei clienti non sono più sicuri, non sono più garantiti dalla FDIC o da imprese di assicurazione esterne, e le banche sono legalmente autorizzate a mischiare il denaro dei clienti con altri fondi della banca.

L'unico posto sicuro per il denaro è a casa propria, sotto un mattone. Forse è ora di chiudere il conto in banca.

Susanne Posel

Fonte: http://occupycorporatism.com

Link: http://occupycorporatism.com/customer-deposits-are-property-of-the-bank-close-your-account-now/
24 aug. 2012

Traduzione per www.ComeDonChisciotte.org a cura di ERNESTO CELESTINI

Note :

  1. http://www.knowledgemosaic.com/gateway/courtcase/Sentinel.080912.pdf
  2. http://www.reuters.com/article/2012/08/10/us-sentinel-appeals-decision-idUSBRE87900T20120810
  3. http://www.youtube.com/watch?v=ygG29W0DQno&feature=youtu.be
  4. http://www.federalreserve.gov/bankinforeg/resolution-plans.htm
  5. http://www.dtic.mil/whs/directives/corres/pdf/302518p.pdf

Commenti (36)

Per commentare accedi all area riservata con un account abilitato.

Mostra commenti 20 caricati
    1. Cataldo 3 settembre 2012

      E' ovvio che in una fase di crisi la difesa personale e dei beni entra in una modalità differente, dove il problema non è certo costituito da qualche sbandato (perchè albanese e non di cuneo o di afragola ?) .

    1. ascanio 2 settembre 2012

      Potenzialmente può esser inoculato nei lingotti...Credo che si possa eliminare con alta temperatura o con qualche sistema elettrico...Ma qui bisogna chiedere aiuto a esperti nel settore....

    1. ascanio 2 settembre 2012

      Suggerisco di tener presente a questo: oro in piccoli o grandi tagli poco importa. La scelta è giusta non c'è dubbio.
      Ma attenzione a questo:
      [imageshack.us]

    1. mincuo 1 settembre 2012

      I correntisti in toto non sono garantiti mai in effetti.
      Sono garantiti nell'ipotesi di un fallimento di una banca o di poche.
      Se ti piace la "riserva frazionaria" come nome o perchè è più semplice così la storia va bene, non cambia nulla.

      Nella realtà prestano denaro anche senza avere depositi, il deposito lo creano in REPO continuamente, e lo rollano, ed è poi quello che oggi gli fa la BCE a lungo termine con LTRO, gli crea il deposito contro titoli. Lasciando stare 98 2 96 2 ecc... che anche un bambino capisce che è una scemenza perchè se non c'è domanda di credito la banca non presta, a chi presta? Inoltre che quei 98 prestati diventino 98 di depositi non è detto. Questo per dire il livello di chi scrive 100--->4900. E se ha quel livello lì su una cosa che anche a buon senso uno non scriverebbe può darsi che anche il resto, che è meno semplice, non sia eccelso.

      Quando una banca presta a un 'impresa denaro crea questo denaro, e iscrive il credito come asset e l'accreditamento all'impresa come liability. Poi per stare entro i 14 gg nei vari parametri aggiusta gli stessi, normalmente in REPO, se non c'è già nei parametri. Quindi i depositi "veri" cioè della clientela, come parametro, se sono sufficienti bene se no bene lo stesso. Non c'è nessun rapporto diretto che vincoli di fatto, perchè il deposito lo crei sull'interbancario se ne hai bisogno.

      Anticamente c'era un rapporto stretto perchè corrispondeva alla frazione delle oncie d'oro depositate, cioè a quelle che c'era rischio che venissero poi richieste fisicamente.

      Quindi avevano 100 oncie "di carta" messe fuori e tenevano 5 di oro fisico, e questa era la riserva, il cui scopo era mantenere credibilità, non altro.

      Ma la moneta è solo fiduciaria da un pezzo.

      Di grave poi sui depositi "veri" c'è che li hanno usati come multigaranzia cioè hanno truffato varie controparti dando lo stesso asset a garanzia per cui ci sono 3 o 4 controparti che sono garantite dalla stessa unica cosa. Quello è il problema maggiore, però non lo sanno le persone.

    1. albsorio 1 settembre 2012

      La cosa grave successa in America è che dei correntisti abbiano perso dei DEPOSITI e non siano stati garantiti, non hanno perso i soldi in borsa. Perdere questa tutela non è cosa da poco, tanto piú che le banche non sanno piú come cavarsela, era troppo facile fare/inventare i soldi con la riserva frazionaria, ora che la realtá bussa alla porta meglio fare fallimento o barricarsi protetti da un esercito privato.

    1. castigo 31 agosto 2012

      non è la banca, è lo stato.

      è già successo in usa durante la crisi del '29: se volevi aprire la cassetta dovevi farlo alla presenza di un ispettore del fisco o di un altro pubblico ufficiale.....

    1. istwine 31 agosto 2012

      Sì ma è un discorso monco questo qua, dipende a chi ti riferisci e perché. Che gli economisti di cui poi Krugman fa anche parte abbiano capacità di analisi molto bassa è cosa nota, anche sul Financial Times hanno dato spazio a Willem Buiter per infangare lo stato attuale dell'economia e l'inutilità degli ultimi trent'anni (i Lucas, Prescott, Sargent ecc), ma ripeto, dipende sempre di chi parli e quant'altro. E Willem Buiter è della cricca, non è sicuramente l'ultimo degli stronzi.

      Ma spiegami che intendi quando scrivi "tipo gli FDI, e lì si vede che uno non ha studiato nulla di reale, soprattutto la loro frequente natura che parte da un interesse che poi si realizza in un effetto sull'export." perché non ho capito neanche da che lato e verso chi.

    1. mincuo 31 agosto 2012

      Non ritiri un bel nulla primo punto. Credi ancora alla Befana.

      Secondo punto, cosa c'entra che non succede nulla con la formazione di moneta?

      Non ho mica detto che non esistono i depositi. Che sono già una liability in contabilità, vorrei sommessamente farvi notare, a te e ad Albsorio.

    1. Tanita 31 agosto 2012

      Era la fine degli anni settanta. Mio zio italiano (che mi accoglieva presso la sua famiglia) disse a me, ragazzina: "Ricorda: banchieri ladri".
      Non ho mai messo i miei risparmi in banca. Gli ho realizzati in un altro modo, soprattutto in real assets, e se non mi bastavano per comprare qualcosa, me li spendevo in vacanze. Non mi sono mai lasciata derubare dalla banca, nemmeno quando in Argentina bloccarono i conti correnti (cosa che forse farnno, in extremis, anche da voi). Saggio, lo zio.

    1. Cornelia 31 agosto 2012

      Tenere i soldi in casa è una cazzata. Prima o poi arriva l'albanese di turno che ti bastona e gli dai tutto.

      Le chances che arrivi l'albanese sono molto superiori a quelle che la banca si fotta il contenuto della cassetta di sicurezza.

    1. Truman 31 agosto 2012

      mincuo: qui l'argomento in discussione era l'eventualità di chiudere il proprio conto corrente.


      Supponiamo che tutti e soli i privati cittadini ritirino i propri denari dalla propria banca (supponiamo in un solo Stato, es. Italia).


      Ipotesi mincuo: non succede praticamente niente di apprezzabile, alle banche, grazie a Basilea III, ci pensano BCE, WB, IMF e BIS.


      Ipotesi albsorio: ben prima che i cittadini siano riusciti a ritirare i propri denari schiattano tutte le banche.


      Chiaramente è un'ipotesi teorica, ma ho la sensazione di sapere come andrebbe a finire.

    1. mincuo 31 agosto 2012

      Le banche effettivamente fanno quello che ho detto, ma non ha nessuna importanza per me. A me non frega nulla Truman. Io dico se vuoi leggere bene, su BIS e anche BCE o IMF o W.B. trovi quanti working papers vuoi, se no bene lo stesso, non vedo dove è il problema. Basilea era solo per dare un'idea della logica di fondo, che poi sia I, II o III non cambia.

    1. Georgejefferson 31 agosto 2012

      Lo stesso ragionamento mi ha indotto spesso a riflessioni simili sul rapporto tasse/spesa pubblica

    1. albsorio 31 agosto 2012

      Grazie Truman

    1. mincuo 31 agosto 2012

      Andrew W. Lo Andrew W. lo [www.argentumlux.org] che non è certo uno sciocco, nè è un perfetto sconosciuto, e quindi non è pieno di boria come qualche "nostrano", non ha nessuna difficoltà a dire cose come questa: "physics has 3 laws that explain 99% of all physical phenomena, economics has 99 laws that explain 3% of all economic phenomena"

      Perchè è la verità.

      Io non li accuso di non avere delle idee condivise, anzi.

      Li accuso di parlare spesso alla gente come fossero degli oracoli, farlo credere e poi la gente ci crede.

      Inoltre di studiosi veri e propri ce ne sono già non tantissimi, di divulgatori, compilatori e soprattutto propagandisti invece un esercito.

      Sono 20 anni che si dimostra che non c'è vantaggio rispetto a lanciare una moneta ad affidarsi alle previsioni di un pool di economisti top, come quelli che pubblicano consensus su Thomson-Reuters, riguardo al verificarsi di un cambio di trend in un economia.

      Non c'è nulla di male, è difficile, ma nemmeno è sopportabile vedere talvolta tanta presupponenza e saccenza. Tra parentesi si vedono fare alle volte affermazioni che sul libro di scuola sono corrette, ma non lo sono nella realtà, tipo gli FDI, e lì si vede che uno non ha studiato nulla di reale, soprattutto la loro frequente natura che parte da un interesse che poi si realizza in un effetto sull'export. Quindi il segnetto meno spacciato come dogma lascia il tempo che trova

      Krugman stesso ha tenuto un discorso ai collegh,i che trovi nel Web, su queste cose. Dicendo che va ripensata e rifondata parte di questa scienza.

    1. Truman 31 agosto 2012

      mincuo: ... prendere i documenti BIS o IMF o BCE.


      Ho difficoltà a capire perchè mi dovrei mettere a livello di questi tre enti. Si era partiti da un esempio relativo ad una singola banca e stai riportando il tutto all'intero sistema bancario mondiale. A me appare eccessivo.


      Però potresti affermare che i sempliciotti sono incapaci di capire la complessità della realtà, per cui mi tocca faticare.

      Allora leggo un po' di roba e vedo che certamente al mondo di oggi tutte le banche risentono dell'atmosfera globale e dei regolamenti internazionali.

      Allora vado a cercare il Basilea III e qui trovo qualcosa di strano, http://www.bis.org/publ/bcbs188.pdf è un documento del 2010, (http://www.bis.org/publ/bcbs189.pdf revisionato nel 2011) ma sembra che sia ancora nella fase implementativa. A oggi le banche non rispettano tali regolamenti.


      Va bene la situazione prospettata da albsorio era infinitamente più semplice di ciò che emerge da Basilea III e può apparire grottesca.


      Però Basilea III mi appare un libro di desideri, non una pratica realizzata. Se aggiungiamo che alcune delle prove di stress (posso tradurre test con prova?) non sono state superate dalle banche ed altre volte le prove di stress sono state superate con imbrogli, quanta fiducia possiamo avere in tali regolamenti?


      La sensazione che dovremmo cercare di partire da ciò che le banche fanno effettivamente e non da ciò che dichiarano nei documenti ufficiali si rinforza.


      In questo senso il grottesco esempio di albsorio dava qualche idea di comportamenti reali, mentre Basilea III mi sembra più che altro un grimorio.

    1. istwine 31 agosto 2012

      sì concordo, conta poco, o meglio ha delle conseguenze interessanti, ma non è la teoria in sé. non concordo totalmente con quello che dici, anche se è ovviamente giusto che esistono 7, ma forse anche 17 scuole differenti e si danno battaglia su una marea di aspetti. che ci sia poca preparazione scientifica però non credo, credo semmai che talvolta ve ne sia troppa rispetto all'aspetto "sociale" della scienza, come lo chiami tu. ma per farti un esempio, vedo che tu parli spesso di Michels (che io conosco e ho avuto modo di studiare tempo fa), e sicuramente un'idea come quella di Michels la troverai nella modellistica post-keynesiana, dove lì si parte dall'idea che esistano solo ed esclusivamente monopoli e oligopoli (cosa che non troverai nella classica storiella da libro di testo, anche se poi loro lo sanno bene, essendo consiglieri economici di governi e aziende).

      per i brevi discorsi che abbiamo avuto in privato so che sei molto preparato quindi do per scontato che anche di storia economica ne conosca. però non condivido in toto, non credo che siano al carretto con cavallo, però credo che sia sicuramente raro trovare quello esperto di finanza che sia anche esperto di economia internazionale che so.

      una cosa è certa, un certo tipo di visione religiosa della materia esiste, soprattutto da chi rifiuta un legame con altre materie e con la storia (dipende poi che storia). Ed è vero, anzi, la legge della domanda e dell'offerta lascia il tempo che trova se poi associata al paradigma della scarsità per esempio. Ma se devo essere sincero, non ho mai capito perché agli economisti li si accusi di non avere un'idea condivisa, laddove in ogni disciplina esiste il dibattito e le differenze di idee. Anzi, nell'economia a maggior ragione, dato che è sicuramente influenzata dall'ideale politico dell'autore. Non sarei così netto come lo sei tu insomma.

    1. mincuo 31 agosto 2012

      Ma poi Istwine di fatto conta poco, per la gente in generale poi, la natura endogena o meno, o il controllo degli aggregati secondo qualche monetarista d'antan o no.

      A dire il vero la gente poi ha una venerazione per gli economisti, come fossero oracoli, quando non è nemmeno una materia scientifica (e non parlo per invidia vengo da lì) e hai almeno 7 scuole diverse in disaccordo su tutto. E' un scienza sociale, con poca preparazione scientifica su cose basilari, come matematica, probabilità, giochi equi, e fisica. Che ha un compito impossibile e che si basa poi nel reale su dati campionari quando non fasulli in toto come il CPI o il lavoro, che non ha idea di shadow banking, che non capisce che un quarto di economia funziona per fare i target delle trimestrali e li fa con la extracaratteristica, che gli fornisce la finanza che ha bisogno appunto dei target delle trimestrali.

      Sono al carretto con cavallo ancora, non trovi lì un pensiero decente, ma solo da chi fa finanza, infatti qualcuno con qualche idea è venuto da lì. Il resto è un'ideologia provvista di qualche numero, e dipende da quanto pompata è dai media, che quello poi è lo scopo, così hai il CAPM che poi scompare i GARCH ecc. lo stesso.....

      Non che disprezzi, ma alla gente andrebbe detto che non è la Bibbia.

      Pure la legge della domanda e dell'offerta, se ricordo bene da decenni fa, aveva un 6 o 7 gruppi di eccezioni, per cui a rigore legge non può essere chiamata.

    1. mincuo 31 agosto 2012

      Io ho sbagliato. Come anche in storia. Faccio spesso 'ste cazzate.

      Bisogna sempre stare zitti.

      E decrescere felici.

    1. Highlangher 31 agosto 2012

      Chiudere il conto e' sicuramente una buona idea. Farlo in tanti nella stessa filiale e stesso giorno potrebbe portare un problema di liquidità della banca stessa. A quel punto si chiama l forza pubblica e si a mettere a verbale l'insolvenza. A cosa serve? Potrebbe far fallire l banca. In teoria. Ma se nessuno ci prova non succederà mai.

Visualizzati 20 di 36 commenti approvati.