
di Megas Alexandros (alias Fabio Bonciani)
Sul sistema dei pagamenti utilizzato dall'eurosistema, l'ormai famoso TARGET 2, è stato detto e scritto di tutto e di più. Dalle posizioni di comodo tenute da certi economisti tedeschi fino alla "marcia indietro" di Mario Draghi - opportunamente documentata ed analizzata nel mio recente articolo (TARGET 2: debito o flussi monetari!!! facciamo un po' di chiarezza).
Siamo passati alle "scorribande" sul nostro forum dei lettori, dove il dibattito plurale trova il suo habitat naturale.
Solo se capiamo che all'interno della confusione giace la "Verità Vera" e non quella che fa comodo all'orgoglio delle nostre tesi, possiamo considerare la confusione stessa benefica, proprio perché serve da stimolo alla ricerca per chi vuol sapere e da approfondimento per chi crede di sapere già.
Di una cosa sono certo: cercare di analizzare in ogni suo aspetto un tema complesso come è quello relativo al Target 2, senza conoscere a fondo, il corretto funzionamento della moneta fiat e dei sistemi monetari che caratterizzano gli stati democratici moderni, può portare inevitabilmente a conclusioni errate.
L'oggetto del contendere, dopo lunga ed attenta scrematura - rispetto a certe posizioni iniziali estremamente integraliste (tenute da molti "falchi della tastiera") - riguarda il fatto che i saldi del Target 2 potessero rappresentare debiti e crediti fra Stati: siamo passati a constatare che al massimo tali saldi rappresentino "posizioni contabili" debitorie e creditorie all'interno dell'eurosistema, dovute ai rifinanziamenti legati alla creazione di moneta da parte delle banche centrali in conseguenza dei pagamenti e dei trasferimenti di capitali all'interno dell'eurozona.
Ora, chi sa davvero come le banche centrali di tutti i paesi del mondo creano la moneta fiat, comprende benissimo che associare la parola "debito" alla creazione della moneta "out of thin air" ("dal nulla"), è un qualcosa per la quale facciamo estrema fatica a trovarne giustificazione sia nella logica che nella morale, oltre ad essere impossibile un suo fondamento giuridico. Naturalmente, tutto ciò, al netto della frode del sistema-euro e del "culto religioso" - ormai dogma sdoganato da chi ci comanda e dal loro braccio armato rappresentato dalla stampa di regime - quale appunto rappresenta l'imbroglio che si nasconde dietro al concetto di indipendenza delle banche centrali.
Accertato che i saldi del Target 2 non sono debiti e crediti fra stati e che un italiano non deve niente ad un tedesco, resta da chiarire cosa siano questi saldi contabili che appaiono nei bilanci dei soggetti appartenenti all'eurosistema (ovvero, la BCE e tutte le banche centrali nazionali dei paesi membri).
A tale proposito, vorrei condividere con Voi integralmente un post chiarificatore di alcuni anni fa (2017) - riportato da Il Sole 24 ore - scritto da un operatore finanziario che preferisce affidare al blog, in forma anonima, le sue riflessioni:
Seppur lunga, per chi fosse realmente interessato all'argomento, consiglio la lettura ed il mio breve commento finale che credo possa aprire gli occhi a molti sul fatto che la creazione di moneta fiat da parte delle banche centrali non possa mai essere considerata un debito.
Le acque inesplorate del Target 2 (in caso di uscita dall’euro)[1]
scritto da Econopoly il 11 Febbraio 2017
Numerosi articoli di stampa e blog (Econopoly compreso) hanno già dato ampiamente conto del contenuto – e dei riflessi – della lettera del presidente della BCE, Mario Draghi, in risposta all’interrogazione di due europarlamentari italiani, Marco Valli e Marco Zanni, con riferimento ai saldi Target 2, che si conclude con la seguente affermazione: “Se un paese lasciasse l’Eurosistema, i crediti e le passività della sua banca centrale nei confronti della BCE dovrebbero essere regolati integralmente”.
Siccome la Banca d’Italia presenta, ad oggi, passività per Target 2 pari a circa 360 miliardi di euro, ci si è, dunque, interrogati se sia vero che in caso dell’uscita dall’euro – e dall’eurosistema – l’Italia dovrebbe pagare, appunto, 360 miliardi. Soprattutto tenuto conto che potrebbe essere un debito contratto in euro sotto legislazione straniera e, dunque, non ridenominabile.
Ma come è possibile, ci si è chiesto, che il paese (la sua banca centrale) abbia un debito nonostante pagamenti già effettuati? Insomma, si è detto, la lavatrice Bosch acquistata in Germania l’abbiamo pagata o non l’abbiamo pagata? Se l’abbiamo pagata perché dovremmo ora avere un debito?
Alcuni, in proposito, si sono spinti ad affermare che in realtà è vero che il cliente ha pagato la lavatrice, ma il sistema bancario di fatto no (rifinanziando la perdita delle riserve bancarie), facendo maturare – in aggregato – quel debito a carico della Banca d’Italia o del sistema paese. Se così fosse, saremmo in presenza di una truffa, però. Ma così non è, ovviamente (è vero, peraltro, che il sistema bancario ha rifinanziato, tramite la banca centrale, la perdita delle riserve bancarie, ma tale circostanza è ininfluente ai fini del ragionamento).
Altri hanno sostenuto che tale disequilibrio nasce dal fatto che le banche centrali dei paesi “core” (tra i quali, ovviamente, la Germania) hanno prestato, nell’ambito del Target 2, riserve bancarie alle banche centrali dei paesi periferici e, quindi, il saldo rappresenta un vero e proprio debito.
Tale interpretazione, però, non è sorretta da presupposti giuridici e neppure fattuali: non esiste norma, infatti, che legittimi il prestito di riserve tra banche centrali; ma non sarebbe neppure necessaria, invero. Tutte le operazioni di politica monetaria, infatti, si svolgono, nell’eurozona, in modo decentralizzato, seppure sotto l’indicazione del consiglio direttivo della BCE, in cui, peraltro, sono presenti i governatori delle banche centrali stesse.
Quindi, nell’ambito del framework istituzionale, ciascuna banca centrale ha sempre la possibilità di creare moneta ed utilizzarla per effettuare operazioni di rifinanziamento alle banche oppure acquisti di titoli. Non è chiaro, quindi, perché una banca centrale che può creare riserve debba farsele prestare da un’altra banca centrale.
In realtà, come meglio si vedrà in seguito, ogni movimentazione di riserve bancarie tra paesi determina una pari movimentazione del saldo Target 2, a prescindere dal fatto che la banca disponente, per conto del cliente, abbia le riserve necessarie oppure no (e se le debba, quindi, procacciare).
Il saldo Target 2, quindi, non è altro che il riflesso dei movimenti di capitale tra paesi, siano essi dovuti per scambi commerciali o per investimenti/disinvestimenti, di cui tiene traccia anche la bilancia dei pagamenti, con riferimento al conto delle partite correnti e, soprattutto, al conto finanziario.
In ogni caso, per cercare di capire se sia vero che il paese e i suoi cittadini abbiano quel debito (regolabile, poi, come?), bisogna prima delineare il sistema dei pagamenti interno e quello nell’area valutaria comune, nonché tratteggiare gli elementi della moneta e della base monetaria, suddivisa in riserve bancarie e banconote.
In un sistema di fiat money, di moneta fiduciaria, gli agenti economici ripongono fiducia nel valore della moneta perché un’autorità indipendente fornisce la garanzia che quella moneta trova il suo presupposto nell’attività – nella produzione – economica (ma questo punto sarà oggetto di successivi, separati, approfondimenti). Tale garanzia ha la sua rappresentazione nello stato patrimoniale della banca centrale, in cui al passivo compare la base monetaria e all’attivo compaiono le attività finanziarie che il sistema bancario ha dovuto cedere (o dare in garanzia) per acquisire la base monetaria, composta, come detto, da riserve bancarie (moneta di banca centrale) e banconote.
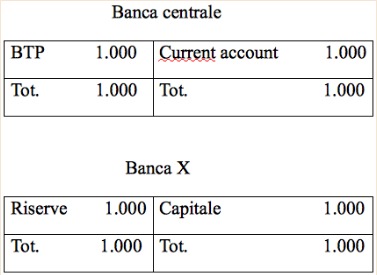
Ipotizziamo di costituire una banca: apportiamo 1.000 euro di capitale e lo investiamo in titoli di Stato/BTP. All’attivo avremo, dunque, i BTP e al passivo il capitale sociale, di uguale importo. A questo punto possiamo rivolgerci alla banca centrale per cedere il BTP e ottenere moneta di banca centrale, le cosiddette riserve bancarie. In realtà, non serve neppure che cediamo il BTP: possiamo chiedere alla banca centrale un prestito di riserve (pagando il dovuto interesse) dando in garanzia il BTP. Se non restituiamo il prestito alla banca centrale, la stessa vende il BTP sul mercato e si tiene il ricavato. Possiamo ancora concludere un prestito in un’altra forma: vendo il BTP alla banca centrale e contestualmente mi impegno a ricomprarlo ad un prezzo più alto. La differenza costituisce l’interesse dovuto alla banca centrale per il prestito di riserve bancarie.
Naturalmente, queste operazioni sono tutte regolamentate dalla banca centrale (nell’eurozona, dalla BCE), con riferimento alle garanzie accettate, al tasso di interesse del prestito, all’ammontare della liquidità che la banca centrale è disposta a prestare, alla durata del prestito, all’importo del prestito rispetto al prezzo di mercato della garanzia. Denominatore comune è la presenza di una valida e accettata garanzia e che abbia e possa mantenere un valore tale da garantire che l’attivo della banca centrale non sia e non diventi inferiore alla moneta creata (altrimenti, quella moneta, risulterà “svalutata”).
Ipotizziamo, per semplicità, di cedere direttamente il BTP alla banca centrale e ottenere in cambio riserve bancarie (moneta di banca centrale, la quale, di fatto, sarà interscambiabile alla pari con la moneta bancaria e le banconote).
I due stati patrimoniali, della banca centrale e della banca, si presenteranno così (la voce “current account”, di importo pari alla moneta creata dalla banca centrale, indica che la banca X ha nel “conto” detenuto presso la banca centrale le riserve bancarie. Dette riserve potranno essere utilizzare per pagamenti dei clienti e trasferimenti verso altre banche):
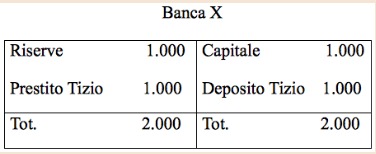
Ipotizziamo, ora, che il cliente Tizio ci chieda un prestito di 1000 euro. Accordiamo il prestito e lo registriamo nello stato patrimoniale. In questo momento lo stato patrimoniale registra solo che abbiamo accordato il prestito e che Tizio ha ora in conto – nel deposito – 1.000 euro. In questo momento è stata creata moneta. Tuttavia la “vita” di questa moneta sarà pari alla vita del prestito stesso: quando i soldi saranno restituiti, la moneta creata si distruggerà (ma questo, si ripete, sarà oggetto di altro contributo). Notare, però, che le riserve rimangono sempre 1.000. Qualora Tizio decidesse di trasferire i soldi o prelevarli, la banca non avrebbe più riserve per operare e la sorte del capitale apportato dipenderebbe unicamente dal buon fine del prestito.
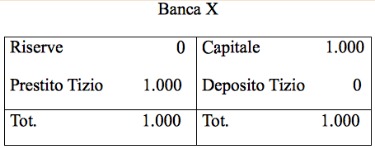
Ipotizziamo, ora, che Tizio disponga un pagamento – per 1.000 euro – a favore di Caio, correntista della banca Y. A seguito dell’operazione, lo stato patrimoniale della banca X assumerà la seguente configurazione. Di fatto, la banca X chiede alla banca centrale di accreditare alla banca Y la somma di 1.000 euro. La banca centrale riduce il conto “payment module” PM (associato al relativo conto corrente) della banca X di 1.000 euro e aumenta il conto della banca Y di pari importo.
Mentre quello della banca Y avrà la seguente configurazione (per semplicità, lo stato patrimoniale sarà stilizzato tenendo conto solo dell’operazione relativa).
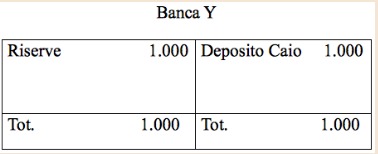
Entrambe le riserve bancarie (di banca X e di banca Y) sono nel conto – current account – della banca centrale. Pertanto, il suo stato patrimoniale non avrà mutato configurazione e sarà sempre il seguente.
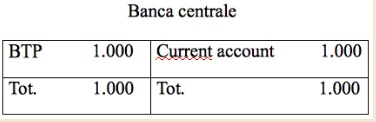
Ne possiamo agevolmente dedurre che in caso di pagamenti, di trasferimenti di fondi, nazionali, all’interno dello stesso sistema bancario, si spostano unicamente riserve bancarie tra una banca e l’altra, senza che nulla muti nello stato patrimoniale della banca centrale.
Nulla cambia, in sostanza, se Tizio, anziché disporre un pagamento, preleva la somma in contanti. In sintesi, la banca X chiede banconote alla banca centrale e cede, in cambio, riserve. Lo stato patrimoniale della banca centrale diventerà così:
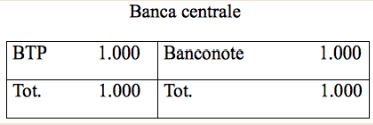
Tutte queste operazioni devono essere intese come realizzate verso la Banca d’Italia, che rimane banca centrale nazionale (italiana) all’interno del sistema europeo di banche centrali.
Ipotizziamo, ora, invece, che le medesime operazioni siano effettuate tra il sistema bancario italiano e quello di altri paesi, tenendo presente le riserve bancarie e – in modo ancora più complesso – le banconote.
Il meccanismo è congegnato in modo che ogni cittadino dell’eurozona possa liberamente utilizzare riserve bancarie e banconote indifferentemente in tutta l’eurozona stessa a prescindere da dove è stata originariamente creata la moneta, la quale, trovando corrispondenza negli attivi delle banche centrali dell’eurosistema e registrazione, in partita doppia, nello stato patrimoniale delle medesime banche, potrà essere accettata senza remore. La movimentazione di riserve bancarie e banconote dà, però, origine a due diversi saldi, entrambi riportati nello stato patrimoniale delle banche centrali nazionali: il saldo Target 2, relativo alle riserve bancarie; il saldo debito/credito relativo all’allocazione delle banconote.
Il saldo Target 2 per movimentazione transfrontaliera delle riserve bancarie
Riprendiamo l’esempio della banca X – italiana – con la configurazione del prestito a Tizio.
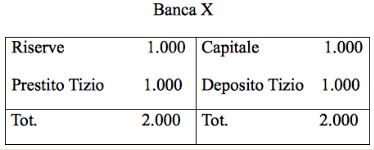
Tizio, a questo punto, anziché disporre un pagamento a favore di un cliente, dispone un pagamento a favore di Joseph, cliente di una banca tedesca (poniamo per l’acquisto di un bene di pari importo). La banca X ITA chiede a Banca d’Italia di disporre il pagamento alla banca Z, tedesca. Banca d’Italia riduce, quindi, il conto detenuto presso di essa dalla banca X e chiede alla banca centrale tedesca di accreditare il conto della banca Z. Lo stato patrimoniale di banca X sarà uguale a quello dell’operazione tutta italiana.
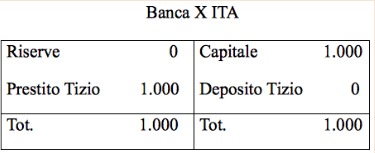
Quello della banca tedesca diventerà così:
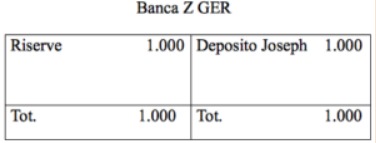
Rispetto all’operazione tutta italiana, però, lo stato patrimoniale della banca d’Italia diventerà così:
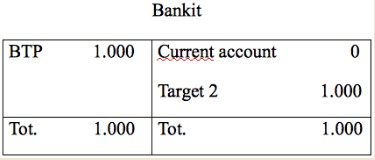
Vediamo il riflesso dell’operazione sullo stato patrimoniale della banca centrale tedesca. Ipotizziamo che prima dell’operazione avesse questa configurazione.
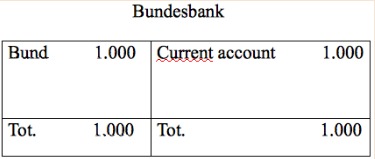
A seguito dell’operazione e quindi dell’aumento di riserve della banca Z e della registrazione all’attivo del saldo di Target 2 (che trova corrispondenza nel saldo passivo di Bankit), il suo stato patrimoniale diventerà così.
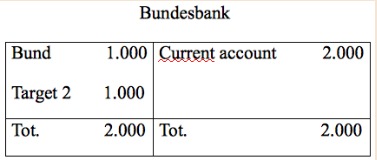
Consolidiamo i conti delle due banche centrali nazionali e stilizziamo lo stato patrimoniale dell’eurosistema. Possiamo dunque eliminare il saldo attivo Target 2 di Bundesbank e il saldo passivo Target 2 di Bankit.
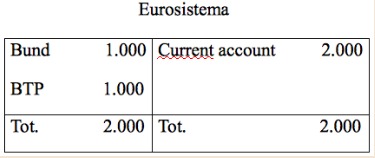
Quindi, all’interno dell’eurosistema, le riserve bancarie si spostano nella stessa maniera di come si spostano all’interno del sistema italiano. Si spostano, quindi, da una banca all’altra senza riflessi sullo stato patrimoniale consolidato. Né, all’interno dell’eurozona, è stata creata più moneta (il conto corrente consolidato era 2.000 ed è rimasto 2.000). Ed in effetti lo scambio beni/moneta è solo uno scambio di asset: liquidità in cambio di beni. Che poi tale scambio possa generare valore aggiunto – e quindi più moneta – si vedrà in aggregato se e quando crescerà il PIL reale.
La circostanza che Bankitalia abbia, in esito alla movimentazione delle riserve, un debito nei confronti dell’eurosistema non dipende dal fatto che Tizio abbia ottenuto i fondi da trasferire a credito. Senza ripetere l’intero procedimento si può mutare lo stato patrimoniale della banca trasferente nella seguente forma, ipotizzando che Tizio abbia in deposito di conto corrente la somma necessaria e che la banca abbia, come consueto, trasformato la somma relativa in altra attività finanziaria.
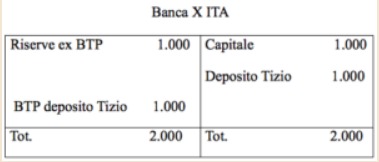
A questo punto banca X scambia il BTP in cui è stato impiegato il deposito di Tizio con riserve/moneta di banca centrale/Bankit e procede al pagamento verso la banca tedesca. In esito al trasferimento di 1.000 alla banca tedesca, lo stato patrimoniale di Bankitalia assumerà la seguente configurazione (il resto della sequenza rimane immutato):
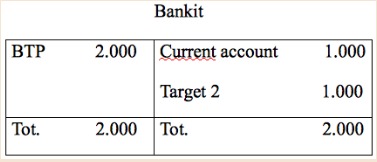
Tornando al primo esempio, abbiamo visto che la banca X italiana ora non ha più riserve e, quindi, non è più in grado di consentire prelievi o trasferimenti di denaro (e neppure di corrispondere l’obbligo di riserva obbligatorio – si tralasci ora il fatto che nell’esempio non vi sono più depositi). Dette riserve possono essere ricostituite in più modi:
– facendosele prestare direttamente dalla banca tedesca che ha ricevuto il pagamento. In questo caso, il saldo Target 2 ritorna al punto iniziale, perché l’afflusso di riserve – seppure a prestito – compensa il deflusso;
– facendosele prestare da un’altra banca nel mercato interbancario. In questo caso, il saldo Target 2 ritorna al punto iniziale solo se la banca che presta è straniera;
– reperendo depositi e, quindi, convertendo la liquidità ricevuta in riserve. Anche in questo caso, il saldo Target 2 ritorna al punto iniziale solo il deposito emigra da una banca straniera;
– facendosele prestare dalla Banca d’Italia (si tralasci ora il fatto che la banca dell’esempio non aveva più collaterale da porre in garanzia). Questa ipotesi, che è stata quella massicciamente praticata in occasione della crisi europea (connessa con quella dei debiti sovrani e del rischio di ridenominazione della valute PIGS, i paesi mediterranei dell’eurozona più l’Irlanda) si è, ovviamente, resa necessaria perché nessun operatore voleva più correre il rischio di prestare euro e ricevere, in restituzione, valuta debole.
In ogni caso, il rischio di ridenominazione di una valuta, qualora sia effettuato con il palese intento di svalutarla, non può che comportare sempre la fuga di capitali, domestici e stranieri. In tal caso, il sistema bancario si trova costretto a liquidare velocemente l’attivo in cui era stata investita la liquidità ricevuta, sopportando perdite che minano la solvibilità del sistema e, quindi, rafforzando ulteriormente la fuga di capitali, con il collasso del sistema.
Ed è, ovviamente, per fronteggiare tale situazione che la BCE ha autorizzato le banche centrali nazionali ad accomodare la richiesta di liquidità da parte dei sistemi bancari dei paesi interessati senza limiti di importo, con scadenza sino a tre anni e con l’ampliamento delle garanzie accettabili.
Tale forma straordinaria di rifinanziamento del sistema, sempre disposto, si ripete, a fronte di garanzie (e, quindi, non interrompendo quel collegamento tra moneta e attività, tra attivo e passivo della banca centrale), è stata una risposta al deflusso di capitali segnalato dai saldi Target, non la causa del deflusso o dell’allargamento dei saldi stessi.
Il rifinanziamento del sistema bancario ad opera della banca centrale può essere neutro se la liquidità immessa rimane nel medesimo paese. Tuttavia, soprattutto in caso di banche con profilo sovranazionale ci può essere stata la tentazione – e nel caso della crisi è stata (ed è tuttora) più di una tentazione – di indebitarsi con la Banca d’Italia per acquistare asset sicuri in altri paesi, contribuendo così a peggiorare ulteriormente il saldo Target 2 (ovviamente, “speculando” sull’ipotesi di poter restituire il debito in lire, quindi guadagnando sulla differenza di valore tra asset in euro e passività in lire).
In ogni caso, da quanto sopra esposto emerge che il saldo Target registra unicamente afflussi e deflussi di riserve bancarie tra un paese e l’altro. Il saldo di tali afflussi/deflussi sarebbe, peraltro, contenuto se riguardasse unicamente le partite correnti, quelle relative agli interscambi commerciali. Il saldo si amplia significativamente, invece, quando gli operatori ritengono che vi sia – o permanga – il pericolo di ridenominazione di alcune valute. Ma qualora tale ridenominazione accadesse non vi sarebbe modo di congegnare un meccanismo che possa escludere squilibri o perdite.
Prima, però, di capire cosa potrebbe determinare (con riferimento ai saldi in questione) un eventuale distacco dell’Italia dalla moneta unica, occorre vedere l’altro modo in cui la moneta circola nell’eurozona.
La regolazione di pagamenti transfrontalieri mediante banconote
Come è intuibile, il contante non è altro che la manifestazione cartacea della liquidità, utilizzata dagli agenti per provvedere a pagamenti in contanti per spese presenti e future. Ovviamente, la stampa delle banconote è riservata alle banche centrali nazionali. Nei fatti, la banca non fa altro che scambiare con la banca centrale riserve per banconote. Allorquando le banconote siano usurate e debbano essere messe fuori circolazione (o la banca ritenga di avere banconote in eccesso), il procedimento diventa inverso, e la banca cede banconote alla banca centrale che, a sua volta, accredita il conto della banca per l’importo nominale delle banconote cedute.
Come le riserve bancarie, anche le banconote, però, possono circolare liberamente nell’unione monetaria ed ovviamente una banconota emessa in Italia può essere spesa in qualsiasi parte dell’eurozona (e presa in carico dal sistema bancario che l’ha ricevuta e ritirata dalla relativa banca centrale).
A quel punto, la banca centrale nazionale accredita il conto della banca che ha restituito la banconota, mentre la diminuzione della passività relativa alle banconote ritirate viene registrata a favore di tutto l’eurosistema di banche centrali. Il saldo tra banconote emettibili e banconote immesse e rimaste in circolazione genera, all’attivo o al passivo dello stato patrimoniale, una posta denominata “credito (o debito) derivante dall’allocazione di banconote”.
Ogni banca centrale nazionale, infatti, ha diritto di mettere in circolazione un importo di banconote pari alla quota nel capitale della banca centrale europea (quota, aggiornata ogni cinque anni, corrispondente alla quota di popolazione e alla quota di PIL dell’eurozona), esclusa una percentuale pari all’8%, riservata alla BCE (di cui si darà meglio conto in altro intervento).
Se la banca centrale nazionale mette in circolazione (banconote immesse meno banconote ritirate) più banconote di quante spettanti, la banca centrale nazionale avrà una corrispondente passività nei confronti dell’eurosistema, passività riportata nel suo stato patrimoniale (al contrario, se ne mette in circolazione meno avrà una posizione attiva). Si ripete, tuttavia, che la banca centrale emette/ritira banconote scambiando riserve bancarie (o prestando liquidità dietro garanzie).
Per essere più chiari, stilizziamo lo stato patrimoniale di due banche centrali nazionali, della BCE e del consolidato dell’eurosistema di banche centrali. Ipotizziamo che le due banche centrali abbiano una quota di capitale del 50% e, quindi, ognuna possa emettere il 50% delle banconote. Vengono complessivamente emessi 1.000 euro in banconote e vengono messi a disposizione del sistema bancario 1.000 euro di riserve.
Come ora accade nell’eurozona, la BCE iscrive all’attivo (per fini di cui si dirà in altro intervento) e al passivo l’8% del controvalore delle banconote. Entrambe le banche centrali nazionali emettono 500 euro di banconote sebbene la quota spettante sia di 460 euro (il 92% di 500 euro). Dovranno quindi, evidenziare, nel passivo 40 euro di passività relativa all’allocazione di banconote. Nel consolidato, tali poste si compenseranno.
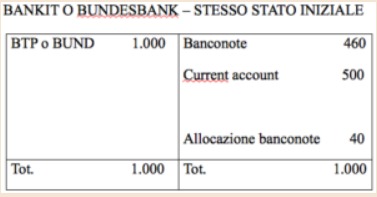
Mentre la BCE avrà questo stato patrimoniale
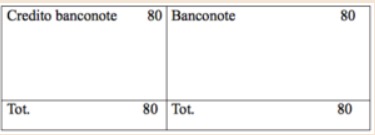
Lo stato patrimoniale consolidato dell’eurosistema sarà il seguente
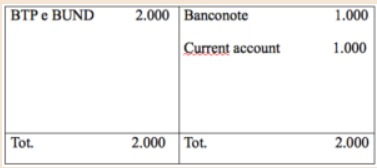
Ipotizziamo, ora, che Bankitalia emetta ulteriori banconote, a richiesta del sistema bancario, per 120 euro. Poniamo che il sistema bancario non voglia utilizzare le riserve e acquisisca tali banconote con un prestito di liquidità (sempre garantito con titoli). Ipotizziamo inoltre che Bundesbank veda diminuire le banconote in circolazione per 20 euro, perché il suo sistema bancario ha restituito banconote in cambio di riserve. Al termine del mese di riferimento, la BCE registrerà la differenza tra banconote spettanti e banconote emesse.
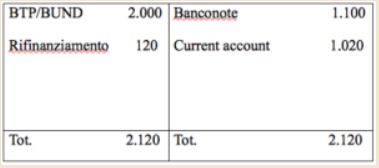
Prima le banconote erano pari a 1.000 euro, ed ora sono pari a 1.100 euro (1.000 + 120 – 20). Ogni banca centrale avrà, dunque, diritto ad emettere banconote per (1.100 – 8%)/2: 506 euro, mentre la quota di spettanza della BCE sarà di 88 euro (8% di 1.100). Bankit, però, ha emesso banconote per 620 euro (500 + 120), quindi ora la posta nel passivo per “aggiustamento” banconote dovrà tener conto di tale differenza. Allo stesso modo, lo stato patrimoniale di Bundesbank dovrà tener conto che la banca ha messo in circolazione meno banconote di quante spettanti (500 – 20 ritornate=480).
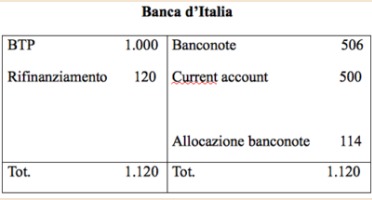
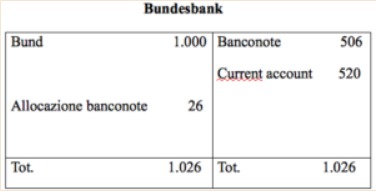
A seguito dell’aumento – netto – di banconote in circolazione lo stato patrimoniale BCE sarà il seguente.
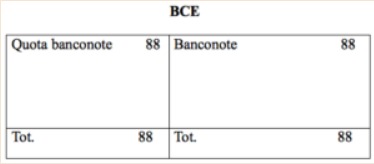
Mentre quello consolidato dell’eurosistema sarà il seguente (banconote pari a 506+506+114-26)
A dicembre 2016, la posizione della Banca d’Italia con riferimento all’allocazione delle banconote, era positiva ed evidenziava un “credito” per ca. 35,3 miliardi (Tavola 1.4a, voce “intra-eurosystem claims”, pari a 43,7 miliardi da cui devono essere dedotti 1,3 miliardi di quota capitale BCE e 7,1 miliardi per il trasferimento di riserve sempre a BCE).
A fine 2015, tale credito era parti a 32 miliardi, come si ricava dalla voce 9.3 dell’attivo dello stato patrimoniale pubblicato da Banca d’Italia. Tale credito è remunerato dalla BCE e viene considerato ai fini della posizione complessiva della Banca d’Italia verso l’eurosistema.
A fine 2016, invece, la banca centrale tedesca evidenziava una posizione passiva per banconote pari a 327,3 miliardi. Tale debito verso l’eurosistema va scomputato dal credito – indicato come “other assets” vantato con riferimento ai saldi Target 2.
Lo stato patrimoniale di BCE a fine 2015 mostrava la contestuale iscrizione, all’attivo e al passivo, del controvalore (per circa 86 miliardi) dell’8% delle banconote emesse nell’eurozona (sino a quella data) di spettanza della BCE stessa.
Alla data del 27 gennaio 2017, le banconote nello stato passivo dell’eurosistema ammontavano a 1.109,3 miliardi (fatti salvi i conti di riequilibrio di cui è detto) e, quindi, la quota BCE sarà nel frattempo arrivata a circa 88 miliardi.
Da tutto quanto sopra si ricava che è indifferente che il trasferimento di fondi tra un paese e l’altro dell’eurozona sia effettuato tramite movimentazione di riserve bancarie o di banconote. Qualora, infatti, la banconota venga prelevata in un paese e ritirata (dal sistema bancario/banca centrale) in un altro, si muoverà comunque il saldo Target 2 e non quello relativo alle banconote, dal momento che in quel caso (nell’eurozona) non vi è emissione netta di più banconote.
Poniamo, infatti, che il cliente italiano non si fidi del trasferimento di riserve, del saldo Target 2, e provveda direttamente a regolare il conto con il fornitore tedesco. Ritira, quindi, 1.000 euro (sempre tornando all’esempio) in contanti tramite il prelievo di due banconote da 500 euro. La banca scambia – con la Banca d’Italia – riserve bancarie con banconote e quindi le riserve che essa detiene presso la banca d’Italia diminuiscono.
Banca d’Italia registra l’emissione di banconote e movimenta anche il conto relativo (nel caso della Banca d’Italia che, attualmente, ha un credito verso l’eurosistema, diminuisce la posta collocata all’attivo). Tizio preleva e, a quel punto, la banca rispetto alle banconote è neutra (le banconote che ha ricevuto le ha consegnate), mentre avrà avuto una diminuzione delle riserve e una diminuzione della passività rappresentate dal deposito del cliente.
Tizio prende il treno, va in Germania e consegna le banconote a Joseph, che le porta in banca. Il deposito di Joseph aumenta e aumenta anche la relativa passività della banca. La banca consegna le banconote a Bundesbank e, in cambio, riceve riserve bancarie. Bundesbank registra il ritiro delle banconote. A quel punto le banconote emesse (in più) nell’eurozona sono pari a quelle ritirate ed anche i conti relativi alle banconote di Banca d’Italia tornano alla posizione iniziale (quello nel passivo, che registra la quota di banconote spettanti, e quello nell’attivo, relativo al credito per l’allocazione della banconote).
Alla fine del procedimento, la movimentazione avrà interessato solo le riserve bancarie delle due banche: la banca tedesca avrà più riserve per 1.000 (e al passivo più depositi per 1.000), mentre quella italiana avrà meno riserve per 1.000 (e al passivo meno depositi per 1.000). Naturalmente, si sarà mosso anche il saldo Target 2: Bankit avrà più passività Target 2 per 1.000 e Bundesbank più attività Target 2 per 1.000.
Il riflesso di debiti e crediti verso l’eurosistema
Per cercare di capire la natura del riflesso delle posizioni in questione (per Target 2 e banconote), occorre tornare all’esempio iniziale, di trasferimento di riserve bancarie tra un paese e l’altro (ma il discorso sarebbe uguale anche prendendo in considerazione le banconote).
Rivediamo, quindi, come si era delineata la posizione delle due banche centrali in esito al trasferimento di riserve.
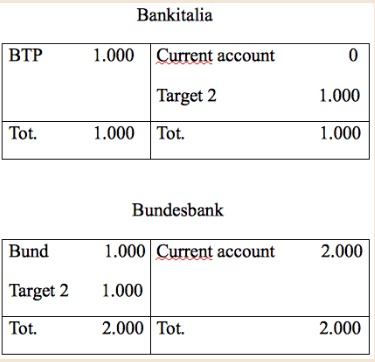
Bisogna, al riguardo, riassumere tre concetti:
1) la moneta creata che esce dalle banche centrali ed entra nel sistema bancario aumenta la moneta in circolazione; la moneta che dal sistema bancario rientra nelle banche centrali sottrae moneta in circolazione:
2) la moneta creata – e immessa – di cui sopra deve trovare corrispondenza, nell’attivo, in attività finanziarie (prestiti, titoli, ecc.). Il rimborso di tali attività (da parte delle banche e del Tesoro) fa tornare la moneta alle banche centrali e la moneta stessa si distrugge. Qualora non accada (come nell’ipotesi, suggerita da alcuni, di cancellazione, in tutto o in parte, del debito pubblico), rimane in circolazione un eccesso di moneta, con conseguenti fenomeni inflattivi, tanto più grandi quanto è più grande l’ampiezza del disequilibrio (e tale disequilibrio spezzerebbe il necessario e dovuto collegamento tra crescita dell’output e crescita della massa monetaria). E’ proprio per rispettare tale collegamento che la moneta di banca centrale deve trovare esatta corrispondenza in pari attività. Quando, infatti, tali attività vengono realizzate (la banca restituisce il prestito alla banca centrale o il Tesoro rimborsa i titoli di Stato) la relativa sottrazione di moneta neutralizza la precedente creazione di moneta e il collegamento viene ripristinato;
3) un’area valutaria comune implica un sistema di cambi fissi in cui il livello di cambio tra i vari paesi è irrevocabile e l’intervento delle banche centrali sul mercato viene simulato automaticamente. Anziché determinarsi, però, una variazione dello stock di riserve valutarie, si determina la variazione della posizione netta sull’estero rappresentata dal saldo Target 2. Quindi, per esempio, un deflusso di capitali, anziché determinare la diminuzione (nell’attivo) delle riserve valutarie, determina un aumento delle passività Target 2 (e una distruzione di base monetaria, come se la banca centrale fosse intervenuta per vendere valuta estera ritirando moneta domestica). Parallelamente, un paese in surplus registrerà l’aumento della base monetaria (come se la banca centrale fosse intervenuta creando moneta per acquistare/ritirare valuta estera) e l’aumento del credito Target 2.
Riassunti i concetti di cui sopra si può tornare all’esempio sopra riportato. Che cosa è successo nel caso di trasferimento di riserve bancarie dall’Italia alla Germania, come evidenziato nei due stati patrimoniali dell’esempio? Che Bundesbank, al fine di accreditare il conto di Joseph, ha dovuto creare moneta senza poter acquisire, in proprietà o in garanzia, attività finanziarie (oppure, senza acquisire riserve valutarie). Tali attività compaiono, invece, nell’attivo della banca d’Italia. Essendo un’area valutaria comune quanto sopra diventa indifferente: in aggregato non vi è più moneta rispetto alle attività finanziarie.
Nello specifico, quando il BTP sarà rimborsato, la distruzione di moneta in Italia (che avviene sottraendo ai cittadini la moneta necessaria per rimborsare il titolo) compenserà la creazione di moneta effettuata dalla Bundesbank.
In sostanza, in costanza di eurozona, Bundesbank (per riprendere l’esempio, ma, in realtà, è l’eurosistema nel suo complesso), può reclamare unicamente il credito alla distruzione della moneta rappresentata nel BTP, distruzione che non può che avvenire con il rimborso del BTP da parte del Tesoro italiano.
Analogo effetto si avrebbe se la proprietà del BTP fosse direttamente attribuita a Bundesbank: la sottrazione di moneta avverrebbe comunque a carico del sistema paese Italia e il riequilibrio moneta/inflazione si spalmerebbe tra i due paesi (nel caso dell’esempio. Nella realtà, a beneficio dell’intera eurozona, visto che il valore di riferimento dell’inflazione è su base eurozona).
Cosa succederebbe, però, se l’Italia uscisse dall’euro? Che la Germania avrebbe attività patrimoniali minori rispetto alla moneta creata e, parallelamente, l’Italia avrebbe attività maggiori. E tale squilibrio deriva dal fatto che l’Italia, a differenza di quanto sarebbe accaduto perdendo le riserve valutarie, non ha mai perso le attività finanziarie contrapposte alla moneta.
A dicembre 2016, banca d’Italia aveva base monetaria per circa 253 miliardi, di cui 181 in banconote e 72 in riserve bancarie. All’attivo aveva, tra le altre poste, 204 miliardi in prestiti al settore bancario e 337 miliardi in titoli, di cui i 210 miliardi in titoli di Stato acquistati nel corrente programma di acquisto straordinario di titoli. Per converso, Bundesbank aveva, tra banconote e riserve, circa 800 miliardi (più altri 327 miliardi di banconote supplementari), a fronte di prestiti al settore bancario per 68 miliardi di euro e titoli per 357 miliardi. I due stati patrimoniali riflettono, evidentemente, la circostanza che, a causa dello spostamento di riserve bancarie, Banca d’Italia ha molte più attività finanziarie che moneta e Bundesbank il contrario.
Posta la necessità del riequilibrio, si tratta di capire come potrebbe avvenire.
L’attività delle banche centrali nazionali dell’eurozona è effettuata sulla base del framework concordato in sede di consiglio direttivo della BCE e si riflette integralmente nell’attivo. Tale attivo garantisce che non vi sia – e comunque non rimanga in circolazione – più moneta di quanta ne sia necessaria. Ed è in tale attivo che si rispecchia la moneta creata per sostituire – anche in Italia – la liquidità defluita in occasione della fuga di capitali. Quindi, a fronte di 360 miliardi di passività per Target 2, ci sono 360 miliardi impiegati in attività (in titoli, prestiti garantiti da titoli). Va da sé che, in via ordinaria e teorica, il controvalore (una volta realizzato) di tali attività potrebbe essere girato verso l’eurosistema (e distribuito alle banche centrali che sono in credito) azzerando il “debito” Target 2.
Naturalmente, però, in caso di uscita dall’euro emergerebbero perdite connesse con la ridenominazione della valuta. Le banche, infatti, non potrebbero più rifinanziarsi in euro presso la banca centrale e si troverebbero costrette a rimborsare in lire oppure a cedere le garanzie, le quali però sarebbero anch’esse ridenominate in lire. A quel punto, l’ammontare delle perdite (pari alla differenza tra quanto dovuto in euro alla BCE e quanto ricevuto in lire alle diverse scadenze tenendo conto della svalutazione nel frattempo intervenuta, assumendo – e non è detto – un tasso di conversione non penalizzante per il settore estero) dipenderebbe da diversi fattori, che ora è inutile affrontare e che comunque ora sarebbe difficile quantificare. Si tratta di capire chi dovrebbe subire tali perdite, se interamente la Banca d’Italia o l’eurosistema nel suo complesso.
Ordinariamente, infatti, in caso di perdite connesse con operazioni di politica monetaria, le stesse possono essere condivise a livello di eurosistema, pro quota, o rimanere a carico della singola banca centrale nazionale (in caso di ELA, per esempio, o nel caso in cui non sia stato rispettato il framework istituzionale). Se Bankitalia, quindi, perdesse 100 miliardi in operazioni con rischio condiviso, subirebbe una perdita di circa 18 miliardi, pari alla sua quota in BCE. Per inciso, l’eurosistema di banche centrali ha, tra capitale, riserve e rivalutazioni, circa 520 miliardi di euro. Tale somma consente di sopportare perdite di politica monetaria senza vulnerare l’equilibrio attivo/passivo di banca centrale, senza quindi necessità di monetizzare le perdite generando inflazione (nell’eurozona).
Ma sarebbe quello il caso qualora l’Italia uscisse dall’euro? Cioè, Banca d’Italia potrebbe invocare la condivisione dell’onere o dovrebbe farsi integralmente carico della perdita?
Non si ha certo l’ambizione di poter sciogliere tale dubbio, il quale sarebbe condizionato anche dal grado di rottura con l’Unione europea (un conto sarebbe un’uscita unilaterale, ripudiando i trattati, un altro una concordata).
Come ricordato anche da Banca d’Italia nell’ultimo bilancio, “riguardo alla rischiosità delle operazioni di politica monetaria, in conformità con l’articolo 32.4 dello Statuto del SEBC (il Sistema europeo di banche centrali), le eventuali perdite sulle operazioni di rifinanziamento in linea generale sono ripartite tra le Banche centrali nazionali, su decisione del Consiglio direttivo della BCE, in proporzione alle rispettive quote di partecipazione al capitale della BCE. In presenza di garanzie accettate discrezionalmente dalle singole banche centrali nazionali (BCN) dell’Eurosistema, il Consiglio direttivo ha deciso di derogare al principio di condivisione dei rischi”.
“Per quanto riguarda i titoli acquistati nell’ambito dell’SMP, del CBPP3 (il terzo covered bond purchase programme della BCE, ndr) e, per la sola componente relativa alle istituzioni europee, del PSPP (il Public sector purchase programme, meglio noto come Quantitative Easing o QE, ndr), il Consiglio direttivo ha stabilito che le eventuali perdite siano condivise a livello di Eurosistema. Il regime di condivisione riguarda anche tutti i titoli acquistati dalla BCE, per effetto della partecipazione delle BCN al suo capitale; per gli altri programmi le eventuali perdite restano a carico delle singole BCN”.
Gran parte dei titoli acquistati nel corso del QE, rimarranno, quindi, a carico e rischio di Banca d’Italia, anche con riferimento all’eventualità di ristrutturazione del debito. Ed ovviamente anche la ridenominazione potrebbe essere intesa come una forma di ristrutturazione. Con riferimento alle operazioni di rifinanziamento, invece, la decisione in ordine alla ripartizione degli oneri è comunque rimessa al Consiglio direttivo, nel quale potrebbe affermarsi la maggioranza di quelli contrari alla condivisione dell’onere, con decisione che dovrebbe essere contestata presso la Corte di giustizia europea, competente ad esprimersi.
Sarebbe, in ogni caso, il destino di ogni debito contratto da residenti in euro sotto legislazione estera (e l’Italia è esposta, nel settore privato, per circa 700 miliardi), con infiniti e costosi contenziosi legali, in cui la soccombenza, nella maggior parte dei casi, sarebbe certa, con disastrosi effetti economici.
A dicembre 2016, Banca d’Italia aveva, tra capitale, riserve e rivalutazione, circa 124 miliardi di euro. Qualora fossero sufficienti, vi sarebbe comunque una distruzione di valore, anche qualora si realizzi non immediatamente ma sia diluita nel tempo, in attesa di recuperare l’attivo.
Peraltro, come ha affermato Andrea Terzi su Lavoce.info, riflettendo appunto sul saldo negativo di Target 2, in caso di uscita dall’euro i “problemi da affrontare sarebbero ben più complessi di quelli legati al suo rimborso”. In generale, ci si muoverebbe in “acque – totalmente e pericolosamente – inesplorate”, per ripetere un’espressione dello stesso Draghi. Ed ovviamente questo contributo non ha alcuna ambizione di poterle rendere trasparenti.
Un ultimo accenno alle modalità con le quali debiti e crediti vengono regolati in un’altra area valutaria comune, quella degli Stati Uniti, attraverso l’”interdistrict settlement account” (ISA).
Occorre premettere che, a differenza di quanto accade nell’eurozona, nessuno negli Stati Uniti ipotizza mai la rottura del dollaro o l’uscita di qualche Stato dalla federazione. Gli squilibri, quindi, riflettendo unicamente gli scambi commerciali e mai fughe di capitali, non sono mai molto ampi.
Tali squilibri vengono annualmente azzerati attraverso l’aggiornamento della quota di “proprietà” del portafoglio titoli federali contenuti nel SOMA (System Open Market Account). In sostanza, quando la Federal Reserve (FED) crea base monetaria con operazioni sul mercato aperto (acquista titoli e accredita riserve bancarie), la stessa si riflette nei titoli acquistati (dal distretto FED di New York per conto della FED). Quindi, quando tale base monetaria si sposta da un distretto all’altro (con lo stesso meccanismo sopra visto per l’eurozona), si provvede, attraverso l’ISA, ad attribuire una maggiore quota di titoli contenuti nel SOMA a favore dei distretti che hanno ricevuto base monetaria (riserve bancarie), riducendo quella dei distretti che l’hanno persa.
E’ come, per tornare all’esempio Bankit/Bundesbank, se il BTP venisse attribuito a Bundesbank per effetto dello spostamento di riserve bancarie per pari importo. Oppure sarebbe come se la quota capitale BCE delle varie banche centrali non fosse fissa ma variabile, dipendente, appunto, dallo spostamento delle riserve bancarie.
Ogni anno, pertanto, ciascun distretto FED ha pienamente collateralizzate (con quote dei diritti su certificati oro, titoli federali, diritti speciali di prelievo FMI, ecc.) sia le banconote sia le riserve bancarie.
Un sistema sostanzialmente analogo a quello dell’eurozona se non per qualche grossa differenza di fondo:
– la FED non ha un proprio bilancio; è un’agenzia federale che si occupa della politica monetaria. I 12 distretti della FED sono, sostanzialmente, autonomi, pur dovendo rispondere alla FED e pur dovendo restituire, in gran parte, i proventi al Tesoro degli Stati Uniti (come fa la BCE, peraltro). I distretti non si preoccupano di salvare, implicitamente o esplicitamente, banche, le quali sono soggette alla vigilanza di un’altra autorità. Eventuali problemi sistemici sono affrontati dal governo federale e non dai singoli Stati. Il tessuto produttivo degli Stati Uniti, inoltre, non dipende unicamente dal sistema bancario, potendo contare su variegate fonti di finanziamento. In Europa, invece, il tasso di bancarizzazione è altissimo, e crisi economiche e crisi bancarie si intrecciano pesantemente. Tale bancarizzazione, inoltre, crea un connubio perverso tra partiti, governance bancaria e capitalismo di relazione;
– FED e banche non comprano titoli degli Stati, ma unicamente titoli del debito federale e titoli di agenzie governative. Non si crea, quindi, quel legame pernicioso tra debito degli Stati e attivo delle banche, con dipendenza, vicendevole, l’uno dall’altro. Nell’eurozona, viceversa, il legame è molto forte e la banca centrale si trova costretta a fornire liquidità e sostegno sia agli stati sia alle banche, progressivamente accettando garanzie con minor qualità, con il rischio di venir meno al compito fondamentale (di garantire la stabilità della moneta) e di dare spazio all’azzardo morale di politici e banchieri.;
– eventuali perdite dei distretti FED non coinvolgono direttamente i contribuenti. Nell’eurozona, invece, il capitale delle banche centrali – e della BCE – è direttamente riconducibile agli stati nazionali e ai contribuenti, i quali si troverebbero comunque coinvolti, via inflazione o via ricapitalizzazione, in caso di perdite rilevanti di proprie banche centrali o dell’eurosistema.
Differenze che mostrano quanto ancora non sia completo il necessario processo di integrazione dell’Unione europea con riferimento all’unione bancaria, a quella del mercato dei capitali e alla creazione di uno stock di debito “federale”.
--
Da Le acque inesplorate del Target 2 (in caso di uscita dall’euro), 11.02.2017
https://www.econopoly.ilsole24ore.com/2017/02/11/le-acque-inesplorate-del-target-2-uscita-euro/
--
Breve commento:
L'autore del post, che ripeto anonimo, spiega alla perfezione con tanto di esempi contabili, come effettivamente i saldi del Target 2 non siano debiti effettivi. Questo perché le rispettive poste contabili attive e passive che si generano nei bilanci delle banche centrali nazionali, in conseguenza dell'esecuzione dei pagamenti e dei movimenti di capitale che avvengono tra tutti i soggetti operanti nell'eurozona, trovano speculare copertura contabile nei titoli che sono a giustificazione della creazione della moneta stessa necessaria appunto per espletare i suddetti pagamenti.
Ho usato il termine "speculare" proprio perché nei bilanci delle banche centrali nazionali che presentano saldi Target 2 passivi corrispondono medesime attività rappresentate da titoli o prestiti garantiti da titoli e l'opposto troviamo nei bilanci di quelle banche centrali che invece dispongono di saldi Target 2 attivi.
Mi spiego meglio: chi ha un saldo Target 2 attivo, come ad esempio la Bundesbank, si ritrova ad avere nel suo bilancio, molta più moneta rispetto ai titoli che giustificano la sua creazione; al contrario in quello di Bankitalia, i titoli sono molto maggiori rispetto alla presenza di moneta creata, stante appunto la sua "fuga" fuori dai confini nazionali. Il tutto naturalmente in modo speculare all'interno di un gioco di bilanci a somma algebrica zero che fanno capo ai soggetti appartenenti all'eurosistema.
Insomma, per concludere il ragionamento vale la pena di ripetere le esatte parole usate dall'autore sul Sole 24 Ore: va da sé che, in via ordinaria e teorica, il controvalore (una volta realizzato) di tali attività potrebbe essere girato verso l’eurosistema (e distribuito alle banche centrali che sono in credito) azzerando il “debito” Target 2.
Come si evince dal titolo del post, le uniche risposte che l'autore non ci fornisce, sono quelle relative all'eventualità di uscita di un paese dall'euro.
Premesso che non esiste, allo stato attuale, alcuna giurisdizione (del resto non se ne ravvisa nemmeno la necessità), che indichi come regolare i saldi del T2 in caso di uscita di un paese e tenendo ben presente che questo mai potrà essere causa di problemi di insolvenza per un paese e la sua banca centrale, qualora si applichino in modo corretto i dettami della scienza economica in materia; non possiamo non tener conto, nelle nostre valutazioni, del fatto concreto che una uscita dell'Italia dall'euro, possa concretamente portare anche alla fine della moneta unica ed alla conseguente realtà che nessuno, in quel caso, avrebbe più bisogno di euro.
Su questo punto, ovvero sul caso dell'uscita dell'Italia dall'euro, risponde in modo più che soddisfacente, Warren Mosler - padre fondatore della Modern Monetary Theory - attraverso il suo "modello" di piano di uscita dall'euro riportato nel Piano di MMT Italia - Ripristino della Sovranità Costituzionale - che si fonda su una precisa scelta strategica: la non-conversione obbligatoria degli stock monetari e dei contratti in essere.
In altri termini, depositi bancari, mutui, prestiti, contratti e titoli di Stato, con l’introduzione della nuova valuta, non verrebbero contestualmente ridenominati, ma rimarrebbero denominati nella valuta precedente (nel nostro caso, quindi, in euro).
In questo caso Bankitalia, per pareggiare i saldi del T2, come per qualsiasi altro debito effettivo denominato in euro, potrebbe facilmente attingere agli euro provenienti dalla progressiva conversione di euro in Lire da parte della cittadinanza. Stante i 2.000 mld circa di depositi giacenti nel nostro paese, è evidente che non esiste nessuna difficolta in merito al reperire euro da parte di Bankitalia.
Questo però non devi ingannarci sul fatto che scegliendo l'opzione di ri-denominare immediatamente tutti i depositi in Lire, si possa andare incontro ad insolvenze. Semplicemente, in questo caso, Bankitalia non farebbe altro che vendere Lire (da essa stessa emesse) per acquistare euro, magari innescando un ipotetico fenomeno svalutativo della nuova Lira, ma niente di più.
Come vedete, non esiste nessun tipo di problema nella regolazione dei saldi del T2, nessuna necessità a livello tecnico e dottrinale richiederebbe di mettere le mani nelle tasche degli italiani, che non sia determinata in tal senso, da una esclusiva volontà politica del governo del nostro paese.
Insomma, quando si parla di saldi del T2, stiamo parlando di posizioni contabili reciproche tra soggetti che producono moneta a costo zero, ovvero quella materia (la moneta stessa) che è propedeutica a denominare i debiti ed i crediti. E lo stesso concetto di debito e credito trova senso logico solo e soltanto se la materia che lo denomina non è nella disponibilità di creazione da parte di coloro che dovrebbero essere i creditori ed i debitori, altrimenti ne perderebbero di fatto, tutto l'interesse a definirsi tali. E' appunto, il caso dei soggetti appartenenti all'eurosistema e di ogni altra banca centrale del mondo.
Tanto per fare un esempio, che possa rendere più semplice l'idea del concetto espresso: l'Eurosistema (BCE e le banche centrali dei paesi membri), potrebbe essere equiparato a 20 giocatori di poker che si sfidano intorno ad un tavolo verde di qualsiasi sala da gioco, dotati ognuno della caratteristica unica di potersi ricreare automaticamente tutta la quantità di "fiches" che desiderano. Potete ben convenire con chi vi scrive, che in questo caso i giocatori non giocherebbero più per il piacere di vincere ed accaparrarsi le fiches dell'altro, come del resto sparirebbe in loro anche la paura di perdere tutte le fiches e non poter più giocare.
Giocherebbero solo e soltanto per il piacere di giocare!
E se vogliamo estremizzare ancora di più il concetto: chi, all'interno di un rapporto tra due soggetti, intende ritenersi creditore di un qualcosa che entrambi possono creare a piacimento, rischia seriamente di essere portato via con la camicia di forza ed ottenere la diagnosi di pazzia in stato avanzato.
Dopo di che esiste la truffa del sistema-euro ed il mix di follia, ignoranza ed orgoglio di tutti coloro che consapevolmente o meno, contribuiscono in maniera attiva a portare acqua al Suo Mulino.
di Megas Alexandros
Nota:
[1] Le acque inesplorate del Target 2 (in caso di uscita dall’euro) - ilSole24ORE
Pfefferminz 15 novembre 2022
Dal "breve commento" di Megas verso la fine dell'articolo:
"Ho usato il termine “speculare” proprio perché nei bilanci delle banche centrali nazionali che presentano saldi Target 2 passivi corrispondono medesime attività rappresentate da titoli o prestiti garantiti da titoli e l’opposto troviamo nei bilanci di quelle banche centrali che invece dispongono di saldi Target 2 attivi."
"Mi spiego meglio: chi ha un saldo Target 2 attivo, come ad esempio la Bundesbank, si ritrova ad avere nel suo bilancio, molta più moneta rispetto ai titoli che giustificano la sua creazione; al contrario in quello di Bankitalia, i titoli sono molto maggiori rispetto alla presenza di moneta creata, stante appunto la sua “fuga” fuori dai confini nazionali. Il tutto naturalmente in modo speculare all’interno di un gioco di bilanci a somma algebrica zero che fanno capo ai soggetti appartenenti all’eurosistema."
Cerco di spiegare in parole povere quella che, secondo me, è la novità strepitosa dell'articolo sul Target 2, scritto da un anonimo, pubblicato da Megas.
Penso che quasi nessuno leggerà l'articolo, a mio parere pienamente accessibile solo agli "addetti ai lavori". Tanto più encomiabile quindi il fatto che Megas lo abbia reso fruibile ai più, riassumendone i punti principali in un breve commento.
La premessa necessaria per capire è che la moneta (nel sistema monetario attuale) è sottesa da titoli. Quando noi facciamo un bonifico, vediamo un addebito sul nostro estratto conto, ma dietro le quinte la nostra banca deve dare alla banca ricevente un "qualcosa", una quota di titoli che essa ha comprato precedentemente (detto in modo terra a terra).
Qual è allora questa novità strepitosa? Finora abbiamo sempre sentito parlare di debiti Target 2 dell'Italia e del fatto che, secondo Draghi, questi sarebbero da "regolare integralmente". L'autore dell'articolo ha scoperto che la Banca d'Italia, accanto ai debiti Target 2, ha delle attività finanziarie (ad esempio titoli) di pari importo. Queste attività finanziarie possono servire a pagare i debiti, saldando il conto.
Specularmente, alla Bundesbank mancano le attività finanziarie (titoli) che corrispondono alla moneta emessa (ha più moneta rispetto alle attività finanziarie che dovrebbe avere).
Se ho fatto qualche sbaglio, spero che Megas mi corregga.
Penso che non vi siano concetti di per sè difficili e che ci sia sempre il modo di tradurli in concetti comprensibili, anche perdendo eventualmente per strada un po' di esattezza.
Megas Alexandros 15 novembre 2022
Allora stiamo parlando del mondo delle banche centrali, ovvero di quei soggetti che non appartengono al settore privato del sistema economico e che possono coprire ogni passività attraverso la creazione di denaro dal nulla.
Quando si fa un bonifico o quando si trasferiscono capitali all'interno dei paesi della UE entra in gioco un meccanismo (sistema di pagamento), che permette che avvenga questo trasferimento in piena sicurezza.
La cosa è spiegata nell'articolo, ma visto che chiedi ancora conferma, cercherò di spiegarlo con parole ancora più brevi.
In sostanza questo trasferimento diciamo dall'Italia alla Germania, non prevede il trasferimento fisico della moneta dal conto italiano a quello tedesco, ma attraverso la garanzia dell'eurosistema questa operazione avviene mediante una distruzione e ricreazione di moneta, ovvero Bankit la distrugge dal conto del cliente italiano e Bundesbak la ricrea sul conto del cliente tedesco (oppure dello stesso cliente italiano in caso di trasferimento di capitali tra lo stesso soggetto).
Questa operazione crea uno squilibrio contabile nei bilanci delle due rispettive BCN, per il semplice motivo della registrazione contabile che sta alla base della creazione della moneta da parte delle banche centrali. Ovvero quando le BC creano moneta la mettono al passivo del loro bilancio mentre all'attivo mettono un titolo.
Ora, si può comprendere che dopo questa operazione Bankit si ritrova con un attivo maggiore rispetto alla moneta creata (poiché quella oggetto del trasferimento è stata distrutta) - al contrario la Bund si ritrova con più moneta al passivo rispetto alle sue attività (poiché l'ha creata senza ricevere da Bankit i titoli).
La somma di tutti gli squilibri contabili derivanti da tutte le operazioni effettuate, rappresenta il saldo del T2. Che può essere azzerato semplicemente attraverso la liquidazione dei titoli in eccesso rispetto alla moneta creata per coloro che hanno un saldo T2 passivo nei confronti di coloro che hanno un saldo T2 attivo.
Fermo restando che questo è un problema contabile tra soggetti appartenenti allo stesso sistema che hanno la caratteristica già specificata delle banche centrali, le relative posizioni contabili creditorie e debitorie, nella sostanza non sono debiti effettivi e l'articolo spiega in modo chiaro che tali liquidazioni, anche in caso di uscita.... non comporterebbero nessun problema, quali bancarotte od il dover mettere le mani sul risparmio degli italiani.
Pfeff... dimmi tu se così per te è chiaro, oppure nel tuo post volevi sottintendere qualcos'altro!!!???
Pfefferminz 15 novembre 2022
Mi dispiace, Megas, che tu ti sia sentito in dovere di ripetere tutto il meccanismo per intero. Temevo soltanto di avere fatto qualche errore nella mia esposizione di quello che io chiamo una "novità", "novità" veramente strabiliante anche per me che mi ero già dedicata alla materia. Comunque grazie per la chiarezza che sei riuscito ad infondere in una materia così ostica e sfuggente.
Megas Alexandros 15 novembre 2022
Scusa ma tu leggi solo oggi l’articolo??? dopo che te l’ho girato è discusso sul forum???
Detto questo allora dopo mesi di male parole e denigrazioni varie….. Tu concordi con quanto scritto nell’articolo?????
Pfefferminz 15 novembre 2022
L'avevo letto, ma non avevo capito quell'aspetto riguardante le "attività finanziarie" che hai spiegato tu nell'articolo. Non sono neanche tanto sicura di aver capito davvero. Poi, detto fra noi, siamo sicuri che sia veramente come scrive l'autore anonimo, riguardo a queste "attività finanziarie". Comunque è veramente interessante, grazie. Io dovrò lavorarci su.
Megas Alexandros 15 novembre 2022
La creazione di moneta dal nulla le banche centrali la registrano al passivo e siccome la partita è doppia devono registrare qualcosa all'attivo.... e quindi registrano un pezzo di carta chiamato TDS (ovvero moneta fiat).
Potrebbero tranquillamente farlo solo attraverso il rapporto di conto corrente che intrattengono con il Tesoro.
La BC accredita ed il Tesoro spende!!! finito...
Comunque prego.... è stata dura... non ci speravo più si accendesse la luce..... ora vediamo che dicono i tuoi informatori sulla questione!!!???
PS: quello che non sono sicuro se hai capito meno, rispetto a quello che hai scritto.... è la creazione/distruzione della moneta, ovvero il metodo con cui avviene il passaggio.
Pfefferminz 15 novembre 2022
Ma di quali "informatori" stai parlando? Mi riferivo alla lettura di libri. Quello che penso di non aver capito è la differenza fra le "riserve" e quelle "attività finanziarie" cui si riferisce l'autore anonimo. Ti prego però di non spiegarmelo, perché non voglio approfittare della tua pazienza e conoscenza. Un caro saluto.
Pfefferminz 17 novembre 2022
"Mi spiego meglio: chi ha un saldo Target 2 attivo, come ad esempio la Bundesbank, si ritrova ad avere nel suo bilancio, molta più moneta rispetto ai titoli che giustificano la sua creazione; al contrario in quello di Bankitalia, i titoli sono molto maggiori rispetto alla presenza di moneta creata, stante appunto la sua “fuga” fuori dai confini nazionali. Il tutto naturalmente in modo speculare all’interno di un gioco di bilanci a somma algebrica zero che fanno capo ai soggetti appartenenti all’eurosistema."
" PS: quello che non sono sicuro se hai capito meno, rispetto a quello che hai scritto…. è la creazione/distruzione della moneta, ovvero il metodo con cui avviene il passaggio."
Nel "passaggio" vi è distruzione di moneta presso Bankitalia e creazione di moneta presso la Bundesbank.
Esaminiamo dal punto di vista contabile cosa avviene sul conto della Bundesbank.
Nel passivo ci sono i bit per creare la moneta, ma cosa c'è nell'attivo?
Infinite grazie in anticipo per la risposta.
Megas Alexandros 17 novembre 2022
TDS.... le banche centrali creano denaro dal nulla per acquistare (in senso metaforico!!! - così piace raccontare e così piace credere a chi non conosce la materia) TDS. Alcune lo fanno anche direttamente dagli Stati, mentre la BCE lo fa per regolamento sul secondario (ma, il risultato finale non cambia).
Di fatto è solo una registrazione contabile che attesta uno scambio di moneta fiat (m1, contro m2 ad esempio), tra la BC ed il Tesoro. Per questo ti ho detto che le BC potrebbero direttamente finanziare la spesa del Tesoro attraverso un accredito sul suo conto (Dare BC Avere Tesoro).
Ma volendo perseguire il "dogma" dell'indipendenza delle BC rispetto al governo, la partita nei rispettivi bilanci rimarrebbe zoppa... .e quindi hanno deciso di mettere all'attivo un pezzo di carta chiamato TDS (moneta fiat, oggi anche dematerializzati).
Come ti ho spiegato più volte i TDS oggi in regime fiat, non avrebbero più ragione di esistere (sono un residuo del gold standard) se non per la ragione di politica fiscale di dare un reddito ai risparmiatori e nella funzione di essere usati dalle BC nella loro politica monetaria per raggiungere l'obbiettivo di tasso (comprano e vendono titoli a breve - in pratica un pronti contro termine).
Obbiettivo di tasso che potrebbe tranquillamente essere raggiunto attraverso un decreto governativo.
Pfefferminz 17 novembre 2022
Mi dispiace, Megas, che hai scritto una risposta così lunga e perso dell'altro tempo a causa mia. Bastava scrivere TDS.
Comunque le spiegazioni sono molto interessanti anche per chi ci legge e le ripetizioni giovano, come si suol dire. Quando scrivi "Alcune lo fanno anche direttamente dagli Stati" ti riferisci alla Fed?
Purtroppo devo insistere con la mia domanda, perché mi riferivo non alla creazione di moneta in generale, tema che avevi già spiegato ampiamente, ma al caso specifico del nostro esempio nel Target 2.
Il momento fatidico in cui avviene il passaggio, vale a dire distruzione di moneta (Bankit) e creazione di moneta (Bundesbank).
Se prendiamo la Bundesbank, al passivo ci sono i bit relativi all'importo della moneta creata,
ma cosa c'è nell'attivo?
perché non credo che in questo caso ci siano dei Titoli di Stato.
@ Deheb
Grazie infinite.
Deheb 17 novembre 2022
-crediti verso l'eurosistema (crediti T2) che vengono bilanciati da passività (riserve bancarie in eccesso dovute ai flussi di capitali in ingresso).
-i tds (Bund) vanno da DEU a ITA (attività ITA)
Megas Alexandros 17 novembre 2022
Riguardo alla Fed non sono certo se anche lì è intervenuto qualcosa nel regolamento che impedisce il finanziamento diretto del governo (dovremmo verificare)..... ma come ti ho detto sostanzialmente non fa differenza.
Per quanto riguarda la seconda domanda, ovvero quello che ancora mi dici di non aver compreso..... sinceramente ho poco compreso anche io la tua domanda ed il riferimento specifico al T2.
Noi stiamo parlando del T2, l'articolo parla del T2, la questione sul tavolo da 4 mesi è il T2 e la mia spiegazione è quello che avviene a livello contabile durante il passaggio di denaro attraverso il sistema dei pagamenti del T2.
E tu mi chiedi ora cosa avviene nello specifico del T2!!???
Mah, proverò ad interpretare il tuo pensiero, ma non sono certo di riuscirci!!!
Il T2 trasferisce denaro, quel denaro che è stato creato inizialmente dalle BC (nel modo che sappiamo ed abbiamo descritto). Quando Bankit trasferisce in Germania 1 mld (creato a fronte di TDS all'attivo del suo bilancio), distrugge 1 mld nel suo passivo, quindi ha uno sbilancio di 1 mld tra attivo e passivo.
Contemporaneamente la Bund crea 1 mld nel suo passivo (per versare il mld nel conto del suo cliente), senza avere a contropartita l'attivo frutto della creazione originaria in Italia di quel denaro. Questo perché come abbiamo visto l'attivo (TDS) rimane in Bankit.
E siccome la quantità di moneta deve rimanere uguale in UE.... si registra lo sbilancio nel T2.
Ripeto, ho cercato di interpretare il tuo pensiero..... dimmi TU, se è così o altrimenti riformula la domanda. GRazie
PS: se poi tu tramite i tuoi studi non pensi che all'attivo ci siano TDS, dicci cosa secondo te c'è!!!!! E lo verifichiamo!!!!
Noi cerchiamo verità non dubbi!!!
Pfefferminz 17 novembre 2022
Ha risposto Deheb, anche se in modo un po' criptico (per me). Comunque sono d'accordo con Deheb: Crediti T2. Penso che siano dapprima crediti verso l'eurosistema e, in un secondo momento, verso la BCE.
Megas Alexandros 17 novembre 2022
La questione che mi chiedevi ed il dubbio che ponevi era un altro... ovver mettevi in dubbio che all'attivo ci fossero i TDS..... vai un po' a destra ed un po' a sinistra
Andrò a vedere cosa ha risposto Deheb.
Megas Alexandros 17 novembre 2022
Ti ho risposto TDS, perché come spiegato nel proseguo del mio post, anche alla Bund a fronte della creazione della moneta nell'attivo troviamo TDS.... poi, certo la mancata corrispondenza nell'attivo tra moneta creata e TDS è compensata contabilmente dalle posizioni contabili creditorie espresse nel T2 verso l'eurosistema, almeno questo credevo fosse chiaro!!!! sono 4 mesi che TU identifichi il saldo del T2 come una mancanza di attività per conto della Germania!!!!
Sinceramente e faccio ammenda, non avevo compreso che tu non avessi compreso che tale squilibrio fosse il T2!!!
Nell'articolo e nella mia spiegazione sopra è scritto chiaro.
Credevo tu mettessi in dubbio che a fronte della creazione della moneta nell'attivo ci potesse essere cosa diversa, rispetto ai TDS.
Niente male.... un malinteso!!!!!
Deheb 18 novembre 2022
“Nel passivo ci sono i bit per creare la moneta, ma cosa c’è nell’attivo?”
“al passivo ci sono i bit relativi all’importo della moneta creata”
Se parli di bit ti incasini e basta, come se stessi parlando di atomi di oro che si trasferiscono. La moneta è smaterializzata, fine, i bit, i pezzi di carta sono folklore.
“dapprima crediti verso l’eurosistema e, in un secondo momento, verso la BCE.”
La BCE è l’eurosistema, direttamente o indirettamente.
La BCE è comunque la prima a comparire, l’eurosistema il secondo attore perchè non sai chi è il creditore/debitore effettivo, hai dei saldi.
Più che criptico direi ermetico.
Ti ritornano le cose adesso?
Pfefferminz 18 novembre 2022
"crediti verso l’eurosistema (crediti T2) che vengono bilanciati da passività (riserve bancarie in eccesso dovute ai flussi di capitali in ingresso).
-i tds (Bund) vanno da DEU a ITA (attività ITA)"
"Ti ritornano le cose adesso?"
Avevo messo i "bit" al passivo, perché ho ripreso l'espressione di Megas. È stato lui a mettere i "bit" al passivo, per indicare la creazione di moneta. Ho mantenuto il suo modo di esprimersi al fine di non creare confusione e per convogliare l'attenzione sull'attivo, che è quello che mi interessava.
Su "crediti T2" sono d'accordo, come su "BCE" e "eurosistema".
Se ti ricordi, nei post scritti in agosto avevamo preso atto che nel T2 non c'è trasferimento di riserve. Anche Megas era d'accordo. Megas scriveva che le riserve venivano inviate su "conti di trasferimento" che le banche centrali intrattengono fra di loro.
Se mi chiedi se adesso le cose mi ritornano, purtroppo devo dire di no.
Allora, ricapitolando.
Le nostre posizioni sono diverse, mie e di Deheb/Megas/Alberto Conti.
Per me i saldi T2 positivi della Germania continuano ad essere dei crediti verso la BCE, mentre l'Italia ha dei debiti verso la BCE, mentr'invece voi continuate a parlare di "attività" e "passività" (ricordiamo che anche la BCE nel suo sito sul T2 parla di attività e passività) e di "posizioni creditorie" e "posizioni debitorie". Insomma, anche dal punto di vista puramente linguistico, voi evitate di parlare di crediti e debiti, come il diavolo evita l'acqua santa. 😉
Prendiamo in considerazione il momento in cui la Bundesbank crea la moneta e riconsideriamo quanto ha scritto Megas:
"... chi ha un saldo Target 2 attivo, come ad esempio la Bundesbank, si ritrova ad avere nel suo bilancio, molta più moneta rispetto ai titoli che giustificano la sua creazione..."
Nella prima scrittura contabile da parte della Bundesbank deve venire raffigurato il credito verso la BCE e la creazione di moneta (tenendo conto che nel T2 non c'è passaggio di riserve). La prima scrittura contabile dovrebbe avere nell'attivo "credito verso la BCE" e al passivo "riserve"
Permettetemi di riportare quello che Hans-Werner Sinn racconta per spiegare che il saldo T2 positivo rappresenta un credito.
"Sebbene i saldi Target siano saldi della bilancia dei pagamenti, essi misurano anche crediti fra le banche centrali dell'eurosistema."
A prima vista non è chiaro, perché di solito la concessione di un prestito è legata al trasferimento di denaro. Ci si chiede allora quando e come la Bundesbank avrebbe dato dei soldi a Bankitalia. Infatti non glieli ha dati. Il rapporto di credito nasce dal seguente evento: la Bundesbank esegue un bonifico per conto di Bankitalia, quando un cliente italiano compera una merce tedesca. La Bundesbank, per eseguire questo bonifico, deve accreditare il conto della banca commerciale del fornitore tedesco della merce. Di conseguenza la Bundesbank ha un debito nei confronti di questa banca commerciale. Nello stesso momento la Bundesbank concede un prestito a Bankitalia per l'importo che ha accreditato sul conto della banca commerciale, che essa registra come credito nei confronti di Bankitalia. "È come se io pagassi la fattura di un artigiano per un mio amico che ha dimenticato il portafoglio. Poiché io eseguo il pagamento della fattura al posto suo, io gli concedo un prestito e quindi acquisisco un credito nei suoi confronti. La differenza è che il mio amico la sera stessa mi restituisce i soldi, mentre i crediti Target aumentano senza un limite e non possono essere messi in scadenza." L'Italia riceve la merce e dice di segnare (Ndt:anschreiben, nel senso di "prendere nota di quello che si deve pagare), senza essere obbligata a fornire un'altra merce in cambio. Per tutte le altre transazioni (fuga di capitali, acquisto di titoli o immobili o regolamento di un debito), il meccanismo è sempre lo stesso. La differenza sostanziale con l'esempio del prestito all'amico, è che io posso decidere se prestargli dei soldi o no, mentre la Bundesbank all'interno del T2 non ha nessuna libertà decisionale. Deve prestare.
(Hans-Werner Sinn, "Die Target Falle" (La trappola del Target), pag 177)
La prima scrittura contabile quindi, quando la Bundesbank crea la moneta, deve essere la registrazione di un credito della Bundesbank verso la BCE/eurosistema.
Megas Alexandros 18 novembre 2022
Premesso che il tuo post è lungo e dopo lo leggo meglio perché sono fuori, ma le prime inesattezze che saltano fuori sono:
1) quando BCE e BCN creano moneta lo fanno per acquistare TDS;
2) nella descrizione del passaggio di moneta attraverso il T2 avviene una creazione ed una distruzione tra BCN. La Bund non va a debito/credito con la banca commerciale tedesca il loro rapporto è regolato subito nel loro conto di corrispondenza. Come certamente non fa un prestito a Bankit…. sono banche centrali non hanno bisogno di prestarsi i soldi.
Ti ho spiegato distruggono la moneta da una parte e la creano dall’altra. La quantità di moneta in circolazione rimane la stessa e corrisponde ai TDS in essere….. solo che i TDS che giustificano la creazione della moneta rimangono nel bilancio della BCN che li ha creati e questo sbilancio crea i saldi del T2;
PS nella storiella del diavolo lo impersoni tu che vuoi far credere una cosa per un’altra…. ovvero che trattasi di debiti effettivi 😂😂😂
Ripeto poi lo leggo con calma!!!
Il ragionamento di Sinn fa acqua sia contabilmente che commercialmente… a che scopo Bankit ha bisogno di farsi prestare i soldi da Bund per saldare un bonifico fatto da un cliente italiano??? Bankit addebita il cliente italiano è solo fa da tramite non acquista qualcosa.
Partecipa al sistema di pagamenti non partecipa mica alla transazione commerciale.
Se queste sono le parole esatte di Sinn….. direi che lo portano via con la camicia di forza
Deheb 18 novembre 2022
“Di conseguenza la Bundesbank ha un debito nei confronti di questa banca”
Seguo l’esempio dell’artigiano: se D. deve dei soldi a P. (D. ha un debito con P.), ma chiede al suo amico M. di andare a pagare P. (dandogli i soldi ovviamente), stando alla descrizione M. diventa debitore di P. . Oibò !!!???!!!
Poi la Buba che ha un debito con la banca commerciale e concede un prestito a Bankitalia…..è un guazzabuglio di… boh, mi mancano le parole.
Cioè non si capisce nulla di come avviene la transazione realmente.
DIMENTICATI per un attimo le spiegazioni di Sinn.
Senza vivisezionare troppo, rifai il percorso da B. Commerciale ita a B. Commerciale deu passando per le due BCN e la BCE con i vari passaggi dei due tipi di monete (commerciale e centrale) considerando che ci sono DUE (2) conti distinti in T2 che devono essere utilizzati (conto T2 e pool), considera la liquidità concessa nella giornata dalla BC (gratis) e lo scambio titoli/moneta di banca centrale nel caso di necessità.
Megas Alexandros 18 novembre 2022
Tu e Pfeffermiz siete l'ufficio complicazioni affari semplici..... poi se aggiungete le idee di Sinn (almeno secondo la traduzione di Pfeff).... rischiate che vi portino via!!!! aaahh
Ma quale prestito della Bund a Bankit.. ma quale credito della Bund verso la banca commerciale tedesca!!! ma di cosa state parlando??!!!
Pfeff parla di un bonifico che un italiano fa ad un tedesco e secondo Sinn, in questa operazione di passaggio di denaro tra un italiano ed un tedesco, Bankit ha bisogno di un prestito dalla Bund..... a fronte di cosa!!!????
Ma siete di fuori!!!
Io Megas invio 1 milione in Germania e secondo Pfeff/Sinn in questa operazione Bankit ha bisogno di contrarre un prestito!!! quindi sempre secondo Pfeff/Sinn ogni volta che si fa un pagamento o un trasferimento, Bankit ha bisogno di contrarre un prestito... e ricordo che stiamo parlando di una banca centrale che produce denaro (ma vale anche per una banca commerciale nel caso in questione, di dover contrarre un prestito per trasferire denaro di un cliente)......
Io penso che veramente state andando oltre l'impossibile!!!!!!! della fantasia sto parlando!!!!
Il T2 riguarda l'eurosistema... le contabilità delle banche commerciali viene compensata in giornata... punto.
Rimane lo squilibrio contabile nei bilanci delle BCN tra moneta creata (passivo) e TDS a fronte della moneta creata (attivo).. questo squilibrio è il saldo T2. Questo perché come già spiegato mille volte i TDS rimangono nella banca dove è stata creata quella moneta a fronte di quei TDS.
La moneta in circolazione non aumenta quando si fa un bonifico... questo deve essere chiaro!!!!
Credo che con voi non arriveremo mai ad una fine sul T2...... è diventata per voi una storia d'amore..... e siccome gli amori finiscono... il distacco immagino sarà drammatico!!!!
Pfefferminz 18 novembre 2022
"Seguo l’esempio dell’artigiano: se D. deve dei soldi a P. (D. ha un debito con P.), ma chiede al suo amico M. di andare a pagare P. (dandogli i soldi ovviamente), stando alla descrizione M. diventa debitore di P. . Oibò !!!???!!!"
C'è qualcosa che non va. Ci riprovo.
Il mio amico ha fatto riparare la sua automobile. Andiamo insieme a ritirarla. Quando siamo là, il mio amico si accorge di non avere con sè il portafoglio.
Allora pago io la fattura della riparazione. Pagando io la fattura, gli faccio un prestito. Allora io ho un credito nei confronti del mio amico.
La Bundesbank ha un credito nei confronti di Bankitalia, perché esegue il bonifico richiesto.
Bankitalia dice a Bundesbank: paga questa somma al fornitore della Mercedes.
Bankitalia ingiunge a Bundesbank di eseguire il bonifico, ma non le dà i soldi. Capisci adesso perché nel "tubo" ipotizzato da Megas non fluisce niente? È solo un rapporto di credito.
È più chiaro così?
Nota: La traduzione che ho fatto è molto accurata. Sono sicurissima di avere riportato correttamente il pensiero di Sinn. Tenete presente che Sinn non è un economista fra i tanti, ma l'economista più noto e apprezzato della Germania, il superesperto del T2. Lui ha discusso la questione con persone che hanno lavorato presso la BCE, ha una conoscenza molto profonda della materia.
Se la cosa non è chiara, datemi un pó di tempo per scrivere qualcosa sul bonifico (rimessa bancaria) in generale.
Pfefferminz 18 novembre 2022
Tu e Megas volete spiegare il T2 seguendo uno schema di funzionamento che avete in testa e che vi sembra plausibile, sulla base delle vostre conoscenze e del pensiero logico. Non volete prendere atto del funzionamento reale, basato su un rapporto di credito. Allora, andate a riguardarvi il disegnino sul sito della BCE: le due banche centrali vanno l'una a debito, l'altra a credito della BCE, perché fra le due c'è un rapporto di credito.
Se non fosse così, per quale motivo ci dovrebbe essere "ritiro" o distruzione della moneta presso Bankitalia e creazione di moneta presso la Bundesbank? Si spiega soltanto se c'è un rapporto di credito. Vi ricordate che avevamo detto che non c'è trasferimento di riserve? Fra le due banche centrali non scorre il pagamento del debito, chiaro? Non scorre niente nel tubo, sono solo debiti e crediti.
Megas Alexandros 18 novembre 2022
Ma cosa stai a dire la Bund non usa i suoi soldi per pagare, la Bund crea quel denaro ex novo, quindi è come se lo ricevesse, infatti dal momento che lo crea senza un corrispettivo di TDS all’attivo, nasce lo squilibrio T2.
Tu e Sinn ragionate come se le BCN facessero parte del settore privato ed uno presta all’altro una somma di cui è proprietario.
Le BCN creano il denaro dal nulla, il settore privato non crea denaro lo utilizza.
Siamo sempre alle solite, non comprendete la differenza fra creatore ed utilizzatore di denaro.
Figuriamoci se questo è uno dei miglior economisti tedeschi….. siamo messi bene di nulla!!!😂😂😂 azzzz è bastato Megas per azzerarlo!!!!
ma roba da non credere.
Deheb 18 novembre 2022
“Quando siamo là, il mio amico si accorge di non avere con sè il portafoglio.”
Altolà!
(Sinn è una autorità, indiscutibile. Quindi pochi al mondo potrebbero essere al suo livello accademico, men che meno un Megas o un Deheb qualsiasi.
Anche Draghi è una autorità in materia, vaccino o morte….disse.
Anche tanti medici di fama dissero più o meno la stessa cosa.
Quindi o prendiamo per buono il parere degli esperti o ci addentriamo nella questione e vediamo….che sillogismo!)
Il tuo amico DEVE avere il portafoglio, e/o DEVE avere i soldini nel portafoglio, e/o DEVE darti il Rolex in pegno, pena il mancato pagamento. NON SI FINALIZZA. DEVI AVERE GARANZIA. Pagare moneta vedere cammello!
Hai presente la briscola a 5 (briscola chiamata)? Prima o poi il socio deve dichiararsi e anche se ti chiami in mano devi esporti. Ergo: cosa aspetti a dichiarati? È dall’inizio che hai “questa cosa” da dire ma non la dici….dichiarati, descrivi, esci sto bonifico!!!!
Megas Alexandros 18 novembre 2022
Ma cosa stai a dire la Bund non usa i suoi soldi per pagare, la Bund crea quel denaro ex novo, quindi è come se lo ricevesse, infatti dal momento che lo crea senza un corrispettivo di TDS all’attivo, nasce lo squilibrio T2.
Tu e Sinn ragionate come se le BCN facessero parte del settore privato ed uno presta all’altro una somma di cui è proprietario.
Le BCN creano il denaro dal nulla, il settore privato non crea denaro lo utilizza.
Siamo sempre alle solite, non comprendete la differenza fra creatore ed utilizzatore di denaro.
Figuriamoci se questo è uno dei miglior economisti tedeschi….. siamo messi bene di nulla!!!😂😂😂 azzzz è bastato Megas per azzerarlo!!!!
ma roba da non credere.
PS ma come non scorre il pagamento, stuamo parlando di un sistema di pagamento e tu ora dici che il pagamento non avviene!!!! maahhh
Il pagamento certo che avviene il cliente italiano paga quello tedesco. E le BCN distruggono da una parte e lo ricreano dall’altra.
Deheb 18 novembre 2022
Il finale mi ha fatto sorridere!
Non metto il like altrimenti ti offendi
ps: sono per le separazioni consensuali (non come Totti e illari)
Megas Alexandros 18 novembre 2022
Ma tu ancora dai credito a questa follia di Pfefermiz/Sinn!!! leggiti la mia risposta.
Ma quale prestito…. la Bund non presta mica il suo denaro la Bund crea ex novo il denaro oggetto del pagamento. Bankit lo distrugge in Italia e Bund lo ricrea in Germania.
Azzzzz se Sinn è l’economista più forte è bastato Megas per azzerarlo….. sono messi bene in Germania non c’è che dire!!!
Megas Alexandros 18 novembre 2022
Per me like lo può mettere non mi offendo….. il precedente mi sembrava una autoironia.
Comunque azzzz se Sinn fa questi ragionamenti e non conosce la differenza fra chi crea la moneta e chi la utilizza….. in Germania sono veramente messi male a livello di conoscenza economica.
Guarda, se veramente quello che scrive Pfefermiz sono parole di Sinn….rivaluto TE, e le braccia mi cadono per Sinn😂😂😂😂
Deheb 18 novembre 2022
"il precedente mi sembrava una autoironia."
Si ma non troppo. Almeno per la passione e l'impegno messo nella materia.
Non condivido la terapia (principalmente) ma questo già lo sai. E non è così importante.
Volente o nolente Sinn è ascoltato e ha sollevato un grande (MA POTENZIALE, a mio parere) problema. Detto da uno (io) che, per quanto insignificante in materia, ha molta MOLTA stima della Germania (o aveva). Vedremo come finirà.
Deheb 19 novembre 2022
Aggiungo:
T2 è un debito alquanto bizzarro se può essere diminuito o azzerato attraverso un prestito dello stesso creditore. Oppure diminuito o azzerato se il debitore si riprende i propri soldi (dati in prestito).
Megas Alexandros 19 novembre 2022
Uno che solleva il problema che di fronte ad una distruzione di denaro di Bankit ed una creazione di denaro di Bund che Bund avrebbe prestato soldi a Bankit!!! scusami deve essere rinchiuso altro che dargli credito e dire vediamo come va a finire!!!
Quando si parla di prestiti si hanno 2 casi: io presto a te il mio denaro e la banca crea denaro per prestarlo a te. Bund non crea denaro per prestarlo a Bankit, lo crea per accreditarlo al cliente tedesco mentre Bankit lo distrugge dopo averlo addebitato al cliente italiano.
La posizione delle BCN è neutra eccetto che per lo squilibrio che si crea tra attivo e passivo nel loro bilancio in riferimento alla creazione iniziale della moneta oggetto del trasferimento.
Megas Alexandros 19 novembre 2022
Ooooooohhhhhh si festeggia champagne!!!!!!!
Deheb ha compreso quello che gli dico da mesi……
nel mio articolo ho scritto chiaro…. che dichiararsi creditore o debitore della materia che denomina tale credito o debito e’ follia pura!!!!
Non ci credo….. non ci speravo più !!!!!! Azzzzz hai superato Sinn!!!!!
Champagne per tuttti!!!!!
ma quante volte ho scritto che la BCE comprando BTP poteva azzerare o capovolgere tali posizioni debitorie e creditorie……
Grande festa 🎉 per Deheb!!!
Ora rimane Pfefermiz!!! Con lei sarà dura….. credo!!!! Ha un orgoglio che mai accetterà la verità!!!!!
Pfefferminz 19 novembre 2022
Sul bonifico: avevo già fatto un accenno in agosto, ma non è stato capito o non recepito. In fondo parliamo sempre come tre persone affette da autismo: Megas vede tutto attraverso le lenti della MMT, io ho in mente solo il modello di spiegazione di Sinn e tu metti i link difficili o ti addentri in particolari che finiscono solo per complicare ancora di più la questione (la tua affermazione preferita è che in realtà "è ancora più complicato", vedi link della bis). E in definitiva segnamo il passo. O qualcuno è del parere che abbiamo fatto dei progressi? O abbiamo già spiegato tutto? Insomma, quelle "attività finanziarie" di cui parla l'anonimo dell'articolo ci sono veramente nel bilancio di Bankitalia? Bankitalia, se si uscisse domattina dall'euro, ha veramente 500 miliardi di euro nel suo bilancio di "attività finanziarie" per regolare il debito T2. By the way, allora è un debito? Un punto a favore dello schema Sinn? Oh, no! Guai parlare di debito, ma abbiamo le "attività finanziarie" per regolarlo.
Su Hans-Werner Sinn. Hai ragione, neanch'io sono del parere che bisogna prendere per buono quello che dice un esperto anche famoso o premio Nobel, però con il tempo riesci a capire di chi ti puoi fidare e di chi no. Oltretutto noi qui abbiamo cercato di sviscerare il problema. Nessuno ha detto: è così e basta. Ho descritto Sinn, perché non so se lo conoscete. È mainstream, ma ha la schiena dritta. Dice quello che pensa. È come Bhakdi nel campo della medicina.
"Il tuo amico DEVE avere il portafoglio, e/o DEVE avere i soldini nel portafoglio, e/o DEVE darti il Rolex in pegno, pena il mancato pagamento."
Questo per i comuni mortali. Stiamo parlando di banche centrali!!!!
Pfefferminz 19 novembre 2022
"Ha un orgoglio che mai accetterà la verità!!!!!"
Ti sbagli, Megas. Solo la Verità è importante.
Megas Alexandros 19 novembre 2022
Se per autismo intendi la ripetitività dei comportamenti ed in questo caso il ripetere la verità, fiero di avere un comportamento autistico.
Io rispondo ad ogni tua obiezione in un secondo mentre tu, hai bisogno di andare a leggere Sinn. Questo significa che Megas oltre ad aver studiato la materia attraverso la MMT, ha fatto verifiche ed è padrone della materia….. quindi se permetti quello che dico io ha valore rispetto a quello che dici tu, stante il fatto che ieri o ieri l’altro ha ammesso di non conoscere per niente il funzionamento della moneta moderna e dei sistemi monetari.
Detto questo tu non rispondi sulla mia obiezione fatta alla teoria Pfeff/Sinn che nell’operazione di bonifico Bund non presta soldi a Bankit….. ma solo crea moneta per accreditarla al cliente tedesco mentre Bankit distrugge la moneta che precedentemente ha addebitato al cliente italiano.
Poi, siccome parli sempre di debito effettivo….. improvvisamente anche Deheb è arrivato a comprendere che non ci può essere un debito o credito effettivo tra soggetti che producono la materia con cui si denominano tali crediti e debiti.
Ti ho scritto mille volte….. che tali saldi T2 possono essere azzerati o invertiti attraverso i programmi di acquisto di Tds da parte della BCE…… allora se questi fantomatici crediti e debiti possono essere facilmente azzerati o invertiti attraverso l’opera della BCE….ovvero di colei che produce detta materia e che è il garante del sistema di pagamento T2. come tu e Sinn potete considerarli debiti effettivi!!??
Stasera facciamo festa perché Deheb con la sua logica faraginosa è arrivato alla verità!!!! ed io che sono sensibile già oggi avevo capito e scritto a lui che ero convinto della sua buona fede!!!!
Ma Megas che batte Sinn,….. azzzzz è tanta roba!!!! Scusa ma Sinn è un Nobel!!!!!
Azzzzzz la MMT funziona….. azzzzzzz
Deheb 19 novembre 2022
Nessuno di noi è in grado di dare una risposta definitiva. Un banchiere centrale (o limitrofi) potrebbe, in camera caritatis, dare un parere netto.
Parto dalla fine:
"Questo per i comuni mortali. Stiamo parlando di banche centrali!!!!"
Se è vero ciò che scrivono BIS, BCE, Bankitalia, Buba, un pagamento per essere finalizzato necessita di garanzie. No garanzie? il pagamento si blocca, "rimane in coda sino all'annullamento" come viene definito. Non è la mia logica, è analisi del periodo e significato delle parole.
Deheb 19 novembre 2022
Caaaaaaaaaaalmaaaa!!!
Anzitutto mi devi tre cene (almeno una stella). Teoricamente, perchè praticamente si distingue tra Gross e Net debt.
Creditore e debitore sul T2 non sul resto. Non esagerare coi festeggiamenti.
Megas Alexandros 19 novembre 2022
Vedremo allora se e quando l’accettarai!!! per ora rilanci di fantasia in fantasia di fronte ai fatti concreti…… vedremo
Megas Alexandros 19 novembre 2022
La risposta definitiva è già stata data, dai fatti, dalla MMT, da Mosler, da Megas con il suo articolo e perfino da Draghi (reo confesso), non è narcisismo ma la convinzione di essere dalla parte della verità dei fatti.
Megas Alexandros 19 novembre 2022
Tre cene per che cosa per le cazzate sull’oro e le assicurazioni da decurtare dal debito pubblico…… ma senza la spesa dello Stato non esistono assicurazioni ed acquisti di oro…. il debito pubblico è una entità ben definita e stati democratici moderni con credito pubblico non esistono per logica e contabilità.
Poi se torni agli imperi ed agli schiavi….. tutte le risorse appartenevano ad uno solo!!!
Siamo seri per favore!!!
“creditore e debitore sul T2 è non sul resto”
Ma non ti accorgi che ti rendi ridicolo!!!! sei arrivato con la tua mente faraginosa alla verità ed ora vorresti complicarla di nuovo!!!! Stiamo parlando di banche centrali di creatori di moneta….. e secondo te cambia tra crearla per il T2 o per il T3….. via non sei serio!!!
Megas Alexandros 19 novembre 2022
Tu parli di quello che mostra la BCE, ed io per curiosità, per la prima volta sono andato a vedere quello che ha scritto la BCE (per la prima volta, perché chi è padrone della materia non ha bisogno di farselo certificare dalla BCE).
Ecco il risultato:
Cosa sono i saldi Target2? (europa.eu)
Se non ci fosse in alto scritto BCE.... penseresti che lo avrebbe scritto Megas
Più chiaro di così!!!! sono le esatte parole e l'esatta spiegazione del mio articolo.....
Vedi un po' TU ed il Nobel Sinn..... cosa volete fare!!!!
@Deheb
Megas Alexandros 19 novembre 2022
Deheb guarda... cosa ho scritto a Pfeff:
Tu parli di quello che mostra la BCE, ed io per curiosità, per la prima volta sono andato a vedere quello che ha scritto la BCE (per la prima volta, perché chi è padrone della materia non ha bisogno di farselo certificare dalla BCE).
Ecco il risultato:
Cosa sono i saldi Target2? (europa.eu)
Se non ci fosse in alto scritto BCE…. penseresti che lo avrebbe scritto Megas
Più chiaro di così!!!! sono le esatte parole e l’esatta spiegazione del mio articolo…..
Vedi un po’ TU ed il Nobel Sinn….. cosa volete fare!!!!
A questo punto, se volevi la conferma da parte del banchiere centrale.... hai anche quella!!!!
Deheb 19 novembre 2022
Al netto di tutto ciò che potrebbe essere eliminato per una lettura più comoda, l’articolo e i commenti hanno dato un buon contributo, almeno per un livello non professionale.
Megas: purtroppo devo smorzare i tuoi entusiasmi. ti consiglio di leggerlo, potresti comunque avere piacevoli sorprese tra le righe, alcune conferme (ALCUNE….non esagerare).
@Pfeffer
@Megas
E’ un paper di Perotti (Bocconi) anche abbastanza recente.
Dovrebbe rappresentare una sintesi delle varie posizioni tenute da diversi esperti (De Grauwe, Sinn, Whelan, Ji…..) sul tema T2, o meglio su cosa dovrebbero rappresentare i saldi T2 (in special modo nell’ottica tedesca).
La cosa interessante è che fa vedere i T-account di diverse simulate (scenario: unione monetaria o no, con T2 e senza, cambio fisso, similitudini e differenze con ISA della FED).
Diverse cose scritte le abbiamo riferite anche noi tra questo articolo e commenti e il forum, altri aspetti sono non nuovi ma meglio specificati (es la posizione netta sull’estero).
Consiglio di andare direttamente a pg 6 del pdf (CRITICISMS OF TARGET), alcune cose potrebbero essere inizialmente saltate per essere riprese successivamente.
Buona lettura e buona domenica
https://www.nber.org/system/files/working_papers/w27627/w27627.pdf
“UNDERSTANDING THE GERMAN CRITICISM OF THE TARGET SYSTEM AND THE ROLE OF CENTRAL BANK CAPITAL”
Megas Alexandros 19 novembre 2022
Lo leggerò, ma già il fatto che proviene dalla Bocconi, ovvero la fabbrica di ogni frode profusa in questi anni, è tutt’altro che garanzia di verità.
Quello che ti ho girato di Bankit è chiarissimo.
Pfefferminz 19 novembre 2022
Vedi Megas, non offenderti, ma io ho notato questa tua abitudine nel corso della discussione. Se per caso io dicevo qualcosa di giusto, occasione più unica che rara, come tu ben sai😉, e te lo facevo notare, tu reagivi subito esclamando: "Te l'avevo detto io..." Ti accapparravi subito il merito. Stessa cosa adesso con la pagina del sito della BCE. Peccato però che tu non l'abbia letta prima, perché l'avevo postata io. La conferma che la discussione si protrae perché non prendi sul serio i commenti dei tuoi interlocutori. Hai il complesso di superiorità e quello che dicono gli altri per te non vale una cippa. E se non la si pensa come te, si viene sospettati di non essere intellettualmente onesti. Poi ti lamenti perché la discussione si protrae da tre mesi.
Veniamo al dunque. Nella pagina della BCE si dice che le attività restano in Italia. Questo combacia con quanto afferma Sinn. Quello che viene eseguito è un ordine di pagamento e cosa significa che le attività rimangono in Italia? Che al bonifico non segue il pagamento.
Megas Alexandros 19 novembre 2022
Perrotti è un bocconiano un uomo cresciuto a pane e Monti, sono quelli che hanno infilato l'Italia nel cambio fisso dell'euro, privandola della sovranità monetaria e della sua banca centrale.... esattamente per essere colonizzata dai poteri come la Francia fa in Africa con il CFA.
Quest'uomo ragiona in funzione di questa frode ed anche il suo lavoro è affetto da questa frode.
Il lavoro che ha fatto per spiegare il T2 è il mondo per non far capire niente e dare un po' di ragione ad uno ed un po' ad un altro.
Il modo per tenere gli stati membri sotto scacco in modo che abbiano paura di abbandonare l'euro..... perché questo signore è un difensore dell'euro per conto dell'élite.... e l'euro è il loro strumento di colonizzazione della nazione e del popolo.
Pfefferminz 19 novembre 2022
"Tu e Sinn ragionate come se le BCN facessero parte del settore privato ed uno presta all’altro una somma di cui è proprietario."
Il fatto che non ci sia pagamento del bonifico, conferma che si tratta di un prestito. Liberati dall'idea che i prestiti si fanno solo nel settore privato. Open your mind.
L'ordine di pagamento consta di due parti:
nella prima parte la banca D chiede alla banca A di pagare una certa somma al fornitore di un suo cliente.
La seconda parte riguarda il pagamento. La banca D deve pagare (o meglio regolare) il bonifico.
Pfefferminz 19 novembre 2022
"... la Bund crea quel denaro ex novo, quindi è come se lo ricevesse, infatti dal momento che lo crea senza un corrispettivo di TDS all’attivo, nasce lo squilibrio T2."
Creare denaro ex novo NON è come se lo ricevesse. Non dimenticare che la Bundesbank deve accreditare l'importo alla banca commerciale del fornitore, quindi deve mettere a disposizione di quest'ultima (la banca del fornitore) moneta di banca centrale (riserve), quindi riserve che essa, la Bundesbank, non ha ricevuto.
Lo squilibrio consiste nel credito riguardante le riserve che la Bundesbank non ha ricevuto.
È un credito verso BCE/eurosistema.
Megas Alexandros 19 novembre 2022
Quindi l'errore è mio che non sono andato a vedere cosa dice la BCE e non tuo che non hai compreso cosa dice la BCE!!!
Incredibile.....
E continui a non capire!!!
Se leggi dopo una chiara spiegazione la BCE afferma che i saldi del T2 non sono un problema.
Il pagamento è tra il cliente italiano e quello tedesco e quello avviene.
Le attività i TDS a fronte della moneta creata inizialmente (vedi esatte parole di BCE) ed oggetto del trasferimento, sono 4 giorni che ti scrivo che rimangono in Bankit, oltre ad aver fatto un articolo.
Ma i TDS non sono l'oggetto del pagamento, i TDS, ripeto sono l'attivo di quella creazione monetaria che è oggetto del trasferimento.
E come ti ho detto la moneta viene trasferita attraverso una creazione e distruzione..... la Bund creandola ex novo è come se di fatto la ricevesse non usa i suoi risparmi personali per completare il pagamento (come nel caso dei due amici che tu proponi). La Bund non presta suoi soldi personali a Bankit (quand'unque una BC avesse bisogno di un prestito)..... ma li crea ex novo..... solo che nel suo bilancio mancano la voce all'attivo che appunto sono i TDS che rimangono in Bankit.... e come scritto nell'articolo e ripetuto più volte.... la liquidazione di queste attività pareggia i saldi del T2.
Mi vuoi rispondere su questo per favore e dirmi se lo hai compreso???
Visto che dici di cercare la verità!!!!!
Guarda, che se tu hai letto e come dici postato il link della BCE..... è esattamente la spiegazione del mio articolo.....
Pfefferminz 19 novembre 2022
Megas, penso di avere capito che le attività restano in Bankitalia. Ma questo lo sapevamo già. Lo aveva scritto anche Alberto Conti nel suo articolo "La pistola fumante". E secondo me questo è anche il motivo per cui Bankitalia va a debito nei confronti della BCE.
"la Bund creandola ex novo è come se di fatto la ricevesse non usa i suoi risparmi personali per completare il pagamento (come nel caso dei due amici che tu proponi)."
No, la Bundesbank ci mette del suo. Per questo va a credito nei confronti di BCE/eurosistema.
" la liquidazione di queste attività pareggia i saldi del T2."
Speriamo.
Megas Alexandros 19 novembre 2022
E' inutile via.. se tu continui a considerare le BC come le banche commerciali..... non arriverai mai a capire.
Se io Megas posso creare tutta la moneta che voglio sono uguale a pfeff che non lo può fare??? No, perché io avendo sempre la possibilità di ripagare non potrò mai fallire mentre pfeff si, Megas può operare con capitale negativo, come di fatto possono operare le BC, Pfeff e le banche commerciali no.
Ragionando all'interno di cosa sono le BC, creare denaro e trasferirlo alla banca del cliente.... è esattamente identico che riceverlo per una banca commerciale.
Bankit lo distrugge quel denaro... la quantità totale di denaro in Ue rimane la stessa..... c'è una distruzione ed una creazione, non aumenta la massa monetaria.. come fai a non comprendere questo!!
Rimane il problema contabili dello sbilancio, solo perché si è deciso di mettere all'attivo TDS durante la creazione di moneta, altrimenti questo problema non esisterebbe. Come non esisterebbe (e la BCE lo dice), se non ci fossero le BCN.
Deheb 19 novembre 2022
Lascia stare i preconcetti. Del maiale non si butta via niente.....ma almeno leggilo
(leggetelo)
Pfefferminz 19 novembre 2022
"Rimane il problema contabili dello sbilancio, solo perché si è deciso di mettere all’attivo TDS durante la creazione di moneta, altrimenti questo problema non esisterebbe."
Esatto.
Deheb 19 novembre 2022
Ma voi due non avete una famiglia, un gatto, un hobby??? E' sabato sera fatevi uno spritz!!
Perchè al posto di ripetere le stesse cose non date un'occhiata al paper che ho messo? e ne ridiscutiamo alla fine? Magari si aggiunge qualche elemento in più che potrebbe servire....
Megas Alexandros 19 novembre 2022
La Bund (ammesso che abbia del suo, perché le BC ripeto possono anche operare con capitale negativo)... non ci mette proprio niente del suo.... perché quella moneta oggetto del trasferimento la crea dal nulla ex novo... quindi cosa ci mette.. proprio niente!!! E ti ripeto per una banca centrale creare moneta è esattamente come per un soggetto privato riceverla.
E poi fa parte dell'eurosistema, dove a fronte di es. 10 mld (una cifra a caso) di euro ci devono essere 10 mld di TDS.....(questo rappresenta il debito pubblico) e questi TDS sono nell'attivo dei bilanci delle BCN appartenenti all'eurosistema.... con la BCE monopolista che fa da garante. E che nei fatti garantisce..... basta guardare i programmi di acquisto... che sono la principale fonte di movimentazione del T2 (lo dice anche BCE).
Megas Alexandros 19 novembre 2022
Ho letto il commento sull'antidiplomatico... con calma lo leggero.... è un mattone in inglese.... fatto da gente che ci ha infilati in questo dramma.... anzi che ha tutt'ora interesse a tenerci in questa gabbia.
Megas Alexandros 19 novembre 2022
Allora sei arrivata alla conclusione del titolo dell'articolo... ovvero che la creazione di moneta da parte delle BC non è mai un debito....
Se quando il governo vuole spendere, la BC accredita il Tesoro (Dare BC Avere Tesoro).... niente TDS... niente pezzi di carta.... una partita di giro. Basta che la BCE con il PEPP acquista il 100% dei TDS in circolazione e li brucia e siamo arrivati alla contabilità che ti ho detto sopra..... si chiama monetizzazione del debito.
Niente più TDS, niente più interessi pagati dallo stato (politica fiscale... ricordi!!!).... ed i tassi?... semplice li decide il governo per decreto.... quindi niente più QE, Repo.. ecc. così sta più tranquillo anche Deheb.
Pfefferminz 19 novembre 2022
"La Bund (ammesso che abbia del suo, perché le BC ripeto possono anche operare con capitale negativo)… non ci mette proprio niente del suo…."
Ma la Bundesbank non deve mettere delle riserve nel conto che la banca commerciale del fornitore ha presso la Bundesbank stessa? Non deve mettere a disposizione dei titoli, titoli equivalenti a quei titoli che sono rimasti in Bankitalia? È questo che non afferro del tutto, se devo essere sincera.
La banca commerciale del fornitore deve avere delle riserve presso la Bundesbank, equivalenti all'accredito sul conto del fornitore.
Megas Alexandros 19 novembre 2022
Hai ragione.... se guardo anche il paper mia moglie chiede il divorzio!!!
e poi solo la vista di certi nomi.... mi fa ribrezzo.. Giavazzi, Alesina, ecc gli economisti di Draghi.... che per appartenenza alla massoneria hanno rinnegato anche i loro maestro.
PS: Ti faccio una proposta... perché non traduci il paper, fai una sintesi e poi lo pubblichiamo su CDC, con il commento di Deheb, Pfeff e Megas
Deheb 19 novembre 2022
Ho letto il commento..?? sull'antidiplomatico...???!!!???
USSIGNUR......
CERTO che è un mattone, T2 non è che lo svisceri in due parole. Noi è da 4 mesi che ci giriamo intorno ma gente come Sinn o De Grauwe ne discutono da anni e ancora non hanno raggiunto un parere univoco.!!!!
Pigliati un traduttore e divertiti.
Lascia perdere le gabbie, i drammi e le frodi. Cacchio, uno legge tutto non ciò che coincide con la propria idea!!!!
Megas Alexandros 19 novembre 2022
Mettiamo che il pagamento (trasferimento), sia 1 mln: la Bund crea 1 mln dare e lo versa sul conto della banca del cliente tedesco in Avere. Rimane uno squilibrio di 1 mln in avere per bund che rappresenta il saldo del T2. Questo squilibrio si compensa con lo squilibrio T2 in dare di Bankit (che ha distrutto la moneta) che a sua volta si compensa con lo squilibrio che Bankit ha in avere dovuto appunto ai TDS che rappresentano la creazione della moneta oggetto del trasferimento.
Megas Alexandros 19 novembre 2022
Traduco e scrivo per CDC... devo trovare il tempo..... ma la cosa credimi è chiara... torna tutto a livello contabile.. e poi oggi quando ho letto quel link della BCE.... dai, via sembra scritto da Megas.
Deheb 19 novembre 2022
Seeehhh ti piacerebbe...
L'ho già tradotto ma la sintesi l'abbiamo già fatta se mettessimo insieme tutto.
NO possibile il commento dato che ognuno di noi ha visioni diverse, cambierebbe la maniera di presentare il discorso alle altre persone.
Megas Alexandros 19 novembre 2022
No, mettiamo il riassunto della traduzione con i concetti fondamentali e poi le nostre visioni su detti concetti e chi ci legge valuta… sarebbe un buon lavoro….. che interessa a pochi😂😂😂😂
Deheb 19 novembre 2022
La contabilità non è tutto. Il mondo finanziario ha altre logiche, non conta solo la matematica, contano soprattutto le aspettative. I premi di rischio, le volatilità, le previsioni andrebbero lette anche con queste chiavi di lettura. Non discuto sul giusto o sbagliato, è che per conoscere il nemico devi capire come pensa.
Deheb 19 novembre 2022
sta diventando difficile la lettura dei commenti dato che la colonna che visualizzo si sta assottigliando.
Hai letto Sinn....LEGGI QUEL PAPER che ho messo....Viele Danke.
Pfefferminz 19 novembre 2022
Ho parlato di "autismo" in modo scherzoso, pensavo si fosse capito. La prossima volta metto le faccine. Volevo esprimere che ognuno di noi è restio ad abbandonare il proprio sistema di riferimento per cercare di capire fino in fondo quello che dice l'altro. Che tu sia padrone della materia, non l'ho mai messo in dubbio. E Sinn non è un Nobel, non ancora.
"ma solo crea moneta per accreditarla al cliente tedesco mentre Bankit distrugge la moneta che precedentemente ha addebitato al cliente italiano."
Esatto, ma si tratta dell'esecuzione di un ordine di pagamento (bonifico).
"Poi, siccome parli sempre di debito effettivo….. improvvisamente anche Deheb è arrivato a comprendere che non ci può essere un debito o credito effettivo tra soggetti che producono la materia con cui si denominato debiti e crediti."
Non è così nel contesto del T2. Sinn aspetta la consegna dei titoli come regolamento dei crediti T2.
I programmi di acquisto di TDS della BCE non c'entrano con il meccanismo riguardante l'ordine di pagamento.
Pfefferminz 19 novembre 2022
Einverstanden!
(D'accordo)
Pfefferminz 19 novembre 2022
Complimenti per l'articolo in home su MPS.
Megas Alexandros 19 novembre 2022
Fermo restando che ti ho scritto sopra la contabilità del bonifico, qui non è in discussione l’ordine di pagamento ma i saldi del T2 e come dimostrato la BCE può influenzare a piacimento i saldi del T2 attraverso i programmi di acquisto (lo dice anche la BCE).
”Sinn aspetta la consegna dei TDS”….. no, la Bund eventualmente potrebbe aspettare, ma potrebbe anche comprare BTP con i soldi che la BCE mette a sua disposizione con i programmi ed azzererebbe i saldi del T2 e quindi non aspettare più la consegna dei TDS….. fermo restando che tale consegna è solo una necessità della mente di Sinn e non di una esigenza reale della Bund.
PS: non mi sono offeso per l’autistico, ripeto sono fiero di ripetere la Verità.
Insomma o che Bankit consegni i TDS o che Bund compri BTP con i soldi della bce (o con i soldi che bce ha autorizzato ad emettere)….. il saldo T2 va a zero….. e questa è la garanzia della bce.
Comprendi!!!
Megas Alexandros 19 novembre 2022
Grazie almeno lì non si parla di T2😂😂😂
Megas Alexandros 20 novembre 2022
Guarda tu mi stimoli alla riflessione ed al godimento di trovare continue conferme nella bontà delle spiegazioni della MMT che ho studiato a fondo.
Parliamo sempre dell’aspetto che tu sottolinei, ovvero che Sinn si aspetta la consegna dei TDS.
I TDS in questione sarebbero BTP (moneta fiat), che qualora fossero scritti nel bilancio della Bund, niente di concreto porterebbero ne a livello di patrimonio (la BC non necessitano di patrimonio), ne a livello di profitti poiché gli interessi sarebbero restituiti al Tesoro italiano.
Ripeto stiamo parlando di posizioni contabili tra soggetti che hanno la caratteristica di produrre la materia con cui si denominano tali posizioni.
Solo il fatto concreto che ti ho già evidenziato più volte che la BCE e di conseguenza le stesse BCN possono decidere a piacimento l’entità di tali saldi…. ti dovrebbe far riflettere che non possono essere debiti o crediti effettivi.
Infatti, la truffa di chi sostiene che il debito pubblico è un debito reale, consiste proprio nel far credere che la BC non può fare nulla…… mentre in realtà può fare tutto….. come evidenziato anche nella spiegazione dei saldi del T2
@Deheb
Pfefferminz 20 novembre 2022
Megas: "Ma quale prestito…. la Bund non presta mica il suo denaro la Bund crea ex novo il denaro oggetto del pagamento."
Pfeff: Il "prestare", in questo contesto, significa che la Bundesbank fa un piacere a Bankitalia, perché si occupa di far pervenire l'importo (il denaro) al fornitore della Mercedes. Infatti è la Bundesbank, che una volta ricevuto l'ordine di pagamento da Bankitalia, accredita il conto della banca commerciale del venditore tedesco. La Bundesbank crea la moneta ex novo (corretto!), ma una moneta che essa (la Bundesbank) NON riceve. Quindi la Bundesbank deve accreditare il conto della banca commerciale del fornitore tedesco, senza aver ricevuto da Bankitalia le "attività finanziarie" corrispondenti (che rimangono presso Bankitalia), quindi è un prestito.
Non si tratterebbe di un prestito se la Bundesbank avesse ricevuto anche le "attività finanziarie" che, come abbiamo visto, sono rimaste presso Bankitalia.
In conclusione, Bankitalia ha distrutto la moneta (o ritirato la moneta), ma si è tenuta le "attività finanziarie" corrispondenti. Che fine hanno fatto queste "attività finanziarie"?
(Mi scuso per la ridondanza)
Deheb 20 novembre 2022
I titoli non li può avere la Buba, i titoli servono come garanzia per la riformazione delle riserve delle banche commerciali in BC che si esauriscono, non avendo più un mercato interbancario funzionante (cioè la liquidità in eccesso prestata dalle banche tedesche che poi determinerebbero un riallineamento del T2). Poi dipende dall'origine dello squilibrio T2. Attualmente il QE ha portato liquidità che invece di restare in ITA va in Germania sul Bund. Per la BCE non c'è problema, in un contesto di rischio paese invece è un campanello d'allarme. Potrebbe significare che gli investitori italiani non hanno fiducia nell'Italia, nonostante il rendimento superiore del BTP rispetto al Bund.
Ma se c'è la percezione di un rischio i saldi T2 della Germania sono anch'essi rischio.
TUTTI stanno parlando non della situazione in cui la BCE copre e garantisce, la discussione verte su come interpretare i saldi T2 in caso di uscita di un paese debitore o di una disgregazione dell'euro.
Sinn (giustamente) vuole una garanzia concreta, un qualcosa con un valore non negoziabile, qualsiasi cosa che in caso di uscita o problemi vari e assortiti non perda valore, non si svaluti, non ci siano problemi negoziali, un possibile default dove uno pagherà, forse, un giorno...
Pfefferminz 20 novembre 2022
Megas: "Parliamo sempre dell’aspetto che tu sottolinei, ovvero che Sinn si aspetta la consegna dei TDS"
Pfeff: Nella mia interpretazione (meglio: quello che mi sembra di aver capito leggendo Sinn), i titoli consistono nella seconda parte di cui è composto l' ordine di pagamento (bonifico).
La prima parte del bonifico è la richiesta di Bankitalia a Bundesbank di pagare l'importo al fornitore, cosa che la Bundesbank esegue. Ma la Bundesbank, facendo questo, deve creare le riserve per la banca commerciale del fornitore, riserve che essa non ha ricevuto da Bankitalia.
Quando la Bundesbank riceverà queste riserve da Bankitalia, si sarà realizzata quella che io chiamo la "seconda parte" (la parte conclusiva) dell'ordine di pagamento (bonifico)... e tutti sono felici e contenti. Anche noi, perché non abbiamo più motivo di discutere.
Megas: "I TDS in questione sarebbero BTP (moneta fiat), che qualora fossero scritti nel bilancio della Bund, niente di concreto porterebbero ne a livello di patrimonio (la BC non necessitano di patrimonio), ne a livello di profitti poiché gli interessi sarebbero restituiti al Tesoro italiano."
Pfeff: Questi TDS sarebbero il regolamento dei crediti T2 della Bundesbank. I crediti T2 sono sorti proprio perché è mancato il trasferimento delle riserve da Bankitalia a Bundesbank.
Presumo che, anche se le banche centrali possono in qualsiasi momento creare moneta dal nulla, nella realtà esse siano sottoposte a delle regole decise dal Consiglio direttivo della BCE, nel quale ogni Paese dell'eurozona ha un suo rappresentante.
Megas: "niente di concreto porterebbero ne a livello di patrimonio (la BC non necessitano di patrimonio),"
Pfeff: Hans-Werner Sinn dice che i saldi positivi T2 della Bundesbank rappresentano circa la metà del patrimonio netto della Germania all'estero. Qui abbiamo a che fare con valori reali, valori reali che ora, malauguratamente, sono presenti solo dal punto di vista contabile (perché mancano i titoli sottostanti).
Interessante quello che dice Sinn a proposito. I crediti T2 della Bundesbank non possono essere messi in scadenza, sono praticamente, al momento, inesigibili.
Molto diversa, dice Sinn, la situazione della Banca Centrale Svizzera che è piena zeppa di titoli comprati in cambio dell'emissione di franchi svizzeri (intendo operazioni con l'estero). Sinn dice che gli Svizzeri, quando saranno vecchi, potranno vendere i titoli della Banca Centrale Svizzera e provvedere così al proprio sostentamento, mentre i tedeschi non avranno questa possibilità, perché gran parte del loro patrimonio all'estero è bloccato nei crediti T2 inesigibili (al momento).
Megas: "consiste proprio nel far credere che la BC non può far nulla..."
Pfeff: Nel caso specifico del T2, quello che possono o non possono fare le banche centrali, non c'entra. Se la BCE emettesse moneta per saldare il T2 negativo di Bundesbank, in un momento successivo dovrebbe richiedere la moneta corrispondente a Bankitalia, altrimenti il suo operato (della BCE) corrisponderebbe al pagamento delle tante Mercedes comprate dagli italiani e al rimborso delle fughe di capitali italiani verso la Germania. Non sta né in cielo né in terra.
Megas Alexandros 20 novembre 2022
Allora, se non esci dallo schema mentale con cui opera il settore privato non arriverai mai alla conclusione.
Infatti, la tua mente passa dall'identificare la creazione e distruzione della moneta, prima come un prestito poi come un favore per poi tornare al prestito.
Proviamo ad analizzare la situazione a livello grammaticale:
Un prestito è quando io ti presto qualcosa di mia proprietà, qualcosa che fa parte del mio patrimonio. Un favore è qualcosa che io ti faccio senza chiederti niente in cambio.
Detto questo, creare moneta ex novo dal nulla è esattamente la stessa cosa che riceverla da qualcun'altro, nel senso che è un qualcosa che io non avevo prima ed ho adesso. Un qualcosa che a me non è costato nessun sacrificio averla..... (e le BC non fanno nessun sacrificio per avere la moneta, a differenza del settore privato... proprio perché la creano dal nulla).
Compreso questo, devi anche comprendere che la posizione debitoria/creditoria che nasce, come ti sto ripetendo, non è un debito o un credito effettivo (come quelli rappresentati nel settore privato per intenderci).... e ti ho dimostrato ripetutamente il perché.
Poi, se per farti contenta, invece di posizioni debitorie/creditorie.... le vogliamo chiamare debiti e crediti va bene.... ma dobbiamo essere consapevoli che questi debiti e crediti non comporteranno mai l'insolvenza o la bancarotta di qualcuno.... come invece può avvenire nel settore privato.
Perché poi è questo il punto fondamentale da cui 4 mesi fa è partita la nostra discussione....
Megas Alexandros 20 novembre 2022
Bankit distrugge quella quantità di moneta!!! come devo spiegartelo!!!! non la trasferisce la distrugge e Bund la crea.... questo non è il pagamento, è il sistema con cui avviene il pagamento.... quante volte dobbiamo ripetere le stesse cose!!!!
Non aumenta la quantità di moneta nel sistema economico!!!!
La moneta è sempre la stessa, nessuno si arricchisce finanziariamente!!!!
Ma cavolo, questo è semplice da comprendere.
Il risultato finale è che quella moneta creata in Italia oggi si trova in Germania e non più in Italia.... poi, come sappiamo rimane uno sbilancio bei bilanci delle BCN per il semplice fatto che al momento dell'emissione si è deciso di iscrivere un TDS all'attivo..... ma questo è un problema contabile.... si poteva decidere di non mettere niente.... oppure creare moneta attraverso un giroconto con il Tesoro (come ti ho detto).... perché, ripeto siamo nel mondo delle banche centrali. Ovvero gli unici soggetti che possono operare senza capitale o addirittura con capitale negativo.
Se non entri in questa logica..... non finiamo più!!!!
"Ora analizziamo quanto scrivi qui sotto:
Pfeff: Hans-Werner Sinn dice che i saldi positivi T2 della Bundesbank rappresentano circa la metà del patrimonio netto della Germania all’estero. Qui abbiamo a che fare con valori reali, valori reali che ora, malauguratamente, sono presenti solo dal punto di vista contabile (perché mancano i titoli sottostanti)".
Cosa vuol dire questa affermazione?? sta parlando della ricchezza privata dei tedeschi all'estero??? vuole dire che il saldo numerico del T2 ha valori uguali alla metà del patrimonio netto dei tedeschi detenuto all'estero??? ..... ma ti rendi conto dell'assurdità di tali affermazioni!!!!
I saldi del T2 non sono rappresentativi di crediti dei tedeschi oppure dello stato tedesco.... .ma posizioni contabili debitorie creditorie all'interno dell'eurosistema, ovvero tra BC - che fai ora torni a 4 mesi fa!!!!!
Il resto del ragionamento, intendo la Svizzera e le Mercedes.... è follia pura ed io veramente non ci sto più!!!!
Allora secondo Sinn, i tedeschi hanno diritto ad incassare due volte il prezzo della Mercedes??? una volta dal compratore reale italiano della Mercedes e la seconda volta perché la bund (quindi la BCE), ha creato la moneta dal nulla per eseguire il pagamento mentre Bankit (BCE), l'ha distrutta!!!!
Vabbe dai..... tu e Sinn, siete complici del sistema predatorio!!!!!!
Pfeff, datti una regolata per favore..... !!!! perché poi dovremmo anche vedere se quelle che riporti sono le esatte parole di Sinn, perché con affermazioni del genere ti possono anche denunciare!!!!
Io non so se tu, ti rendi conto di quello che hai scritto e messo in bocca a Sinn!!!
Quando bund crea moneta la crea sotto l'egida della BCE.... e la crea per versarla sul conto di un tedesco, mentre Bankit (sempre sotto l'egida della BCE), la toglie dal conto di un italiano e la distrugge dal suo bilancio.... registrando la distruzione nel conto del T2 - e questo secondo te da diritto un giorno ai tedeschi di richiedere il pagamento una seconda volta della stessa Mercedes!!!!!
Ripeto datti una regolata!!!!!
Megas Alexandros 20 novembre 2022
Quello che chiede Sinn, non ha ragione di chiederlo, perché le BC non possono fare default per definizione.... e se a lui per una sua personale fantasia i saldi del T2 non lo fanno dormire la notte..... ha un modo molto semplice per tornare a dormire: uscire dall'euro e tornare al marco!!!! dopo di che i saldi del T2 li avrà denominati nei suoi marchi... fine della storia!!!!
Non possiamo cambiare 5000 anni di storia della scienza economica per le follie di Sinn e per chi gli va dietro come Pfeff!!!!
@Pfeff
Pfefferminz 20 novembre 2022
Pfeff: "C’è qualcosa che non va. Ci riprovo.
Il mio amico ha fatto riparare la sua automobile. Andiamo insieme a ritirarla. Quando siamo là, il mio amico si accorge di non avere con sè il portafoglio.
Allora pago io la fattura della riparazione. Pagando io la fattura, gli faccio un prestito. Allora io ho un credito nei confronti del mio amico."
Deheb: "Il tuo amico DEVE avere il portafoglio, e/o DEVE avere i soldini nel portafoglio, e/o DEVE darti il Rolex in pegno, pena il mancato pagamento. NON SI FINALIZZA. DEVI AVERE GARANZIA. Pagare moneta vedere cammello!"
Pfeff: "Questo per i comuni mortali. Stiamo parlando di banche centrali!!!!"
Deheb: "Se è vero ciò che scrivono BIS, BCE, Bankitalia, Buba, un pagamento per essere finalizzato necessita di garanzie. No garanzie? il pagamento si blocca,..."
Pfeff: Non metto in dubbio che tu abbia ragione, "un pagamento per essere finalizzato necessita di garanzie,..." ecc. ecc.
Io ho semplicemente riportato l'esempio che Sinn fa nel suo libro. Il mio amico non ha con sè il portafoglio e io pago la fattura al posto suo.
Sulla falsariga di questo esempio, la Bundesbank paga il fornitore della Mercedes. La Bundesbank quindi deve mettere a disposizione della banca commerciale del fornitore le riserve. La Bundesbank, non avendo ancora ricevuto le riserve da Bankitalia, ha un credito verso di essa (Bankitalia).
Pfefferminz 20 novembre 2022
Megas, se fosse veramente come sostieni tu, che
"Se non ci fosse in alto scritto BCE…. penseresti che lo avrebbe scritto Megas",
avresti dovuto rispondere correttamente alla domanda che io ho posto inizialmente sulla posizione contabile in attivo nel momento in cui la Bundesbank crea la moneta ex novo. La risposta corretta è "credito verso la BCE/eurosistema. Tu hai risposto" TDS".
Conclusione: quello che illustra la BCE non è quello che sostiene Megas.
Pfefferminz 20 novembre 2022
Grazie, leggerò con piacere il paper di Perotti. Ne avevo già sentito parlare, forse un articolo su un giornale tedesco.
Pfefferminz 20 novembre 2022
Megas, io qui non riesco a seguirti agevolmente con tutti questi passaggi contabili. Riassumendo però posso ripetere le esatte parole di Sinn. La Bundesbank accredita il conto della banca commerciale del fornitore, diventando essa stessa debitrice della banca commerciale del fornitore. (Penso che Sinn con questa espressione si riferisca alle scritture contabili corrispondenti). La Bundesbank va a credito nei confronti della BCE/eurosistema.
Fra le due banche centrali (Bankitalia e Bundesbank) c'è in mezzo la BCE.
Se controlli sulla pagina della BCE che tu stesso hai postato, vedrai che la BCE è nel mezzo e che vi sono rispettivamente due freccine che vanno da Bankitalia a BCE e da Bundesbank a BCE. Non puoi assumere un contatto di contabilità diretta fra Bankitalia e Bundesbank, perché in mezzo c'è la BCE.
Pfefferminz 20 novembre 2022
@ Megas Akexandros
@ Deheb
@ Alberto Conti
Video in inglese in cui il Prof. Sinn esprime il suo pensiero relativamente ai saldi del Target 2.
Fate attenzione alla sua spiegazione dell'ordine di pagamento e dei modi in cui possono essere organizzati i pagamenti internazionali (nella parte iniziale del video)
Megas Alexandros 20 novembre 2022
La Bund accredita la banca commerciale, come fa a diventare debitrice.... io ti accredito e divento debitore!!! non è possibile che scriva così.
Che ci sia di mezzo la BCE questo lo sappiamo da sempre, infatti i saldi T2 sono tra BCN e BCE non fra le varie BCN.
Megas Alexandros 20 novembre 2022
Comunque è inutile continuare ad ascoltare gente che fanno parte di coloro che hanno sempre sostenuto questa frode, anche se sono in buona fede, come minimo non la comprendono.
E tu Pfeff, oggi hai scritto cose che ci fanno tornare indietro di 4 mesi, come se il lavoro fatto non esistesse.
Sul fatto che i saldi del T2 siano posizioni contabili debitore e creditorie (per Megas) e debiti e crediti (per Pfeff) reciproci fra la BCE e le BCN (Eurosistema)... su questo credo non ci siano più dubbi!!!! altrimenti si lavora per niente.
Questo cosa significa: che le Mercedes sono pagate ed i trasferimento (ordini) sono stati eseguiti.
Quindi niente crediti debiti tra italiani e tedeschi e tra lo Stato italiano e lo stato tedesco.
Rimane da valutare (Megas lo ha già valutato e spiegato), cosa sono queste posizioni debitorie e creditorie ed il loro impatto..... ed anche questo Megas lo ha spiegato in tutti i dettagli... ovvero sia in caso di vita dell'euro, sia in caso di uscita di un paese, sia in caso della fine dell'euro.
Noi non possiamo stare dietro alle fantasie di Sinn ed a quello che vuole Sinn.
Quando la Germania aveva il marco, Sinn non sollevava questo problema, perché i saldi T2 (bilancia dei pagamenti) erano denominati in marchi ed il marco lo emetteva solo la bund.
Ed allora perché lo solleva oggi... senza nessuna ragione???
La bund ha una posizione attiva nei confronti della BCE, la quale la può azzerare quando vuole... basterebbe che comprasse bund ma in questo caso allargherebbe gli spread. Tolti i movimenti di capitali i saldi T2 si identificano nella bilancia commerciale, ovvero nel surplus con l'estero, ovvero quello che vogliono i tedeschi..... allora perché Sinn non dice ai tedeschi di smettere di esportare se lui non dorme la notte per il problema dei saldi T2.
Ti rendi conto dell'assurdità di quello che sostiene.
Pfefferminz 20 novembre 2022
Megas: "... allora perché Sinn non dice ai tedeschi di smettere di esportare se lui non dorme la notte per il problema dei saldo T2."
Pfeff: Lui l'ha detto in diverse occasioni. Dice che di fronte alle esportazioni ci devono essere anche le importazioni.
Megas: "Quando la Germania aveva il marco, Sinn non sollevava questo problema, perché i saldi T2 (bilancia dei pagamenti) erano denominati in marchi ed il marco lo emetteva solo la bund.
Ed allora perché lo solleva oggi… senza nessuna ragione???"
Pfeff: Ma il sistema di pagamenti T2 non è stato implementato a partire dall'introduzione dell'euro?
Nel video in inglese che ho postato, Sinn spiega la particolarità del sistema di pagamenti dell'Eurosistema delle banche centrali T2, confrontandolo con sistemi di pagamento alternativi.
Non tutti i sistemi di pagamento internazionali sono uguali. Essi sono retti da regole. Sinn cita il Bancor di Maynard Keynes, Bretton Woods e il sistema di pagamenti con il transfer-rublo dell'Unione Sovietica, dicendo che sono per certi versi analoghi al T2.
Megas: "E tu Pfeff, oggi hai scritto cose che ci fanno tornare indietro di 4 mesi, come se il lavoro fatto non esistesse"
Pfeff: Non sono consapevole di questa mancanza, ma rileggerò con calma tutti i tuoi commenti, quelli di Deheb e il paper postato da Deheb, poi ti faccio sapere, ma ho bisogno di tempo.
Megas: "Comunque è inutile continuare ad ascoltare gente che fanno parte di coloro che hanno sempre sostenuto questa frode, anche se sono in buona fede, come minimo non la comprendono."
Pfeff: Penso che dobbiamo ascoltare tutti, in particolar modo chi, come Sinn, è in buona fede. Nel video in inglese, Sinn si esprime anche sul "creare moneta dal nulla", dicendo che ci sono delle regole da rispettare.
Nella parte conclusiva del video si può toccare con mano la preoccupazione di Sinn per i potenziali scenari che potrebbero derivare da un sistema monetario sbilanciato. Penso che non si dovrebbe sottovalutare il pensiero di chi si preoccupa per il futuro nostro e delle prossime generazioni. Mentre i politici offrono soluzioni limitate nel tempo dalle scadenze elettorali, Hans-Werner Sinn guarda oltre, ragion per cui vale la pena di tener conto del suo pensiero.
Se pensi che ci sia qualcosa che Hans-Werner Sinn non capisce, nulla vieta di scrivergli e di spiegarglielo.
Hans-Werner Sinn ha 74 anni, è in pensione e concede volentieri interviste ai diversi blogger in internet.
Megas Alexandros 20 novembre 2022
Io conosco Sinn tramite le tue traduzioni non tramite le sue pubblicazioni e se tu hai tradotto fedelmente, ripeto pur in buona fede, dimostra come molti altri economisti di non comprendere la differenza che passa fra essere emettitori della moneta ed utilizzatori. Come dimostra di non comprendere il funzionamento e la contabilità dei bilanci settoriali.
Il fatto che tu con quanto affermato oggi riportando le parole di Sinn, tu sia tornata a 4 mesi fa, è preoccupante.
Tu hai sollevato nuovamente il dubbio che i saldi T2 possano rappresentare debiti del settore privato o degli Stati.
Oltre al fatto che non rispondi mai sulle spiegazioni contabili che ti do.... ti ho scritto che la Bund non va a debito della banca commerciale.... la Bund crea la moneta e la versa alla banca commerciale, come fa a rimanere a debito se versa!!??? ma tu affermi che Sinn dice che va a debito... quindi se lo dice, afferma una cosa sbagliata!!!
Io ho scritto e mi sono confrontato con molti economisti... ma per scrivere a Sinn, devo avere sue pubblicazioni non video. Già il fatto che sono in inglese devono essere trascritte.... una parola cambia il senso.
Anche la MMT pone i limiti alla spesa pubblica... te l'ho detto mille volte... io però non so quali sono i limiti che pone Sinn.
Ora siamo arrivati al punto che io mi devo confrontare con Sinn attraverso Pfeff... è assurdo!!!
Sono stato il primo io a scriverti oggi.. che dubito che lui scriva le cose cha hai scritto.. perché sono cose assurde.
Comunque il punto da cui siamo partiti è chiaro!!! Noi dobbiamo verificare se i saldi del T2 possono portare alla bancarotta di un paese e la risposta è NO...... solo un uso fraudolento della moneta moderna attraverso una decisione politica questo può accadere.
Anche l'espressione "sistema monetario sbilanciato"..... è affermare un qualcosa senza significato.... una frase del genere può significare tutto e niente.
Stiamo divagando troppo, rispetto al tema, anche con concetti troppo generici.
Megas conosce alla perfezione il funzionamento della moneta e dei sistemi monetari moderni perché ha dedicato oltre 15 anni a studiarli, avendo la fortuna di potersi confrontare ogni giorno direttamente con Warren Mosler..... che oggi è in assoluto la mente più lucida al mondo in tema di funzionamento della moneta.
La storia degli ultimi 15 anni ha dato ragione in pieno su tutto a quanto affermato dalla MMT.... non esiste una cosa su cui la MMT non abbia avuto ragione.. rispetto a come funzionano realmente le cose.
Dalla moneta al debito pubblico, dai deficit ai bilanci settoriali, dall'inflazione ai tassi.... dalla politica monetaria a quella fiscale..... e potrei continuare.
La MMT ha evidenziato la truffa dei parametri di Mastricht oggi addirittura confermata dai ragionieri di Draghi.
Tu non conoscendo il funzionamento della moneta moderna... vedi non sei in grado di definire cosa avviene nella creazione.... ritieni un prestito la creazione di moneta dal nulla.... non hai ancora risposto al fatto che a fronte di una creazione c'è una distruzione e quindi al quantità di moneta riamane la stessa.... nessuno si arricchisce attraverso un sistema di pagamento.
Ritieni che la bund creando moneta per completare il trasferimento, la presti a BCE e di conseguenza a Bankit..... salvo poi, quando ti accorgi dell'assurdità.. definire questa operazione "un favore".
La cosa è molto semplice e spiegata mille volte. La Bund (su ordine della BCE) crea 1 mln registrandolo al passivo a fronte del quale manca però l'attivo (i TDS che rimangono presso Bankit), quell'attivo rappresenta il saldo T2 di Bund presso BCE - mentre Bankit distruggendo 1 mln di moneta registra uno storno del passivo, il quale non bilancerà più con l'attivo dei TDS che sarà maggiore, lo storno del passivo rappresenta il saldo T2 di Bankit con BCE.
Chiusa la partita.... poiché stiamo parlando di saldi incrociati speculari tra banche centrali.
I TDS rappresentano il totale del debito pubblico e tutti i TDS di tutti i paesi membri rappresentano il totale del debito pubblico europeo, ovvero rappresentano la contropartita contabile della moneta netta che è all'interno del settore privato. Ripeto contropartita contabile non la materia prima in cui può essere convertita la moneta (es. oro).... la moneta moderna fiat è un tax credit e non è convertibile in niente per legge. Lo stato ti consente solo di pagarci le tasse. Anche su questo concetto quando Sinn parla di oro..... è chiaro che vista la sua età, la sua mente è tutt'ora connessa ad un sistema, il gold standard, che non c'è più... (semmai potessimo dire ci sia stato!!!).
Ripeto è una contropartita contabile che come dimostrato poteva anche non esserci e potrebbe non esserci domani mattina se la BCE monetizzasse stanotte tutti i debiti pubblici (e lo può fare con un click).
I TDS hanno valore solo se posseduti dal settore privato... il quale li acquista versando moneta euro... (cambia un conto di riserva con un conto deposito... m1,m2)... ma se posseduti da una BC non hanno nessun valore patrimoniale..... anche gli interessi vengono girati allo stato.... ed alla scadenza, vengono rinnovati (carta contro carta).
Quindi se comprendi questo concetto..... capisci anche che averli depositati in Bankit oppure in Bund.... non fa la minima differenza.... ed infatti non è stata nemmeno sentita la necessita di produrre giurisdizione in merito.
Ce la farai a riflettere su questi ultimi concetti!!!!
Pfefferminz 20 novembre 2022
Megas: "Oltre al fatto che non rispondi mai sulle spiegazioni contabili che ti do…. ti ho scritto che la Bund non va a debito della banca commerciale…. la Bund crea la moneta e la versa alla banca commerciale, come fa a rimanere a debito se versa!!??? ma tu affermi che Sinn dice che va a debito… quindi se lo dice, afferma una cosa sbagliata!!!"
Pfeff: Non so come avviene la contabilità a livello di banca centrale e banche commerciali. Quello che mi chiedo è se la banca commerciale, la quale viene accreditata, riceve anche i titoli per formare le riserve oppure no. Io ho solo tradotto una frase di Sinn dal suo libro, ma il significato potrebbe essere un altro.
Ritorno sull'argomento appena ho tempo.
Megas: "Tu hai sollevato nuovamente il dubbio che i saldi T2 possano rappresentare debiti del settore privato o degli Stati."
Deve essere un malinteso. Sono debiti/crediti all'interno del sistema delle banche centrali. I problemi insorgono solo se l'euro si spezza.
Megas: "Ora siamo arrivati al punto che io mi devo confrontare con Sinn attraverso Pfeff… è assurdo!!!"
Hai ragione. È assurdo.
Megas, prenderò posizione su quanto esponi in questo tuo ultimo intervento non appena possibile. Sto organizzando una festa di compleanno (non la mia).
Ti rispondo appena possibile. Un caro saluto.
Megas Alexandros 20 novembre 2022
Ma cosa c’entra che la banca commerciale riceve i titoli!!! o questa da dove salta fuori.
la Bund accredira alla banca commerciale i soldi corrispondenti al trasferimento e la banca commerciale libaccredita sul conto del cliente …. Finito!!!
cosa c’entrano i titoli !!
Pfefferminz 20 novembre 2022
La banca commerciale deve avere delle riserve presso la banca centrale corrispondenti all'accredito sul conto del cliente.
Megas Alexandros 20 novembre 2022
E allora???? la Bund crea la moneta oggetto del trasferimento e l’accredita alla banca commerciale…. attraverso il rapporto di conto corrente reciproco che intrattengono….. non capisco cosa c’entra il fatto che debba avere delle riserve corrispondenti all’accredito sul conto.
Le riserve relative al trasferimento sono quelle create da Bund ex novo ed accreditare alla banca commerciale.
Deheb 20 novembre 2022
@Megas
@Pfeffer
@chiunque tu sia che hai resistito sino ad ora e come per Beautiful sai già cosa diranno e faranno i personaggi ma vuoi vedere come finirà (sperando che non finisca...)
Io ritorno sul forum....
Pfefferminz 20 novembre 2022
"Dazu muss die Bundesbank der inlaendischen Geschaeftsbank des deutschen Lieferanten eine Gutschrift erteilen, die fuer sie selbst eine Schuld gegenueber dieser Geschaeftsbank darstellt."
(Hans-Werner Sinn)
Traduzione letterale: La Bundesbank deve accreditare la banca commerciale del fornitore tedesco, cosa che per essa stessa rappresenta un debito verso questa banca commerciale.
Forse Sinn vuole dire semplicemente che la Bundesbank, dovendo accreditare la banca commerciale, ha verso di essa un debito contabile che viene compensato accreditando il conto della banca commerciale. Diciamo che il concetto è espresso in modo imperfetto.
Penso che non ci siano problemi.
Megas, sei d'accordo sul fatto che nel T2 non c'è trasferimento di riserve e che Bankitalia va a debito verso BCE rispetto alle riserve e che Bundesbank va a credito verso BCE sempre rispetto alle riserve?
Hans-Werner Sinn nel video dice che con il T2 si trasferisce liquidità. Liquidità vuol dire "senza le riserve?"
Pfefferminz 20 novembre 2022
Ok, ritorniamo sul forum.
Megas è d'accordo?
@ Megas
Megas Alexandros 21 novembre 2022
@Deheb sul forum credo abbia fatto una traduzione corretta del video, che in sostanza direbbe le stesse cose che dice Megas. Poi a commento sul post di Deheb c’è l’apoteisi della MMT.
PS se per riserve intendi l’attivo contabile ovvero i TDS registrati a fronte della creazione delle riserve….. sono d’accordo!!!
Bankit va a debito nei confronti di BCE per i maggiori titoli all’attivo rispetto alle riserve (moneta) create e viceversa la Bund.
Megas Alexandros 21 novembre 2022
Già tornato e già risposto… e tu, ho già visto che rilanci con la confusione che hai in testa, senza un ordine logico.
Deheb sul forum ha spiegato quello che dice il video che hai postato….di Sinn, riparti da lì
Pfefferminz 21 novembre 2022
Aggiungo il link del forum di ComeDonChisciotte, sezione "Target 2", die unendliche Geschichte, (la storia infinita)😂
https://forum.comedonchisciotte.org/opinioni/target-2/paged/10/