
DI TYLER DURDEN
Zero Hedge
Mentre il più grande vincitore del melodramma politico in corso è C-SPAN, i cui rating non potrebbero essere più alti, e il largo pubblico è logicamente distratto dalla quotidiana mancanza di sviluppo che arriva dalla Casa Bianca, quello che sappiamo è che il QE2 non è riuscito a generare crescita alcuna nell’economia, con PIL dopo il Q2 e il Q1 che si è afflosciato in modo spettacolare a un punto dove una successiva revisione del Q1 sarebbe il punto di svolta che farebbe di nuovo entrare l’America nella recessione.
Inoltre, abbiamo visto un esempio lampante del serpente economico che si morde la coda, dove il più che proporzionale aumento di prezzo delle commodities, grazie alle politiche di Bernanke, ha represso qualsiasi germe di crescita potenziale che potrebbe essere stato silente nell’economia dopo il Q3 del 2010 attraverso il Q2 del 2011. E tutti questi sono indicatori arretrati. La domanda è cosa succederà all’economia globale andando avanti? Per la risposta dobbiamo ancora riferirci a Sean Corrigan, che segnala alcuni sviluppi davvero preoccupanti nell’arena macroeconomica globale, che, quando è legata ai principi basilari della Teoria Ciclica Austriaca, indica che l’atterraggio morbido globale potrebbe essere un miraggio, e che la discesa in cui già siamo potrebbe convertirsi in uno stallo da cui il Titanic globale non potrebbe salvarsi.
Da Corrigan:
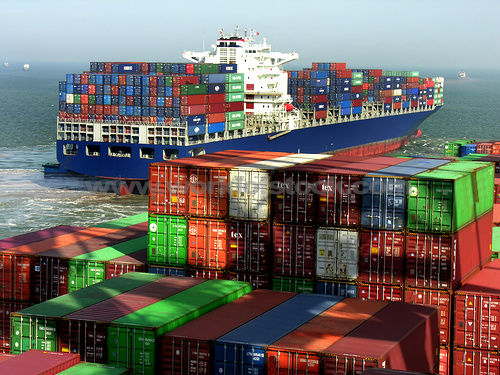
I primi segnali di avvertimento arrivano dall’industria dei trasporti, in cui il traffico dei container nella West Coast è rallentato in modo notevole. Le importazioni hanno decelerato a un livello superato solamente – e comunque di margini risicati – in una manciata di occasioni negli ultimi quindici anni, provocando un affossamento del tasso di crescita dal tetto del 26,4% nell’agosto 2010 al minimo da 17 mesi a questa parte del 2,2%.
In linea di massima, mentre il traffico ferroviario intermodale negli USA sta ancora registrando i suoi record, i conteggi per ora registrano uno scarso 2,5% sopra il dato dello stesso periodo del 2010, un brusco calo dall’incremento del periodo precedente su base annuale del 26%.
A conferma, di là dal Pacifico, i numeri del porto di Shenzhen riescono appena a finire nella colonna positiva per quanto riguarda maggio-giugno, mentre Shanghai è sceso del 18% rispetto allo scorso anno nell’intero 2010, verso un minimo da 16 mesi nel quadrimestre, toccando il 7,4% in giugno.
Poi abbiamo i numeri del trasporto aereo di IATA, che registrano il primo declino globale dall’inizio della crisi, segnato da un drastico calo del 9,8% su base annua nella regione cruciale dell’Asia-Pacific, un calo superato solamente durante il crollo mondiale delle esportazioni tra settembre 2008 e il marzo 2009.
Oltre a una serie di affermazioni caute emanate dall’industria delle spedizioni, alcuni importanti produttori di attrezzature hanno invece espresso una visione meno ottimistica, tra di essi Atlas Copco, Caterpillar, Sandvik, Alstom, Terex e Siemens. Per un Austriaco, i segnali di stress di questi produttori di forti ordinativi sono un chiaro avvertimento della possibilità di una possibile tempesta nel futuro.
Tutti queste microtendenze sono state confermate dal declino visto per vari PMI regionali - principalmente in Cina e in Germania – nell’ultimo mese, così come nel rallentamento degli ordinativi delle esportazioni di Taiwan e nella produzione industriale.
Non abbiamo ancora raggiunto inequivocabilmente un nuovo crollo, ma è innegabile che il rimbalzo provocato dagli stimoli abbia più o meno esaurito i propri effetti.
Un principio basilare della Teoria Ciclica Austriaca è che il vantaggio dei primi utilizzatori,
conferiti quando un impulso inflazionario
è veicolato all’interno di un’economia, verrà
alla fine dissipato quando i prezzi relativi si adattano in tutti gli
ambiti. Questo implica che per sostenere la loro attività
al di sopra dei livelli che prevarrebbero naturalmente in assenza di
quell’iniziale inflazione, sarebbero necessarie iniezioni più
forti (nominali) in quella che alla fine diventa una corsa della Regina
Rossa per mantenere la struttura produttiva estesa oltre la lunghezza
che i risparmi volontari da soli potrebbero dettare.
In tali circostanze, ogni rallentamento, se causato da un ritiro brusco degli stimoli o semplicemente da un più rapido adattamento della sua applicazione, porterebbe a una condizione degenerativa in cui i margini sono dapprima ristretti, prima che le entrate fiscali comincino a declinare nel settori precedentemente favoriti e in quelli dei loro fornitori immediati.
La caratteristica del “nuota o affoga” di un sistema economico moderno e verticalmente segmentato è una della ragioni cardinali per cui il famigerato “atterraggio morbido” è storicamente provato sia così difficile da ottenere. Visto il grado insolito di allungamento strutturale realizzato dal boom guidato dalle esportazioni in Asia, è molto più probabile che tutto questo vada ancora una volta oltre la capacità dei pianificatori centrali.
E tutto questo ci fa tornare al punto di partenza: con l’Europa che sta ancora guardando lo specchietto retrovisore e gli spread spagnoli e italiani ancora una volta verso il record storico, l’unico rischio rimanente che potrebbe arrivare nel corso di questa settimana quando il governo "miracolosamente" riuscirà a trovare un compromesso, portando un’impennata nello S&P, probabilmente al massimo del 2011, abbinato a una cocente sconfitta dei bond, particolarmente in quelli a lunga scadenza. A quel punto le distrazioni finiranno, e il mercato finalmente guarderà avanti con la mente sgombra, salvo per vedere nient’altro che mari in tempesta. Purtroppo, quello che sarà il catalizzatore per un QE3 sotto altra forma (vedi Goldman sull’argomento) porterà probabilmente alle liquidazioni dei collaterali “call” per l’oro e per gli altri asset con le migliori prestazioni, mentre i manager cercheranno di vendere prima i loro migliori prodotti. Il risultato finale di tutto questo diventerà probabilmente evidente alla fine di agosto quando Bernanke aprirà un’altra voragine o cambierà per gradi la sua retorica verso una che contempli più alleggerimenti. Ricordate che il Q3 è una mossa a “o la va o la spacca” per gli stimoli (e dimenticate gli stimoli fiscali senza una vacanza del rimpatrio delle tasse in cambio di un'altra estensione dei pagamenti delle imposte, entrambi superlativamente inutili). Visto che luglio è finito, ci sono solo due mesi nei quali l’economica "può" rialzarsi. Fino a questo momento non abbiamo ancora visto il più flebile barlume che, in assenza dell’alleggerimento quantitativo, un qualsiasi indicatore ridotto o allargato stia facendo, anche remotamente, quello che ci si aspettava.
In sintesi: proprio come lo scorso anno, quando i numeri di agosto dell’NFP erano il catalizzatore per il QE2, dovremo tutti tenere d’occhio questi dati nel momento in cui nella stessa settimana, quando il Tesoro presumibilmente finirà i soldi, con ancora più attenzione a quello che succede alla Camera. Un dato in flessione garantirà sicuramente l’annuncio di un altro stimolo monetario entro poche settimane.
Per quello che accadrà dopo, la versione web di “Dying of Money” si può ancora trovare da qualche parte...
*********************************************
Fonte: http://www.zerohedge.com/news/meanwhile-global-economy
30.07.2011
Traduzione per www.comedonchisciotte.org a cura di SUPERVICE
terzaposizione 2 agosto 2011
Se volete una previsione sulla tendenza dell'economia globale da qui a 3 mesi, monitorate il Baltic Dry Index, è l'indicatore principale dei traffici marittimi.