
Iain Davis
iaindavis.substack.com
La moneta digitale della banca centrale (Central bank digital currency - CBDC) metterà fine alla libertà umana. Non lasciatevi turlupinare dalle garanzie di sicurezza, dalle promesse di anonimato e di protezione dei dati. Sono tutti inganni e diversivi per nascondere l'intento malevolo che si cela dietro la diffusione globale della CBDC.
La moneta digitale delle banche centrali è il meccanismo di controllo sociale autoritario più completo e di vasta portata mai concepito. La sua "interoperabilità" consentirà di collegare in rete le CBDC emesse da varie banche centrali nazionali per formare un unico sistema globale centralizzato di sorveglianza e controllo delle CBDC.
Se acconsentiremo ad una cosa del genere, la CBDC consentirà ai banchieri di governare l’umanità intera.
La CBDC è diversa da qualsiasi tipo di "denaro" che conosciamo. È programmabile e nel suo codice si possono scrivere "contratti intelligenti" per controllare i termini e le condizioni della transazione.
Le decisioni politiche e i programmi politici più ampi, che limiteranno le nostre vite a piacimento [dei banchieri], potranno essere applicati utilizzando la CBDC, anche senza bisogno di leggi apposite. La rendicontabilità democratica, già un concetto farsesco, diventerà letteralmente priva di significato.
La CBDC consentirà livelli di sorveglianza davvero senza precedenti, poiché ogni nostra transazione sarà monitorata e controllata. Non solo i prodotti, i beni e i servizi che acquisteremo, ma anche le transazioni interpersonali saranno supervisionate dai banchieri centrali dello Stato di governance globale. La raccolta dei dati si espanderà fino a comprendere ogni aspetto della nostra vita.
Ciò consentirà ai pianificatori centrali di progettare la società esattamente come desiderano i banchieri. La CBDC può essere e sarà collegato ai nostri ID digitali e, attraverso i nostri "portafogli" CBDC, legata ai nostri conti individuali di crediti di carbonio e ai certificati di vaccinazione. La CBDC limiterà la nostra libertà di movimento e consentirà ai nostri programmatori di regolare il nostro comportamento, se ci allontaneremo dalla nostra funzione tecnocratica designata.
Lo scopo della CBDC è stabilire una tirannia dittatoriale. Se permetteremo che la CBDC diventi il nostro unico mezzo di scambio monetario, verrà usata per renderci schiavi.
Non fatevi illusioni: La CBDC sarà la fine di tutto.
Che cos'è il denaro?
Definire il "denaro" non è difficile, anche se agli economisti e ai banchieri piace dare l'impressione che lo sia. Il denaro può essere semplicemente definito come:
Un bene accettato per consenso generale come mezzo di scambio economico. È il mezzo in cui vengono espressi prezzi e valori. Circola da persona a persona e da Paese a Paese, facilitando il commercio, ed è la principale misura della ricchezza.
Il denaro è un "mezzo" - una banconota di carta, una moneta, una fiche del casinò, una pepita d'oro o un gettone digitale, ecc. Vale qualsiasi valore gli attribuiamo ed è proprio il suo valore concordato che ci permette di utilizzarlo per gli scambi reciproci. Se il suo valore è socialmente accettato "per consenso generale," possiamo usarlo per acquistare beni e servizi nell'economia generale.
Potremmo usare qualsiasi cosa come denaro e siamo perfettamente in grado di gestire volontariamente un sistema monetario. Il famoso esempio dei carcerati statunitensi che usavano le lattine di sgombro come denaro illustra sia il funzionamento del denaro sia la sua manipolazione da parte delle "autorità," se ne controllano l'emissione.
Le scatolette di sgombro sono piccole e robuste e possono servire come perfetti gettoni di scambio (moneta), facili da trasportare e conservare. Quando il fumo era stato vietato all'interno del sistema penale statunitense, la moneta preferita dai detenuti, la sigaretta, era immediatamente sparita dalla circolazione. Ma, poiché esisteva una fornitura costante e controllata di scatolette di sgombro, con un massimo di 14 a settimana per persona, i detenuti avevano deciso di utilizzare il pesce in scatola come "mezzo di scambio economico."
I carcerati chiamavano le scatolette non ancora scadute EMAK (sgombro commestibile - edible mackerel) perché avevano anche una utilità "intrinseca" come cibo. Il pesce scaduto non l’aveva, ed era quindi valutato solo come mezzo di scambio. I detenuti avevano quindi creato un tasso di cambio di 4 MMAK (sgombri monetari) non commestibili per tre EMAK (commestibili).
Nel mercato interno dei detenuti (Inmate run market - IRM) si potevano acquistare beni e servizi che non erano disponibili negli spacci dell'amministrazione (ARM). Diverse popolazioni carcerarie avevano adottato lo stesso sistema monetario, consentendo ai detenuti di accumulare valore sotto forma di MAK. In caso di trasferimento, i detenuti potevano utilizzare i MAK risparmiati in altre carceri.
I detenuti accettavano pagamenti in MAK per cucinare la pizza, rammendare i vestiti, pulire le celle, ecc. Questi fornitori di servizi per detenuti gestivano di fatto delle imprese di tipo IRM. I detenuti avevano volontariamente costruito un'economia e un sistema monetario funzionanti.
Il loro problema principale era che dipendevano da un'autorità di politica monetaria - l'amministrazione carceraria statunitense - che emetteva la loro moneta (MAK). Questo avveniva ad un tasso di inflazione costante (14 lattine per detenuto a settimana), il che significa che la svalutazione inflazionistica dei MAK era inizialmente costante e quindi stabile.
Non è chiaro se fosse stato intenzionale, ma, alla fine, le autorità carcerarie avevano iniziato a distribuire grandi quantità di EMAK e MMAK nelle aree comuni, aumentando così notevolmente la massa monetaria. Questo aveva destabilizzato il MAK, causando un'iperinflazione che ne aveva distrutto il valore.
Con un eccesso di MAK disponibili, il suo potere d'acquisto era crollato. Per pagare un taglio di capelli, ad esempio, erano necessarie quantità enormi di scatolette, cosa che rendeva l'economia IRM fisicamente ed economicamente impraticabile. Anche se solo temporaneamente.
[caption id="attachment_172436" align="aligncenter" width="640"]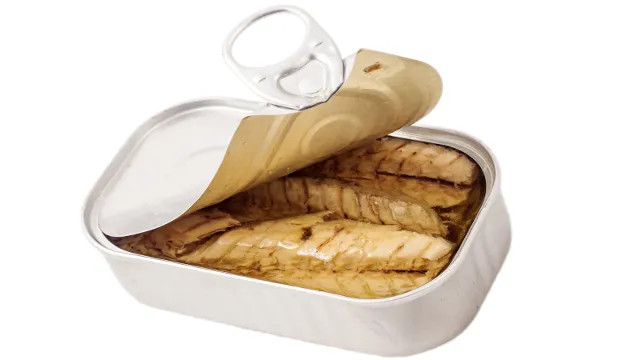 Una “moneta” perfettamente utilizzabile[/caption]
L'incubo dei banchieri
Nel giugno 2022, nell'ambito del suo rapporto annuale, la Banca dei Regolamenti Internazionali (BRI) aveva pubblicato un resoconto intitolato Il futuro sistema monetario. Le banche centrali (membri della BRI) avevano efficacemente evidenziato le loro preoccupazioni circa il potenziale della finanza decentralizzata (DeFi), comune all'"universo crittografico," di minare la loro autorità come emittenti di "denaro":
[La DeFi cerca di replicare i servizi finanziari convenzionali all'interno dell'universo crittografico. Questi servizi sono resi possibili da innovazioni come la programmabilità e la componibilità su blockchain senza autorizzazione.
La BRI aveva definito la DeFi come:
[. . .] un insieme di attività nei servizi finanziari costruite su DLT [Distributed Ledger Technology] senza autorizzazione, come le blockchain.
Il punto chiave per i banchieri centrali è il "senza autorizzazione."
La blockchain è un tipo di DLT che può essere sia con autorizzazione che senza autorizzazione. Molte delle criptovalute più note si basano su blockchain "senza autorizzazione." La blockchain senza autorizzazione non ha alcun controllo di accesso.
Sia gli utenti che i "nodi" che convalidano le transazioni sulla rete blockchain senza autorizzazione sono anonimi. I nodi distribuiti in rete eseguono delle somme di controllo crittografiche per convalidare le transazioni, ognuna delle quali cerca di entrare nel blocco successivo della catena in cambio di un'emissione di criptovaluta (mining). Ciò significa che gli utenti anonimi della criptovaluta - se lo desiderano - possono essere certi che le transazioni sono state registrate e convalidate senza bisogno di una banca.
Indipendentemente da ciò che si può pensare delle criptovalute, non sono le innumerevoli monete e modelli di "denaro" nell'"universo delle criptovalute" a preoccupare la BRI o il suo membro della banca centrale. A preoccuparli è la DLT "senza autorizzazione," che minaccia la loro capacità di mantenere il controllo finanziario ed economico.
La BRI in un certo senso lo ammette:
La criptovaluta ha origine nel Bitcoin, che ha introdotto un'idea radicale: un mezzo decentralizzato di trasferimento del valore su una blockchain senza permessi. Ogni partecipante può agire come nodo di convalida e prendere parte alla convalida delle transazioni su un libro mastro pubblico (cioè la blockchain senza permessi). Invece di affidarsi a intermediari fidati (come le banche), la registrazione sulla blockchain viene effettuata da una moltitudine di validatori anonimi e autointeressati.
Molti potrebbero sostenere che il Bitcoin è una creazione dello Stato profondo. Forse per gettare le basi della CBDC, o almeno per fornirne la giustificazione. Anche se il fatto che questa sia una "teoria del complotto" che i media mainstream sono disposti a prendere in considerazione potrebbe farci riflettere.
Per quanto interessante possa essere questo dibattito, si tratta di un aspetto secondario perché non è il Bitcoin, né qualsiasi altro criptoasset costruito su una DLT senza permessi, a minacciare la libertà umana. Sono i modelli proposti di CBDC a farlo.
La CBDC e la fine del circuito separato IMFS
Le banche centrali sono società private proprio come le banche commerciali. Come noi eseguiamo transazioni bancarie con le banche commerciali, allo stesso modo le banche commerciali operano con le banche centrali. Ci dicono che le banche centrali hanno a che fare con il governo, ma è un mito.
Oggi usiamo la "moneta fiat" come denaro. Le banche commerciali creano questo "denaro" dal nulla quando fanno un prestito (vedi qui). In cambio di un contratto di prestito, la banca commerciale crea un corrispondente "deposito bancario" - dal nulla - a cui il cliente può accedere come nuovo denaro. Questo denaro (moneta a corso fisso) esiste come deposito della banca commerciale e può essere chiamato "aggregato monetario ampio."
Le banche commerciali detengono conti di riserva presso le banche centrali. Queste ultime operano con un altro tipo di moneta fiat, chiamata "riserve della banca centrale" o "base monetaria."
Noi non possiamo fare operazioni sulla "base monetaria," né possono farlo le imprese "non bancarie." Solo le banche commerciali e centrali hanno accesso alla base monetaria. Questo crea quello che John Titus chiama - nel suo eccellente Best Evidence Channel - il circuito monetario separato.
Prima della pseudopandemia, in teoria, la base monetaria non "filtrava" nel circuito monetario ampio. Al contrario, l'aumento delle "riserve" delle banche commerciali avrebbe dovuto incoraggiarle a concedere più prestiti, aumentando così l'attività economica attraverso un vago meccanismo chiamato "stimolo."
In seguito al crollo finanziario globale del 2008, causato dalle speculazioni dissennate delle banche commerciali su derivati finanziari privi di valore, le banche centrali avevano "salvato" le banche commerciali in bancarotta acquistando le loro attività prive di valore (titoli) utilizzando la base monetaria. La nuova base monetaria, anch'essa creata dal nulla, era rimasta accessibile solo alle banche commerciali. La nuova moneta di base non aveva creato direttamente nuovi aggregati monetari.
Tutto questo era poi cambiato grazie ad un piano presentato alle banche centrali dalla società di investimento globale BlackRock. Alla fine del 2019, i banchieri centrali del G7 avevano approvato la strategia monetaria "diretta" suggerita da BlackRock.
Secondo BlackRock, le condizioni monetarie prevalenti a seguito dei salvataggi bancari avevano lasciato il Sistema Monetario e Finanziario Internazionale (IMFS) "a secco." Pertanto, BlackRock aveva suggerito che, in caso di "circostanze insolite," per la prossima recessione sarebbe stato necessario utilizzare un nuovo approccio.
Queste circostanze insolite avrebbero giustificato "una politica monetaria non convenzionale e un coordinamento delle politiche senza precedenti." BlackRock aveva commentato:
Il passaggio diretto significa che la banca centrale deve trovare il modo di far arrivare il denaro della banca centrale direttamente nelle mani di chi spende nel settore pubblico e privato.
Per coincidenza, solo un paio di mesi dopo, le "circostanze insolite" specificate da BlackRock, erano arrivate sotto forma e in conseguenza di una pseudopandemia. La strategia monetaria "diretta" era stata attuata.
Invece di utilizzare la "base monetaria" per acquistare attività prive di valore esclusivamente dalle banche commerciali, le banche centrali avevano utilizzato la base monetaria per creare depositi di "aggregati monetari" nelle banche commerciali. Le banche commerciali agivano quindi come intermediari passivi, consentendo di fatto alle banche centrali di acquistare attività da soggetti non bancari. Queste società private e istituzioni finanziarie non bancarie non avrebbero altrimenti potuto vendere le loro obbligazioni e altri titoli direttamente alle banche centrali, perché, in teoria, non avrebbero potuto eseguire transazioni utilizzando la base monetaria delle banche centrali.
La Federal Reserve (Fed) statunitense spiega come aveva attuato il piano "going direct" di BlackRock:
Uno sviluppo notevole nel sistema bancario statunitense dopo l'inizio della pandemia COVID-19 è stata la crescita rapida e sostenuta dei depositi bancari aggregati [aggregato monetario ampio]…. Quando la Federal Reserve acquista titoli da un venditore non bancario, crea nuovi depositi bancari accreditando il conto di riserva dell'istituto di deposito [base monetaria] presso il quale il venditore non bancario ha un conto e, successivamente, l'istituto di deposito accredita il conto di deposito [aggregato monetario] del venditore non bancario.
Questo processo di emissione di "moneta" da parte delle banche centrali, che poi finisce direttamente nelle mani dei privati, troverà la sua massima espressione nella CBDC. La trasformazione dell'IMFS, suggerita dal piano "going direct" di BlackRock, è servita effettivamente da precursore per la proposta di un IMFS basato sulla CBDC.
I partenariati pubblico-privati "essenziali" della CBDC
Le CBDC saranno "emesse" solo dalle banche centrali. Tutte le CBDC saranno "moneta di base." Questo porrà fine al tradizionale sistema monetario a circuiti separati, anche se i sostenitori della CBDC amano fingere che non sarà così, affermando che il "sistema bancario a due livelli" continuerà.
Questa è un'assurdità. Il nuovo sistema CBDC "a due livelli" non ha nulla a che vedere con il suo più lontano predecessore e assomiglia molto di più al "passaggio diretto."
La CBDC esclude potenzialmente le banche commerciali dalla truffa della "creazione di denaro dal nulla." La necessità di una contropartita tra la banca centrale e le banche commerciali è stata evidenziata in un recente rapporto di McKinsey & Company:
Il successo del lancio di una CBDC che coinvolga i conti diretti dei consumatori e delle imprese potrebbe spostare una quota rilevante dei depositi attualmente detenuti nei conti delle banche commerciali e potrebbe creare un nuovo fronte competitivo per i fornitori di soluzioni di pagamento.
McKinsey ha anche osservato che, per avere successo, la CBDC dovrebbe avere una ampia diffusione:
In definitiva, il successo delle CBDC sarà misurato dal grado di adozione da parte degli utenti, che, a sua volta, sarà legato all'accettazione delle monete digitali come metodo di pagamento con una proposta di valore in grado di migliorare le alternative esistenti. . . . Per avere successo, le CBDC dovranno essere utilizzate in modo sostanziale, soppiantando in parte altri strumenti di pagamento e di conservazione del valore.
Secondo McKinsey, una CBDC fiorente dovrebbe sostituire gli "strumenti di pagamento" esistenti. Per raggiungere questo obiettivo, dovranno essere arruolati i "fornitori privati di soluzioni di pagamento." Quindi, per essere in grado di accettare lo spostamento della loro "quota rilevante di depositi," le banche commerciali avranno bisogno di un incentivo.
Qualunque sia il modello finale della CBDC, se i banchieri centrali vorranno ridurre al minimo la resistenza commerciale delle "alternative esistenti," sarà essenziale la cosiddetta partnership pubblico-privato con le banche commerciali. Anche se, visto che le banche centrali sono anche aziende private, forse sarebbe più appropriato parlare di "partnership azienda-privato."
McKinsey dichiara:
Le banche commerciali svolgeranno probabilmente un ruolo chiave nell'introduzione su larga scala delle CBDC, date le loro capacità e la conoscenza delle esigenze e delle abitudini dei clienti. Le banche commerciali hanno le miglior capacità nell'arruolamento dei clienti [adozione dei sistemi di pagamento CBDC] . . . quindi sembra probabile che il successo di un modello CBDC dipenda da un partenariato pubblico-privato (PPP) tra banche commerciali e centrali.
Accenture, la società di consulenza informatica globale e membro fondatore della partnership per l'identità digitale globale ID2020 Alliance, concorda con McKinsey.
Accenture dichiara:
Attenzione, le banche commerciali avranno un ruolo centrale e un'opportunità unica di plasmare il corso della CBDC fin dal momento della fondazione. . . La CBDC si sta sviluppando ad un ritmo molto più veloce di quello di altri sistemi di pagamento . . . Almeno negli Stati Uniti, la progettazione di una CBDC coinvolgerà probabilmente il settore privato e, dato che il sistema bancario a due livelli è destinato a rimanere in vigore, le banche commerciali devono ora farsi avanti e forgiare un percorso.
Quale modello di CBDC?
Creando il nuovo concetto di "CBDC all'ingrosso," la fallacia dei due livelli può essere mantenuta a beneficio di coloro che pensano che ciò sia importante. Tuttavia, è anche vero che una CBDC all'ingrosso non soppianterebbe necessariamente l’aggregato monetario ampio.
La Banca dei Regolamenti Internazionali (BRI) - la banca centrale per le banche centrali - offre una definizione della variante CBDC all'ingrosso:
Le CBDC all'ingrosso sono destinate alle istituzioni finanziarie regolamentate. Si basano sull'attuale struttura a due livelli, che pone la banca centrale alla base del sistema di pagamento e assegna le attività rivolte alla clientela ai PSP [fornitori di servizi di pagamento non bancari]. La banca centrale concede conti alle banche commerciali e ad altri PSP, e i pagamenti nazionali sono regolati sul bilancio della banca centrale…. Le CBDC all'ingrosso e le riserve della banca centrale operano in modo molto simile.
Le CBDC all'ingrosso hanno qualche tenue somiglianza con l'attuale sistema di riserve della banca centrale ma, a seconda delle funzionalità aggiunte dal design stesso delle CBDC, aumentano la capacità della banca centrale di controllare tutti gli investimenti e le conseguenti attività commerciali. Già questo potrebbe avere un impatto sociale immenso.
La BRI prosegue:
[. . .] un'innovazione di più ampia portata è l'introduzione delle CBDC al dettaglio. Le CBDC al dettaglio modificano il sistema monetario convenzionale a due livelli in quanto mettono a disposizione del pubblico la moneta digitale della banca centrale, così come il contante è a disposizione del pubblico come credito diretto nei confronti della banca centrale. . . . Una CBDC al dettaglio è simile ad una forma digitale di contante. . . . Le CBDC al dettaglio sono disponibili in due varianti. Un'opzione prevede un design simile al contante, che consente il cosiddetto accesso basato su token e l'anonimato nei pagamenti. Questa opzione consentirebbe ai singoli utenti di accedere alla CBDC sulla base di una firma digitale simile ad una password che utilizza la crittografia a chiave pubblica privata, senza richiedere l'identificazione personale. L'altro approccio si basa sulla verifica dell'identità degli utenti ("accesso basato sul conto") e sarebbe radicato in un sistema di identità digitale.
È la "CBDC al dettaglio" che estenderà la sorveglianza della banca centrale e le consentirà di governare ogni aspetto della nostra vita. la CBDC al dettaglio è lo scenario da incubo definitivo per noi "cittadini."
Pur delineando il concetto di base della CBDC al dettaglio, la BRI ha completamente fuorviato il pubblico. Suggerire che la CBDC al dettaglio è il "credito della banca centrale" degli utenti suona molto meglio che riconoscere che la CBDC è una passività della banca centrale. Cioè, che la banca centrale è sempre "proprietaria" della CBDC.
Si tratta di una passività che, come vedremo, la banca centrale accetterà di pagare solo se le condizioni del suo "contratto intelligente" saranno soddisfatte. Una CBDC al dettaglio è, in realtà, il "credito" della banca centrale su qualsiasi cosa si trovi nel vostro "portafoglio" CBDC.
L'affermazione della BRI, secondo cui la CBDC è "simile a una forma digitale di contante," è una menzogna. La CBDC non è affatto simile al "contante," se non nel senso più remoto del termine.
Sia il contante, come lo intendiamo noi, che la CBDC sono passività della banca centrale, ma il paragone finisce qui. La banca centrale, o le sue banche commerciali "partner," non possono monitorare dove cambiamo il contante né controllare cosa compriamo con esso. La CBDC darà loro la possibilità di fare entrambe le cose.
Al momento, spendere denaro contante in un punto vendita al dettaglio, senza sorveglianza biometrica con telecamere per il riconoscimento facciale, è praticamente anonimo. Anche se una CBDC al dettaglio "con accesso basato su token" potrebbe teoricamente mantenere il nostro anonimato, ciò è irrilevante perché stiamo tutti confluendo in un progetto di CBDC al dettaglio che sarà "radicato in uno schema di identità digitale."
La banca centrale del Regno Unito - la Bank of England (BoE) - ha recentemente pubblicato le specifiche tecniche previste per la sua CBDC, che ingannevolmente chiama Digital Pound.
La BoE afferma categoricamente che:
La CBDC non sarà anonima perché la capacità di identificare e verificare gli utenti è necessaria per prevenire i crimini finanziari e per soddisfare gli obblighi legali e normativi applicabili. . . . Saranno accettati diversi livelli di identificazione per garantire che la CBDC sia disponibile per tutti. . . . Gli utenti dovrebbero essere in grado di variare le loro preferenze in materia di privacy per soddisfare le loro esigenze di privacy entro i parametri stabiliti dalla legge, dalla Banca e dal Governo. Una migliore funzionalità della privacy potrebbe far sì che gli utenti ottengano maggiori benefici dalla condivisione dei loro dati personali.
Anche in questo caso, è fondamentale capire che la CBDC non è affatto come il contante. Il contante può essere preferito dai "criminali," ma è gradito anche dalle persone che non vogliono condividere tutti i loro dati personali solo per condurre affari o acquistare beni e servizi.
La sterlina digitale metterà fine a questa possibilità per i cittadini britannici. Così come lo faranno le CBDC in tutti gli altri Paesi per le loro popolazioni.
Il modello della BoE non prevede alcuna via di fuga. Anche per coloro che non saranno in grado di presentare su richiesta "documenti" approvati dallo Stato, saranno applicati "livelli di identificazione variabili" per garantire che la griglia di controllo della CBDC valga "per tutti." La BoE, il ramo esecutivo del governo e la magistratura formano una partnership che determinerà i "parametri" accettabili delle "preferenze di privacy" per la BoE, non per gli utenti.
Più dati di identificazione personale condividerete con la Banca d'Inghilterra e i suoi partner statali, più ampio sarà l'uso consentito della CBDC. Tutto dipenderà dalla vostra volontà di conformarvi. Se non vi adeguerete, non sarete in grado di funzionare come cittadini e sarete di fatto esclusi dalla società tradizionale.
Se ci limiteremo ad accettare l'introduzione della CBDC, il concetto di essere umano libero sarà un lontano ricordo. Solo le prime due generazioni successive alle CBDC avranno una qualche consapevolezza di ciò che era accaduto. Se non se ne faranno una ragione, la futura schiavitù dell'umanità da parte delle CBDC sarà ineluttabile.
Può sembrare un'iperbole, ma purtroppo non lo è. Nella seconda parte analizzeremo l'incubo dittatoriale delle CBDC al dettaglio, insieme alle semplici misure che tutti noi possiamo adottare per garantire che l'incubo delle CBDC non diventi mai realtà.
Fine della prima parte
Iain Davis
Fonte: iaindavis.substack.com
Link: https://iaindavis.substack.com/p/central-bank-digital-currency-is
02.03.2023
Scelto e tradotto da Markus per comedonchisciotte.org
Iain Davis, è uno scrittore, giornalista e autore. Ha un blog su iaindavis.com e scrive per UK Column, Whitney Webb's UnlimitedHangout e altri. Il lavoro di Iain viene regolarmente pubblicato da numerosi siti, tra cui The OffGuardian, Lew Rockwell, Technocracy News & Trends e The Corbett Report.
maghi 11 marzo 2023
mi sembra chiaro come il sole: 2 anni di farsa pandemica, due anni di farsa guerresca, poi due anni per implementare questa CBDC e poi con qualche altra farsa(ce ne sono a iosa, GW, pandemie, limiti di inquinamenti vari e chi più ne ha, ce ne metta) troveranno il modo di completare il progetto agenda 2030. Tutti poveri, ma felici, almeno quelli che sopravviveranno alla moria della possibile trascrittasi inversa da spike e alla successiva mid max funzionale, che è già cominciata. Infatti mia figlia, che ha bisogno della consulenza del suo patronato, non può averla, perchè il consulente è assente a tempo indeterminato causa malori dei genitori dopo il vaccino salvifico. Non possono fare diversamente per effettuare il famoso cambio di paradigma, che secondo me è causato dal fatto che questo pianeta ha superato i limiti termodinamici generati dal sovraffollamento planetario dell'homo sapiens. Sappiamo benissimo che dire le cose come stanno non servirebbe a nulla, tranne che causare disordini e violenze, quindi con calma, piano piano si srotola il piano del GR. Per me è un destino ineluttabile, ma vedremo nella seconda parte i metodi per opporvisi e così, dopo le esperienze del '68 e del covid, dove è stato facile plagiare le masse, potrò dare il mio giudizio sulla loro fattibilità.
IlContadino 11 marzo 2023
Leggevo di Nikola Tesla, era riportato un dialogo avuto col nipote, più o meno diceva così: "Possibile che tu viva abbastanza a lungo da vedere enormi cambiamenti".
Aveva nasato qualcosa lo scienziato, poi l'hanno fatto secco, i suoi averi, appunti compresi, confiscati e finiti chissà dove, qualcuno suggerisce in custodia nell'agenzia dove trafficava J. Trump, zio di Ciuffo Pappagallo