
DI ELLEN BROWN
webofdebt.com
“Chi non applica nuovi rimedi dev'essere pronto a nuovi mali, perché il tempo è il più grande degli innovatori.”
– Francis Bacon
Il 19 febbraio 2009 la California si è salvata per un pelo dal fallimento quando il Governatore Arnold Schwarzenegger ha indossato il suo vestito da Terminator e ha messo in isolamento il Senato dello stato finché non si è arrivati alla firma di un bilancio molto controverso [1]. Se il voto non fosse andato a buon fine, lo stato si sarebbe ridotto a pagare i propri dipendenti con delle cambiali. La California, per il momento, ha evitato la bancarotta ma 46 dei 50 stati americani sono insolventi e nei prossimi due anni potrebbero richiedere l’avvio della procedura prevista dal Capitolo 9 sui fallimenti [2].
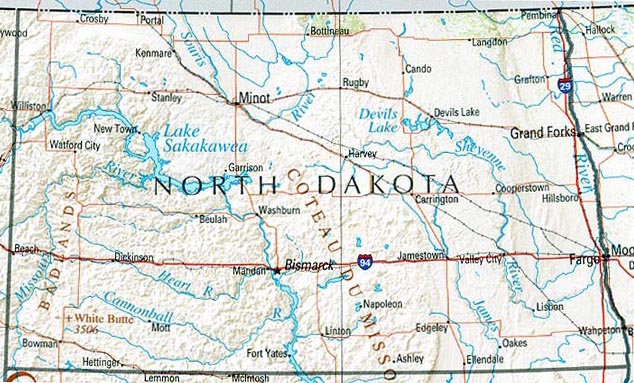
Uno dei quattro stati che non sono insolventi è un improbabile candidato per questo tipo di riconoscimento – il North Dakota. Come faceva osservare il mese scorso Charles Fleetham, un consulente di organizzazione aziendale del Michigan, in un articolo distribuito ai suoi mezzi d’informazione locali:
“Il North Dakota è uno stato scarsamente popolato con meno di 700.000 abitanti, conosciuto per il suo clima freddo, i suoi agricoltori isolati e un film di successo – Fargo. Eppure, per qualche ragione, resiste al cliché del mercato immobiliare secondo il quale il valore dell’abitazione aumenta in base alla zona in cui si trova. Dal 2000, il PIL dello stato è aumentato del 56%, i redditi personali sono cresciuti del 43% e i salari del 34%. Quest’anno lo stato ha un avanzo di bilancio di 1,2 miliardi di dollari!”
Che cos’ha lo stato del North Dakota che gli altri stati non hanno? Lo risposta sembra essere: una banca propria. In effetti, il North Dakota possiede l’unica banca del paese di proprietà statale. La legislatura dello stato ha costituito la Banca del North Dakota nel 1919. Fleetham scrive che la banca fu creata per liberare gli agricoltori e i piccoli imprenditori dalle grinfie dei banchieri degli altri stati e dai magnati delle ferrovie. Per legge, lo stato deve depositare tutti i propri fondi presso la banca e ne garantisce i depositi. Tre funzionari eletti vigilano sulla banca: il governatore, il procuratore generale e il commissario all’agricoltura. La missione della banca è quella di fornire dei servizi finanziari solidi che favoriscano l’agricoltura, il commercio e l’industria nel North Dakota. La banca opera come una banca dei banchieri, associandosi alle banche private per prestare denaro agli agricoltori, agli operatori del mercato immobiliare, alle scuole e alle piccole imprese. Eroga prestiti agli studenti (più di 184.000 prestiti in circolazione) ed acquista le obbligazioni degli enti locali dalle istituzioni pubbliche.
Eppure, potreste chiedere, come risolve tutto questo il problema della solvibilità? Lo stato non è limitato a spendere solamente il denaro che possiede? La risposta è no. Ai banchieri certificati con la targhetta è permesso fare una cosa che nessun altro può fare: possono creare “credito” tramite voci contabili nei loro registri.
Una licenza per creare denaro
Nel sistema di prestito a “riserva frazionaria” alle banche è consentito estendere credito (creare denaro sotto forma di prestiti) per una somma equivalente a numerose volte la loro base di depositi. In uno scritto del 1973 il parlamentare Jerry Voorhis descriveva così questo processo:
“Per ogni dollaro che la gente – o il governo – deposita in una banca, il sistema bancario può creare dal nulla e con un tratto di penna qualcosa come dieci dollari di credito o di conti correnti. Il sistema bancario può prestare ad interesse tutti quei dieci dollari finché può mantenere nelle riserve un dollaro, o poco più, come garanzia.” [3]
Il fatto che le banche in realtà creino denaro attraverso voci contabili è stato confermato in un significativo opuscolo pubblicato dalla Federal Reserve di Chicago dal titolo “Modern Money Mechanics.”[4] L’opuscolo venne periodicamente riveduto fino al 1992, quando raggiunse la lunghezza di 50 pagine. A pagina 49 dell’edizione del 1992, si può leggere:
“Con un requisito costante del 10 per cento della riserva, un incremento di un dollaro nelle riserve sovvenzionerebbe 10 dollari di ulteriori conti correnti [prestiti creati sotto forma di depositi nei conti dei depositanti].” [4]
Il requisito del 10 per cento della riserva ora è ampiamente sorpassato, in parte perché le banche hanno capito come aggirarlo con strumenti come gli “overnight sweeps”. Quello che oggi limita maggiormente l’erogazione del prestito bancario è il requisito dell’8 per cento del capitale imposto dalla Banca per i Regolamenti Internazionali, la mente del sistema bancario centrale globale privato con sede a Basilea, in Svizzera. Con un requisito dell’8 per cento del capitale, uno stato che possiede una propria banca potrebbe aumentare le proprie entrate fino a 12,5 volte il loro valore nominale in prestiti (100 ÷ 8 = 12,5). E poiché lo stato è veramente il proprietario della banca, non dovrà preoccuparsi degli azionisti o degli utili. Potrebbe erogare prestiti ai mutuatari affidabili a bassissimo interesse, magari solamente con alcune spese di servizio per coprire i costi. E potrebbe erogare prestiti a sè stesso o agli enti locali ad un interesse dello zero per cento. Se questi prestiti fossero rinnovati all’infinito, l’effetto sarebbe equivalente alla creazione di nuovo denaro, esente da debito.
Pericolosamete inflazionario? Non se il denaro viene utilizzato per creare nuovi beni e servizi. Ne deriverebbe un’inflazione sui prezzi solamente quando la “domanda” (il denaro) supera l’”offerta” (beni e servizi). Quando aumentano insieme, i prezzi rimangono stabili.
Oggi ci troviamo in una pericolosa spirale deflazionistica, perché i prestiti si sono esauriti e il valore dei beni è colato a picco. Il monopolio della creazione del denaro e del credito da parte di una confraternita di banche private ha avuto come risultato il cattivo funzionamento del sistema creditizio e un crollo monetario. I mercati del credito sono stati congelati dalle sconsiderate scommesse speculative sui derivati di alcune grosse banche di Wall Street, scommesse che non solo hanno distrutto i bilanci di quegli stessi istituti ma che stanno infettando l’intero sistema bancario con dei detriti tossici. Per uscire da questa trappola del debito deflazionistico è necessaria un’iniezione nell’economia di nuovo denaro, esente da debito, una cosa che può essere compiuta al meglio attraverso un sistema di banche pubbliche dedite all’interesse pubblico, amministrando il credito come un servizio pubblico.
Alcuni esperti insistono sul fatto che dobbiamo stringere la cinghia e ricominciare di nuovo a risparmiare, per ricostruire il “capitale” necessario per far funzionare i mercati. Ma i nostri mercati, per la verità, stavano funzionando piuttosto bene fintanto che il sistema del credito era in attività. Abbiamo gli stessi beni reali (materie prime, petrolio, conoscenze tecniche, capacità produttiva, forza lavoro e via dicendo) che avevamo prima dell’inizio della crisi. I nostri operai e le nostre fabbriche sono inattivi perché il sistema del credito privato è crollato. Un sistema di credito pubblico potrebbe rimetterli di nuovo al lavoro. Il concetto che il “denaro” è un qualcosa che deve essere “risparmiato” prima di essere “preso a prestito” stravolge la natura del denaro e del credito. Il credito è solamente un contratto, un “monetizzazione” degli incassi futuri, una promessa di pagare in un secondo momento in base al risultato del proprio anticipo. Le banche hanno creato credito sui loro registri contabili per secoli, e questo sistema avrebbe funzionato piuttosto bene se non fosse stato per l’enorme tributo dirottato nei forzieri privati sotto forma di interessi. Un sistema bancario pubblico potrebbe risolvere quel problema e riportare gli interessi nelle casse pubbliche. Questo è il genere di sistema bancario che fu introdotto nella colonia della Pennsylvania, dove funzionò a meraviglia.
Ristabilire la solvibilità nel Michigan
Tra gli altri vantaggi per uno stato che possiede una propria banca ci sono le ragguardevoli somme di denaro che potrebbe risparmiare in interessi. Come fa notare Fleetham in merito al suo sofferente Michigan:
“Secondo gli ultimi rapporti finanziari (disponibili online), la città di Detroit, il dipartimento degli acquedotti e degli impianti fognari di Detroit, l’aeroporto della contea di Wayne, le scuole pubbliche di Detroit, l’Università del Michigan e la Michigan State University pagano più di 800 milioni di dollari all’anno di interessi su un debito a lungo termine. Se aggiungete anche l’interesse pagato dalle altre cittadine del Michigan, dai distretti scolastici e dalle aziende di servizio pubblico, il costo per i contribuenti supera di gran lunga il miliardo di dollari all’anno. Che cosa fa Wall Street con il nostro miliardo di dollari? Decorano i loro uffici come fossero dei sovrani.”
La cosa interessante è che il disavanzo statale previsto per il 2009 è anch’esso di un miliardo di dollari. Se il Michigan non dovessere restituire un miliardo di dollari di interessi a Wall Street, il bilancio potrebbe essere in pareggio e lo stato potrebbe ritornare solvibile. Un banca di proprietà dello stato non solo fornirebbe credito esente da interesse ma potrebbe, in realtà, generare degli introiti. Fleetham fa notare che nel 2007 la Banca del North Dakota ha avuto un utile netto per 51 milioni di dollari su un volume di prestiti di 2 miliardi di dollari:
“Lo scorso anno, i cittadini del Michigan hanno pagato più di 5 miliardi di dollari di imposte sui redditi. Con una banca statale come nel North Dakota, potremmo ridurre questo peso fiscale, finanziare nuove imprese e risistemare i nostri acquedotti e le nostre fogne. E non dobbiamo sentirci dispiaciuti per Wall Street che ci perderà come clienti. Loro non hanno affatto ‘guadagnato’ il denaro che ci hanno prestato perché lo hanno creato con i computer e per giunta ci hanno addebitato gli interessi. Seguiamo l’esempio del North Dakota e liberiamoci da questa trappola di Wall Street.”
Portare l’iniziativa in California
Anche la California potrebbe fare questo. Robert Ellis è un conduttore di un talk show a Tucson che una volta lavorava per Wall Street e che è stato coinvolto nella costituzione di diverse banche e istituti finanziari. Nel gennaio di quest’anno, in una lettera indirizzata al governatore Schwarzenegger, ha suggerito che la California potrebbe risolvere le sue sventure finanziarie istituendo un banca sul modello della Banca del North Dakota. Ellis ha così scritto al governatore:
“Ammiro la sua tenacia nell’affrontare i problemi finanziari della California. La sua idea di utilizzare delle cambiali è stata ingegnosa ma esiste un modo migliore. Lo Stato della California può creare per statuto una banca propria ed emettere assegni propri per tutti i dipendenti dello stato... Inoltre, con la banca può pagare tutti i suoi venditori, gli appalti e gli appaltatori. E come se non bastasse, una volta che la banca sarà operativa, potrete finanzare i progetti statali e determinare il tasso di interesse pagato invece di essere alla mercé delle banche con cui oggi avete a che fare oppure il tasso di interesse che le banche di investimento vi fanno pagare per emettere obbligazioni. Nel fare questo, metterete lo stato al controllo del proprio destino e lo renderete il benefattore del proprio denaro.”
“Quello che sto proponendo non è nuovo. E’ stato fatto da un altro stato del paese [il North Dakota]. Perché dovreste continuare a pagare le banche per dei servizi e per gli interessi sui prestiti quando potete ottenere quegli interessi a vantaggio dello stato della California? Non sarebbe meglio se poteste finanziare dei vostri progetti infrastrutturali senza dover ottenere l’approvazione delle banche indipendenti o delle banche d’investimento? Inoltre, potrete stabilire il tasso di interesse sui vostri progetti. E potrete addirittuta fissarlo a zero se ritenete che il progetto valga abbastanza.”
Ellis si è offerto di dare una mano per la costituzione della banca, che pensava potesse essere creata per statuto in pochi mesi. Il Governatore non ha risposto, ma un po’ di pressione da parte degli elettori potrebbe far giungere una risposta.
Se questo non dovesse avvenire, sono stati introdotti in California l’iniziativa popolare e il processo di referendum. Questi due strumenti permettono la proposta di leggi dello stato direttamente da parte dell’opinione pubblica, e la riforma della Costituzione dello stato sia da parte di petizioni pubbliche (“l’iniziativa popolare”) che dalla legislatura che sottopone una proposta di riforma costituzionale all’elettorato (il “referendum”). L’iniziativa popolare viene realizzata elaborando una proposta di riforma costituzionale oppure uno statuto sotto forma di petizione, che viene presentata al Procuratore Generale della California insieme ad piccolo contributo, che nel 2004 era la modesta cifra di 200 dollari. La petizione deve esser firmata dagli elettori regolarmente iscritti che ammontano all’8% (per una riforma costituzionale) o al 5% (per uno statuto) del numero di persone che si erano recate alle urne alle ultime elezioni per il Governatore. [5]
Come diceva Gandhi “Quando il popolo farà strada, i leader si accoderanno”. Noi popolo possiamo battere i banchieri di Wall Street nel loro gioco, spingendo i nostri legislatori ad istituire banche di proprietà pubblica che possano creare credito utilizzando i medesimi princìpi che sono normalmente e usualmente accettati nelle attività dei banchieri stessi.
Ellen Brown ha sviluppato le proprie abilità di ricerca come avvocato seguendo cause legali a Los Angeles. In “Web of Debt”, il suo ultimo libro, traduce queste abilità in un’analisi sulla Federal Reserve e sulla “fiducia monetaria”, mostrando come questo cartello privato abbia usurpato il potere di creare moneta, e spiegando come il popolo se lo possa riprendere. Tra gli undici libri della Brown possiamo annoverare il bestseller "Nature’s Pharmacy", scritto in collaborazione con la dottoressa Lynne Walker, e “Forbidden Medicine”. I suoi siti web sono www.webofdebt.com e www.ellenbrown.com
Fonte: www.webofdebt.com
Link: http://www.webofdebt.com/articles/state_bank_option.php
3.03.2009
Scelto e Tradotto da JJULES per www.comedonchisciotte.org
NOTE
1. Anne Davies, “Lockdown Vote Saves California from Bankruptcy,” theage.com.au (21 febbraio, 2009).
2. John Mitchell, “46 of 50 States Could File Bankruptcy in 2009-2010,” Freedom Arizona (30 gennaio, 2009).
3. Jerry Voorhis, The Strange Case of Richard Milhous Nixon (1973), tratto da http://www.sonic.net/~doretk/ArchiveARCHIVE/ECONOMICSPOLITICS/FEDERAL%20RESERVE/Jerry%20VoorhisFedReserve.html.
4. Modern Money Mechanics: A Workbook on Bank Reserves and Deposit Expansion (Federal Reserve Bank of Chicago, Public Information Service, 1992, disponibile su http://www.rayservers.com/images/ModernMoneyMechanics.pdf).
5. “California Ballot Proposition,” Wikipedia.
LucaV 10 marzo 2009
Ecco come si difende il potere d'acquisto dei pensionati e dei lavoratori:
Ma Mises dimostrò che la grande attrattiva della “inflazione” (un aumento della quantità di moneta) sta proprio nel fatto che nessuno riceve la stessa quantità di moneta nello stesso momento; a ricevere per primi la nuova moneta sono invece il governo e i destinatari degli acquisti e delle sovvenzioni governative. Il loro reddito aumenta prima che i prezzi salgano, mentre i cittadini, che ottengono un aumento di reddito alla fine della catena (o, coloro che, come i pensionati, non ricevono affatto nuova moneta), ne vengono danneggiati in quanto il prezzo delle cose che comprano sale prima che essi possano effettivamente godere di un aumento del reddito. In breve, l’attrattiva dell’inflazione sta proprio nel fatto che, grazie ad essa, il governo e altri gruppi di potere economico riescono silenziosamente ma efficacemente a trarne dei benefici a spese della popolazione priva di potere politico.