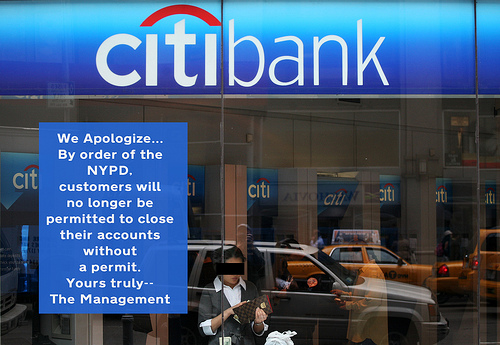
CHIUDI IL CONTO SUBITO

CHIUDI IL CONTO SUBITO

DI SUSANNE POSEL

occupycorporatism.com

Negli Stati Uniti I DEPOSITI SONO SOLDI DELLA BANCA ma anche da noi le cose non sono troppo differenti. I nostri faranno la stessa fine?


Nel mese di giugno del 2012, Eric Bloom, ex Amministratore Delegato, e Charles Mosely, Capo dei brokers del Sentinel Management Group (SMG) sono stati incriminati per aver rubato 500 milioni di dollari dai fondi garantiti dei clienti. Sia Mosely che Bloom sono stati accusati di "aver esposto" alcuni fondi di clienti selezionati "ad un portafoglio di derivati ad alto rischio."

Questi fondi dei clienti sono stati usati per "eseguire il backup di investimenti personali" - che facevano parte della - "garanzia di un prestito ottenuto dalla Bank of New York Mellon" (BNYM). Questo finanziamento deriva dalle somme rubate ai clienti che sono state "utilizzate per l'acquisto di titoli illiquidi ad alto rischio per milioni di dollari, tra cui obbligazioni di debito collaterali, o CDO, per un portafoglio di negoziazione che ha prodotto benefici ai dirigenti di Sentinel, tra cui Mosley, Bloom e alcuni membri della famiglia Bloom."

C’è stata una sentenza (1) del 9 agosto del 2012 emessa della Settima Corte d'Appello (CCA) che afferma il diritto della BNYM di essere creditore privilegiato rispetto ai clienti a cui la SMG aveva rubato i depositi usati come garanzia.

Quando un cliente deposita i suoi soldi nel suo conto bancario, la Federal Deposit Insurance Corporation (FDIC) e la Securities Investor Protection Corporation (SPIC) hanno il compito di proteggere il cliente contro frodi o furti. La sentenza della CCA afferma che questi sistemi di regolamentazione non garantiranno i fondi dei clienti, gli investimenti, i risparmiatori e pensionati titolari di conti in banca.

In realtà, l'istituto bancario è già legalmente autorizzato a utilizzare questi fondi depositati dai clienti come garanzia, per il pagamento di debiti per i prestiti effettuati, o per l'uso gratuito sul mercato azionario, per l'acquisto di investimenti che la banca ritenga più convenienti.

Fred Grede, fiduciario della SMG, ha spiegato (2) che i brokers non sono più obbligati a tenere una gestione dei loro soldi separata da quella dei clienti. "Non è il mezzo migliore per proteggere i soldi dei clienti."

Dopo questa sentenza, le banche hanno il diritto di mischiare i fondi dei clienti con i propri, senza commettere nessun reato per l’uso del denaro depositato dai clienti.
Secondo Walker Todd, ex avvocato della Federal Reserve Bank di New York e Cleveland:

"Fondamentalmente, vi è una nuova interpretazione della Settima Corte che afferma che non c’è nessuna ragione per chiedere di garantire obbligatoriamente a una banca che presta i soldi che prende dai fondi depositati dei suoi clienti o dalla disponibilità delle ditte dei clienti che sono stati usati (inappropriatamente) per assicurare prestiti al altre imprese. Tutto questo è lecito a condizione che il creditore affermi che non sapeva CON CERTEZZA che i fondi usati provenivano da denaro dei clienti della banca dato in garanzia.

Negligenza e appropriazione indebita (con intenti criminali) sono ormai una scusante sufficiente perché il creditore si tenga i soldi e salti anche in testa alla graduatoria per la distribuzione della disponibilità residua in caso di bancarotta."

Quando un cliente deposita i suoi soldi in una banca, la banca emette essenzialmente una promessa di tenere i fondi a disposizione quando il cliente ritornerà a ritirare la somma depositata. Quando lo stesso cliente ritira i fondi dal proprio conto (sia corrente che di risparmio) il cliente presume che la banca abbia fondi sufficienti per coprire il pagamento; compresa la presunzione che i suoi soldi siano conteggiati separatamente dal patrimonio della banca.

Ora, questi fondi sono nella piena discrezione della banca, senza dover dare spiegazioni al cliente - e non è alla banca che compete l'obbligo di recuperare quel denaro che il cliente potrebbe "perdere" in caso di sofferenze, di fallimento o di perdite sul mercato azionario.

In Texas, Pamela Cobb, Manager della Bank of America (BoA), ha rubato una cifra stimata di 2 milioni di fondi dei clienti per uso personale. La Cobb aveva preso i fondi accantonati (dei clienti) dal 2002.

I clienti si sono lamentati di addebiti fraudolenti trovati sui loro conti e che la BoA non può giustificare. Quando il cliente presenta questi addebiti all’Ufficio frodi della banca, lo portano in giro fino a quando non lascia perdere.

Ad altri clienti sono stati rubati degli oggetti di loro proprietà dalle loro cassette di sicurezza (3) tenute nella BoA. Una cassetta di sicurezza è stata perforata e il contenuto inviato al centro aziendale della BoA in South Carolina.

Dal 1992 al 2003, la Citibank ha definito i suoi furti dei fondi dei clienti come "conto di passaggio" ed hanno rubato più di $ 14 milioni a clienti di tutta la nazione. L’uso di processi informatici per le carte di credito per eliminare i saldi positivi e negativi da parte dei clienti, include il regime dei doppi pagamenti o dei fondi erogati per acquisti restituiti e che poi non sono stati riaccreditati al cliente.

Alla Chase Bank, un dipendente anonimo ha aperto un conto con il nome di un cliente (malato di Alzheimer), con tanto di carta di debito personale e ha ritirato circa $300 al giorno dal conto fraudolento. Quando la famiglia che rappresenta la vittima ha informato la Chase, hanno cancellato tutto con una indagine interna - anche se la famiglia aveva promosso una azione legale.

Le frodi bancarie contro gli anziani sono in aumento negli ultimi tempi, dato che le banche hanno capito che possono rubare enormi quantità di denaro dai loro clienti anziani con pochi rischi di conseguenze.

La recente sentenza sul SMG ha fornito al settore bancario il sostegno legale che ancora mancava, quando rubavano ai loro clienti.

Le nostre istituzioni finanziarie hanno previsto un collasso finanziario per il giorno in cui il governo degli Stati Uniti non offrirà nessuna assistenza. La risoluzione (4) richiesta dalla Federal Reserve Bank, ha studiato gli schemi per mantenere le maggiori banche nazionali a galla vendendo i propri beni, cercando fonti alternative di finanziamento, e riducendo il margine di rischio in modo da poter fare soldi alla svelta. Queste strategie dovranno essere messe in atto "senza nessuna ipotesi di intervento straordinario da parte del settore pubblico."

Le mega-banche, per mezzo di Wall Street, stanno comprando anche armi da fuoco, munizioni e prendendo il controllo su società private di mercenari come DynCorp e "Blackwater", come autorizzato dal Dipartimento della Difesa (DoD) direttiva 3.025,18. (5)

Il DynCorp è un imprenditore militare mercenario privato che fornisce (tra gli altri servizi), la formazione e il supporto di intelligence, la sicurezza internazionale, piani di emergenza e delle operazioni. Il 96% del loro finanziamento si basa sulle entrate annuali del governo federale degli Stati Uniti. Il ramo internazionale della DynCorp ha operato come "forza di polizia" anche in supporto di forze dell'ordine locale durante l'uragano Katrina.

Sono tra quelli che sostengono la produzione delle armi e delle munizioni la Citibank, BoA, Barclays e Deutsche Bank, che stanno versando i soldi a Cerebus e a Veritas Equity, che hanno rilevato le società private coinvolte nelle situazioni di controllo anti-sommossa.

La Federal Reserve Bank, uno dei capi dei cartelli bancari, ha una propria forza di polizia che opera come garanzia di protezione per la Federal Reserve contro il pubblico americano. Come parte del Federal Reserve Act firmato nel 1913, è stata designata una Federal Law Enforcement - gli agenti di polizia speciali sono esclusivamente regolati da autorità della Fed (sia in uniforme che in borghese). Questi agenti di polizia specializzati (che si allenano con le Special Response Team) possono lavorare in tandem con le forze dell'ordine locali o con le agenzie federali degli Stati Uniti. Questi ufficiali sono pesantemente armati con pistole semi-automatiche, mitragliatrici e fucili –sub d'assalto oltre che con giubbotti antiproiettile.

Di recente, per i prelievi da un bancomat, l'importo quotidiano assegnato è diminuito per alcune banche, costringendo il cliente a entrare in banca e prendere la differenza da un cassiere. A questo punto, secondo informatori anonimi, il cliente viene portato in ufficio per essere interrogato sul perché vuole i soldi, per sapere quello che sta acquistando, perché non ha scelto di usare una carta di debito o un'altra forma di commercio digitale per effettuare l'acquisto. Queste domande non sono solo invadenti ma sono illegali.

Alcune fonti anonime hanno detto che esponenti delle banche che fanno gli interrogatori devono tenere traccia delle risposte dei clienti su un file online da inviare all'FBI in osservanza del “ Patriot Act” sull'attività bancaria di monitoraggio.

I fondi dei clienti non sono più sicuri, non sono più garantiti dalla FDIC o da imprese di assicurazione esterne, e le banche sono legalmente autorizzate a mischiare il denaro dei clienti con altri fondi della banca.

L'unico posto sicuro per il denaro è a casa propria, sotto un mattone. Forse è ora di chiudere il conto in banca.

Susanne Posel

Fonte: http://occupycorporatism.com

Link: http://occupycorporatism.com/customer-deposits-are-property-of-the-bank-close-your-account-now/
24 aug. 2012

Traduzione per www.ComeDonChisciotte.org a cura di ERNESTO CELESTINI

Note :

  1. http://www.knowledgemosaic.com/gateway/courtcase/Sentinel.080912.pdf
  2. http://www.reuters.com/article/2012/08/10/us-sentinel-appeals-decision-idUSBRE87900T20120810
  3. http://www.youtube.com/watch?v=ygG29W0DQno&feature=youtu.be
  4. http://www.federalreserve.gov/bankinforeg/resolution-plans.htm
  5. http://www.dtic.mil/whs/directives/corres/pdf/302518p.pdf

Commenti (36)

Per commentare accedi all area riservata con un account abilitato.

Nascondi area commenti 16 caricati
    1. istwine 31 agosto 2012

      c'ho provato anche io mincuo, inutile. puoi anche portare citazioni degli stessi banchieri centrali, ma nulla. il concetto di riserva frazionaria è inestirpabile. chissà poi perché, è molto più logico e lineare quello di cui parli tu.

    1. mincuo 31 agosto 2012

      Non si può scrivere un articolo rigoroso. Però si può prendere i documenti BIS o IMF o BCE, o meglio BIS o anche della BIS appena più semplice giusto per orizzontarsi qui
      LINK [www.bis.org]
      Poi leggere il Basilea III.

      Comunque che devo fare, partire da Wynne Godley o Marc Lavoie?

      Facciamo così: ho sbagliato. C'è il deposito del signor Rossi, poi 98 2, 96 2, 94 2....e si arriva a 4900. A posto.

      Poi le Banche Centrali fanno come 300 anni fa, e le banche ordinarie come come gli orafi del 1300. Tutto bene per me. OK?

      Siamo a posto, basta che non ti arrabbi.

    1. Truman 31 agosto 2012

      Resto allibito dai discorsi di mincuo, che mostrano intelligenza e allo stesso tempo appaiono più distruttivi che inconcludenti.
      Partiamo con una citazione: qui c'è una trattazione della Riserva frazionaria [it.wikipedia.org]. Se mincuo ha conoscenze superiori che dimostrano che è una bufala mi farebbe piacere che si iscrivesse a wikipedia e facesse rimuovere la voce in base ai suoi dati di fatto. Basta semplicemente convincere gli amministratori.

      In alternativa, se la voce ha qualche contenuto, mi piacerebbe che la correggesse dove è errata.


      In sostanza sembra a me che si possa anche fare un'affermazione secca che semplifica la realtà (albsorio), purchè sia chiaro che l'argomento nei dettagli ha una sua complessità e ci sia disponibilità ad approfondire l'argomento in tutti i risvolti.


      Esistono persone (non solo mincuo) convinte invece che qualunque affermazione imprecisa sia automaticamente errata, e quindi omologano un'affermazione imprecisa ad una bufala. Solo loro hanno la proprietà di linguaggio necessaria per definire l'argomento senza sbavature.

      Sarebbe ancora qualcosa di accettabile, se al posto di una frase stringata di albsorio proponessero una loro trattazione articolata. Ma se le risposte sono una bufala detta da incompetenti ..., non funziona proprio così. Per niente ..., Harry Potter ..., Depositi e creazione di moneta sono slegati... non si porta alcun contributo ai lettori.


      Nel merito, trovo che il REGOLAMENTO (CE) N. 1745/2003 DELLA BANCA CENTRALE EUROPEA (linkato da wikipedia) stabilisca proprio le riserve obbligatorie minime e quindi il legame tra i depositi ed i prestiti ci sia e come, nel senso che i prestiti non possono superare di oltre 50 volte i depositi, il che era proprio ciò che si intuiva dalla frase di albsorio, la quale non voleva poi stabilire una verità assoluta, ma fare un esempio. Per una trattazione dettagliata siamo sempre disponibili a pubblicare un articolo rigoroso di mincuo in home, se si degna di scriverlo.

    1. mincuo 31 agosto 2012

      Cioè quando ho detto 1 a 6 o 7 o 8 è perchè ricordavo grosso modo che nella media questo è. Ma da un punto di vista sia concettuale che operativo è come se dicessi pressapoco che rispetto ai caffè consumati sono state vendute tot scarpe da ginnastica. Magari a uno interessa come curiosità, ma non ha molto senso, solo pallidissimo, in quanto magari se calano i caffè le cose probabilmente vanno meno bene in generale e quindi anche di scarpe se ne venderanno meno.

      Così meno depositi significa meno risparmio, meno economia che gira, meno domanda di credito, meno propensione a darlo, ma non meno possibilità per la banca, se ha capitale.

    1. mincuo 31 agosto 2012

      No, non è così. Non c'è proprio. E' che se dicevo "non c'è" era un salto troppo grosso. Non funziona proprio così. Depositi e creazione di moneta sono slegati, e non da ora, e il rapporto eventuale non ha alcun senso reale.

      La quantità di moneta deriva dalla politica delle banche, da una parte, e dalla domanda di credito delle imprese e degli altri soggetti dall'altra. A loro volta queste cose dipendono dall'economia, dal costo del credito, cioè dal livello dei tassi, e dal profilo rischio/rendimento per la banca. La quale gli unici vincoli che ha sono di capitale, che è un pò complicato come vengono determinati ma che comunque oggi sono relativi al Basilea III.

      Quindi la banca presta con zero depositi o gonfia di depositi che sia. Non c'entra.

    1. albsorio 31 agosto 2012

      Tu dici:" Quindi 100--->4900 o niente. Invece è 100---->6/7/ 8 o 900." Quindi, se non ho capito male dici che la riserva frazionaria esiste ma in misura minore, in Italia, è così? In America quanto è?

    1. mincuo 31 agosto 2012

      Te l'ho già spiegato Jefferson: La propaganda vince sempre

      A una o due parole di slogan, e per di più facili, devi rispondere con 2.000, o 20.000, pure spesso noiose o faticose, perchè la realtà è sempre più complicata di Harry Potter, e la finanza poi in particolare non è semplicissima, nè sempre immediata, o intuitiva. Uno poi deve anche leggere, cercare, pensare colla sua testa. Assurdo, quando basta un profeta che ti dice già tutto condensato in due parole.

      Inoltre una volta che a uno gli "piace" una cosa perchè gli viene bene con l'ideologia, il mondo, la visuale, la "morale" che s'è creato, non gliela cavi più. Se la cosa poi è falsa, pazienza, se la tiene lo stesso, scaccia quella vera, che disturba il suo mondo.

      La "contrinformazione" che dovrebbe essere un'antitesi alla propaganda e alle falsità che quella fa circolare, e che dovrebbe essere rigorosa, precisa, documentata, invece spesso e volentieri moltiplica le bufale.

      In più non c'è mai contesto o grandezze e questo crea insensibilità, disorientamento. Un milione di morti, no erano 1000, oppure 10. E' lo stesso. Sempre morti sono.

      2,5 miliardi di EUR o 100.000 EUR o la laurea del Trota da 10.000 EUR. Così tutto poi è uguale. Così possono sparire effettivamente 2,5 miliardi pagati e non domanda neinte nessuno, e invece uno si "indigna" per la laurea del Trota per 2 settimane di fila.

      E' il "concetto" che conta.

    1. Georgejefferson 31 agosto 2012

      Si sono evoluti,i prestiti creano i depositi,se ne discute da anni in certi ambienti ma inutile,il mantra della riserva frazionaria in stile orafi e'duro a morire...spiega bene istwine qua.... http://www.comedonchisciotte.org/site/modules.php?name=News&file=comments&op=showreply&tid=93044&sid=9133&pid=93034&mode=thread&order=0&thold=0

    1. misunderestimated 31 agosto 2012

      Ovviamente lo Stato è dalla loro parte, mica dalla nostra.


      Complimenti, Tonguessy, facciamo progressi...

    1. mincuo 31 agosto 2012

      Senza poi contare che non funziona proprio così. Per niente. La banca presta in base alla domanda di credito e alla sua politica di credito. Quindi il moltiplicatore è dterminato da quelle, a sua volta detrminate dai tassi, dallo stato dell'economia ecc...Questa è la realtà.

      Salvo determinati requisti patrimoniali che in teoria è tenuta a rispettare, presta indipendentemente dai depositi che eventualmente aggiusta sul mercato interbancario o colla banca centrale.

      L'informazione mainstream è quasi tutta sbilenca, ma ha interesse, la controinformazione, quella in buona fede dico, perchè tanta è in malafede, spesse volte è alrattanto, per ignoranza.

      Perfino i nomi sono girati. Trovi sempre i "debiti" delle banche anche quando sono "crediti".

      Le passività delle banche sono essenzialmente i depositi.

      Quello che la gente è chiamta a ripianare sono i crediti delle banche, divenuti in sofferenza o inesigibili.

    1. Cataldo 31 agosto 2012

      Quoto in pieno, ricordando sempre che non si tratta in alcun modo di un investimento, ma solo di un modo per preservare il proprio potere di acquisto. Per chi ha risparmi consistenti è sicuramente un consiglio accorto, nel 2007 sul blog petrolio consigliai l'acquisto di oro, contro la regola di non scrivere "previsioni" ma era cosi concreta la finestra di entrata ...
      Si potrebbe fare lo stesso, ma con più spazio e costi di deposito, ammucchiando del riso ben confezionato all'asciutto ;)

    1. rebel69 31 agosto 2012

      Lo stesso commento che avrei fatto io

    1. mincuo 31 agosto 2012

      Quella dei 4900 su 100 è una bufala detta da incompetenti e ripetuta in buona fede dalle persone, che non hanno motivo di dubitare e generalmente poi si affidano a questa roba.

      Perchè basta vedere i bilanci, i numeri reali.

      Questi che scrivono ste cose prendono un pezzo di carta a quadretti e fanno 98 2, 98 2.....

      Il solito "concetto". Ora pazienza, possono anche essersi sbagliati, ma anche se poi gli mandi, gli scrivi, gli mostri che non funziona così lasciano lo stesso intatto come prima.

      D'altronde appena adesso dico questo qualcuno urlerà che io affermo che non c'è il moltiplicatore monetario. E avrà capito così.

      Quindi 100--->4900 o niente. Invece è 100---->6/7/ 8 o 900.

      Allora ti dirà "è lo stesso, è il concetto che conta". Ma non è lo stesso, perchè è tutto così e a forza di cose strampalate il totale è strampalatissimo. Ed è quello a cui voleva magari arrivare uno alla fine e si ottiene attraverso una serie di cose di questo tipo, oltre a cose inesistenti, o sbagliate. Altrimenti non si arriverebbe alle conclusioni volute.

      Ma nessuno guarda, si guarda solo "il succo". In effetti molte cose funzionano così, non solo per moneta.

    1. albsorio 31 agosto 2012

      Un'idea interessante quella di esimere le banche dalla responsabilitá delle perdite sui DEPOSITI NON SUGLI INVESTIMENTI se uno vuol guadagnare/rischiare e perde è un problema suo ma se io deposito è ben diverso. Questi furboni con la riserva frazionaria hanno creato masse enormi di denaro che non c'è realmente ma che appartiene ai clienti delle banche, come? Se una persona deposita 100€ la banca trattiene 2€ per liquiditá e presta 98€ fin qui i conti tornano, ma il gioco continua quando i soldi arrivano sul conto di un'altro che li ha presi in prestito... fino ad avere prestiti per 5000€ di cui 100€ sono reali e 4900€ immessi nel circuito ma inventati, anche i 4900 hanno un padrone, che non è la banca, se ora la banca non è responsabile... può anche dirti, chi ha avuto ha avuto, chi ha dato ha dato, scordiamoci il passato, siamo amici paesá. Il cetriolo rimbalza ribalza e finisce nel foro competente dell'ortolano.

    1. Tonguessy 31 agosto 2012

      Se chiudere il conto in banca rappresenta un'ancora di salvezza per i nostri spiccioli, rappresenta anche un problema per i banksters. Non a caso la diffusione delle carte di credito ed il recente obbligo di avere un conto corrente per potere ritirare le pensioni si muovono nella direzione opposta. Ovviamente lo Stato è dalla loro parte, mica dalla nostra.

    1. Georgejefferson 30 agosto 2012

      oro,piccoli tagli,non in cassette di sicurezza

Visualizzati 16 di 36 commenti approvati.