
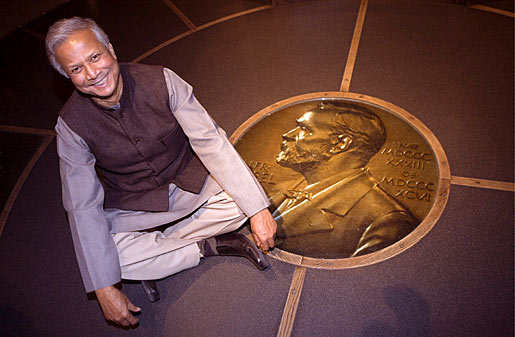
FONTE: BANGLANEWS24.COM
Nota del traduttore:
Di seguito l’intervista concessa a Rana Raihan (editor di “banglanews24.com”) da Tom Heinemann (autore del documentario “Caught in Micro-debt?”, vero atto d’accusa contro Muhammad Yunus ideatore e realizzatore del microcredito).
Le conclusioni che se ne potrebbero trarre sono molteplici.
Le più gettonate potrebbero essere queste:
1) Il microcredito è una favola inventata ad arte per illudere i poveri ed incatenarli maggiormente, in quanto non è obiettivamente praticabile in un sistema distorto ed ingiusto (come quello attuale) dominato dai padroni (creatori dal nulla) della moneta.
2) Il microcredito è il toccasana per le micro e piccole imprese escluse dal credito bancario ordinario, a condizione che regolamentato severamente e non contaminato dai capitali dei banksters internazionali.
A me è parso che Tom Heinemann propenda per la prima ipotesi, forse per il fatto di essersi imbattuto più e più volte in tristi e dolorosi scenari di povertà strumentalizzata e derisa.
Personalmente, propendo invece per la seconda ipotesi, a condizione che i politici la smettano di essere i servi dei banchieri e si interessino esclusivamente al bene comune.
B24- «Perché ha prodotto e diffuso il film “Caught in Micro-debt”?»
TH- «L’idea di realizzare questo film nacque nel dicembre 2007 quando incontrai una donna di nome Jahanara, che viveva in un piccolo villaggio nei pressi di Dhaka. Mi raccontò di avere ricevuto prestiti da almeno 4-6 banche di microcredito diverse (come Brac, Proshika e Grameen) e di essere stata costretta a vendere la sua povera casa di mattoni perché non poteva pagare le rate settimanali.
Dopo due anni e mezzo, tornai in Bangladesh e ritrovai Jahanara, la quale mi confermò che nulla era cambiato : la sua situazione era disperata come prima.
L’obiettivo del mio film è quello di descrivere la reale situazione della povera gente che ha avuto esperienze di microcredito. Abbiamo girato in India, Messico e Bangladesh ; la cosa triste che devo dire è che i poveri del Bangladesh non sono stati i soli ad aver subito negative esperienze. Anzi, le abbiamo riscontrate ovunque.
Può darsi che vi siano state persone che abbiano beneficiato del microcredito, ma ciò non esclude il fatto che molti poveri non riescono a pagare i ratei perché strozzati da alti tassi d’interesse.
La mia domanda è questa: “E’ giusto che i poveri debbano pagare il doppio del tasso di interesse normalmente applicato a me o a te?”
La seconda parte del mio documentario è dedicata al premio Nobel Muhammad Yunus ed alla Grameen Bank. Ambedue icone del Microcredito per il mondo occidentale.
Il dovere di un giornalista investigativo è quello di fare domande e di criticare ed è quello che ho fatto.
Invece, il dottor Yunus non ha mai risposto alle moltissime mie mail. Quando lo incontrai in Spagna, mi disse che non aveva il tempo di rispondere alle domande».
B24- « Cosa pensa del lavoro fatto dalla Grameen Bank negli ultimi 30 anni?»
TH- « Io non mi vedo come un esperto di Grameen Bank. Tuttavia, avrei voluto che il dottor Yunus avesse incontrato la gente povera del Bangladesh nelle aree rurali. A me non piace chi utilizza la povertà per mettersi in mostra.
Nel 1990 l’UNDP ha detto che circa l’84% della popolazione del Bangladesh viveva sotto la soglia di povertà. Nel 2009 l’UNDP ha riferito che oltre l’80% della popolazione del Bangladesh viveva ancora con meno di 2 dollari al giorno.
Dopo 35 anni di Microcredito, si dovrebbe pensare che il Bangladesh (patria del microcredito) dovesse star meglio.
B24- « Avete detto che il tasso di interesse applicato dalla Grameen Bank è circa il doppio quello normalmente applicato agli occidentali. Potete dimostrarlo?»
TH- « Nel mio film nessuno di noi afferma che la Grameen Bank applica tassi d’interesse del 100%.
Chi l’ha detto è un economista bengalese di tutto rispetto e cioè il signor QK Ahmad (oggi presidente del PKSF).
Uno studio del 2007 condotto su 2.500 mutuatari ha dimostrato che i tassi di interesse in Grameen Bank sono stati 26-30,5% mentre altre banche applicarono tassi di interesse più elevati)…. ».
B24- « Come puoi affermare che Muhammad Yunus abbia sottratto 7 miliardi di taka (100 m di dollari) destinati agli aiuti per i poveri mutuatari della Grameen Bank per trasferirli in un’altra delle sue imprese?»
TH- « Si può essere sicuri di questo, perché è depositato in una serie di documenti segreti che abbiamo ottenuto, e che è stato scritto dall’allora direttore della compagnia norvegese di aiuti (il Norad) dall’ambasciata norvegese a Dhaka…
Se vai a questo sito, sarai in grado di leggere tutti i documenti: http://www.nrk.no/programmer/tv/brennpunkt/1.7397163
Vai sul lato destro e troverai molti dei documenti in formato PDF che penso possano essere pubblicati… Ci concentriamo su questi documenti nel programma, perché non sono mai stati resi noti in precedenza».
B24- « Paesi diversi stanno replicando il modello Grameen Bank a causa del suo successo. Ed ora il tuo documentario racconta che i crediti forniti ai poveri non hanno né elevato il loro reddito, né li hanno liberati dalla povertà. Perché dici questo?»
TH- « Questo è ciò che i poveri ci hanno detto in Messico, India e Bangladesh e questo è ciò che i ricercatori di fama e scienziati hanno ribadito. Tutto ciò che facciamo è proteggerli. La cosa veramente interessante è che quasi tutti gli esperti concordano nell’affermare che non ci sono prove scientifiche che il microcredito sradichi la povertà.
Mi chiedo: perché nessuno li ha mai ascoltati?»
B24- « Muhammad Yunus ha detto una volta che il credito è un diritto fondamentale. Cosa ne pensi? »
TH- « Citerò l’opinione del ricercatore americano , Mr. Thomas Dichter, che fa parte del mio film: “Mohammad Yunus ha detto che il credito è un diritto umano, ma non ha mai detto che il debito è un diritto umano. Ma l’altro lato del credito è il debito. Ogni volta che si prende un credito si è in debito.”
Alla povera gente non piace il debito, come non piace né a me nè a te».
B24- « Alcune persone hanno detto che hai attaccato Yunus perché vuoi difendere gli interessi di qualcuno. Come rispondi a questo?»
TH- « La natura fondamentale del giornalismo investigativo è quello di porre domande, non importa a chi o su che cosa.
Dietro di me non c’è alcun interesse nascosto.
Ho fatto un film per la televisione nazionale norvegese, quella danese e quella svedese. I redattori della televisione nazionale norvegese hanno controllato e approvato il mio script.»
B24- « Perché indaghi sul micro-credito?»
TH- « Perché il microcredito è una delle iniziative più acclamate nel mondo nel tentativo di sradicare la povertà. Ogni giornalista dovrebbe sempre chiedersi se questo sia giusto o sbagliato. Lascerò che i lettori e i telespettatori se ne facciano un’opinione.
Tutto quello che ho fatto è stato quello di aver riferito una storia che doveva essere raccontata.
Fammi, ora, l’ ultima domanda»
B24- « In Norvegia il ministro per lo sviluppo internazionale Erik Solheim ha detto che stanno esaminando il recente fenomeno della Grameen Bank. Pensi che sia la soluzione giusta per la povera gente del Bangladesh? Sennò, quale sarebbe la soluzione, ammesso che esista?»
TH- « Io non sono uno scienziato, né un politico….ti rispondo con le parole di due nostri esperti che hanno collaborato alla realizzazione del nostro film: Thomas Dichter e Milford Bateman:
-“La maggior parte delle persone nel mondo non appartiene alla categoria degli imprenditori. Non tutti possono diventare Bill Gates. Perché ci aspettiamo che i poveri siano diversi? Se si chiede loro che cosa vogliono veramente, rispondono che vorrebbero un’economia stabile. Vorrebbero l’opportunità di ottenere un lavoro. Vorrebbero sicurezza. Essi non vogliono andare fuori al sole caldo e vendere un sacco di riso in piedi accanto a una ventina di altre persone che vendono la stessa borsa di riso e fare 1 penny al giorno”.
- “Siamo ora intrappolati in quel modello di sviluppo ed è molto difficile per noi ammettere di aver fatto negli ultimi 30 anni continui errori…”
Un saluto a tutti da parte di Tom Heinemann»
Fonte: www.banglanews24.com
Link: http://www.banglanews24.com.bd/English/detailsnews.php?nssl=73740ea85c4ec25f00f9acbd859f861d&nttl=201012049817
4.12.2010
Traduzione a cura di SILVIO su http://blog.ilgiornale.it/foa/2010/12/03/ma-il-microcredito-e-davvero-un-toccasana/
Tao 6 dicembre 2010
Il microcredito come il coltello, l’utilità dipende al solito dipende da chi e per che cosa può essere e viene utilizzato.
L’istituzione banca, intesa come intermediario fra coloro che risparmiano e coloro che abbisognano di denari per investire, per consumare, per superare un momento particolare – E’ parte fondamentalmente necessaria del sistema sociale che conosciamo.
Il microcredito nell’attuale sistema sociale ritengo sia uno strumento di attenzione verso la povertà, importante e provvido di risultati positivi (ovviamente se non diviene strumento di abuso – per esempio attraverso gli alti tassi di interesse). Certo il microcredito (come ogni strumento) non può significare il successo di ogni storia e la panacea per uscire dalla crisi e dalla povertà , di contro l’insuccesso di diversi casi (a condizione che siano statisticamente sotto una determinata soglia – e il richiamato indice di ritorno sembra confermare) non può inficiare in toto la validità dello strumento.
Il microcredito può e deve rappresentare solo uno dei tanti strumenti da avviare sinergicamente, con l’indispensabile concorrenza del sistema politico, che ha il compito di creare le condizioni atte a favorire le maggiori opportunità per il maggior numero di persone, possibilmente con una visione di lungo termine.
Il futuro spesso poggia sul passato, ma evolve attraverso l’applicazione delle nuove idee , diventa necessario pertanto credere e sorreggere l’idea (l’inventiva, la creatività) e non solo il patrimonio, vi sono numerosissime grandi aziende, oggi multinazionali e giganti in borsa che altrimenti non sarebbero potute esistere, sarà un caso ma la maggior parte provengono dagli USA e dai Paesi emergenti.
Esiste, purtroppo da sempre nelle banche, in quelle Europee in particolare, l’inveterata e inamovibile volontà di concedere affidamenti a chi può permettersi garanzie reali, a chi magari in quella fase non ne ha bisogno, per poi negare il credito nel momento di difficoltà. Ancora, più sono grandi le richieste (uno sguardo alla storia e alle traversie dei grandi banchieri fiorentini può essere illuminante- ma anche la storia recente non è avara di esempi), meno si guarda alle garanzie ( Un vecchio detto locale recitava – italianizzo – Crea un alone di fiducia e poi potrai vendere anche aceto al posto del vino)
Questo, per carità, può anche rientrare nelle decisioni delle banche. A condizione che rischino con i soldi propri e nel momento del bisogno non invochino denari pubblici.
Data l’evidente dimostrazione, in particolare nell’ultimo periodo, che la banca in generale, per una svariata serie di motivi (avidità propria, incapacità a volte,mancanza di concorrenza, ecc.) non riesce a svolgere il proprio ruolo, non solo ma tende sempre a deviare fiumi di denaro verso poche grandi tasche, realizzando di fatto l’aridità anche dei piccoli torrentelli, e spazzando via tutto quello (la vita reale di migliaia-milioni di persone) che nel percorso le si frappone, diviene indispensabile riscrivere poche semplici regole che si rifanno al libero mercato, lontano dai mono-oligopoli.
L’istituzione banca così come concepita oggi appartiene in gran parte a pochi grandi gruppi che non hanno interesse, allo sviluppo equilibrato delle persone e del territorio, inseguono la falsa illusione del denaro che crea denaro attraverso la grande speculazione,
La ricchezza non dipende più, secondo queste illusioni chimeriche dal lavoro, dalla capacità, dall’impegno quotidiano, dal risparmio, dall’investimento , dalla crescita della comunità e del territorio, ma si ritiene sempre più spesso e sempre da più illusi che la ricchezza dipenda dalla capacità di sfruttare e di abusare delle grandi masse.
Diviene indispensabile la divisione fra banca d’affari e banca commerciale, o quantomeno ridurre significativamente la quota che la banca può dedicare agli investimenti pericolosi (non dimentichiamo che gestisce denaro altrui); diviene indispensabile aumentare la concorrenza fra le diverse banche e altre istituzioni finanziare (accreditate) che promuovano il credito, possibilmente con riferimento a target diversi (qui una, possibilmente più banche, o sezioni di banche, dedicate il micro-credito non sarebbero male anche per abbattere i più alti tassi ). Se poi i microprestiti fossero garantiti anche da fondi statali creati attraverso, non oltre un punto di interesse, sugli stessi prestiti, probabilmente non ci sarebbe da gridare al miracolo o allo scandalo di fronte alle possibili alternative.
Diviene, dunque, indispensabile un intervento politico che oltre a creare il migliore ambiente possibile adatto alle opportunità per tutti, voglia garantire, anche il microcredito e remunerare, quantomeno al tasso ufficiale, le riserve obbligatorie delle banche che, a quel punto possono, guardare con meno attenzione ai guadagni facili .
Si potrebbe pensare anche, a quel punto, data la possibilità della banca di creare moneta cartacea (assegni) ed elettronica (bonifici) si superare anche l’attuale 8% destinato alle riserve, creando maggiore stabilità , magari pensando di istituire una differenza fra crediti al consumo e crediti all’investimento ( ad esempio con diversa misura della riserva obbligatoria).
Sono interventi su scala globale, mi chiedo e chiedo è possibile nell’attuale sistema chiedere al lupo di scrivere regole che in parte possano penalizzarlo, probabilmente l’unico argomento convincente è quello secondo cui così continuando il sistema implode affondando tutti.
Cordialmente,
Cosimo Quarta
Fonte: http://blog.ilgiornale.it
Link: http://blog.ilgiornale.it/foa/2010/12/03/ma-il-microcredito-e-davvero-un-toccasana/#comment-28641
6.12.2010